野村:—中际旭创——多重增长引擎蓄势待发,龙头地位稳固
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
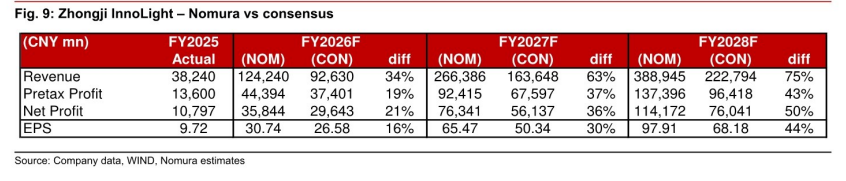
野村重申对中际旭创(300308.SZ)的“买入”评级,并将目标价从 CNY1,325.00 上调至 CNY1,375.00,对应 52.4% 的上涨空间。 野村认为尽管近期股价有所回调,但公司在 FY26-28F 的核心增长驱动力依旧稳固,包括 1.6T 与硅光(SiPh)光模块升级、2027F 开启的 2.4T 与 NPO 商业化,以及更长期的 3.2T、XPO 与 CPO 市场拓展。 野村预测 FY26-27F 全球 800G/1.6T 光模块出货量分别为 40.8-57.8mn / 25.1-68.8mn 支,并预计 FY27-28F 2.4T 出货达 3-8mn 支、NPO 达 8mn/25mn 支。 随着上游材料瓶颈在 2H26F 缓解及高端产品放量,野村将 FY26-28F 营收预测上调 2-5%、盈利预测上调 4-10%、毛利率上调 1.5-3.1 个百分点。 其 FY26-28F 营收预测较万得一致预期高出 34-75%,盈利预测高出 21-50%。 公司于 2026 年 7 月 30 日完成港股上市,募资净额约 HKD53bn,将重点用于研发及将光模块年产能从约 40mn 支扩大至 2029 年的 90mn 支。
主要观点
- 维持“买入”评级并将目标价上调至 CNY1,375,对应 52.4% 上涨空间,估值基于 21 倍 FY27F EPS(CNY65.47)。
- FY26-28F 增长逻辑由三重引擎驱动:1.6T 及硅光升级、2027F 开始商业化的 2.4T 与 NPO,以及更长期的 3.2T、XPO 和 CPO 扩张。
- 全球出货量预测:FY26-27F 800G/1.6T 出货量达 40.8-57.8mn / 25.1-68.8mn 支;FY27-28F 2.4T 为 3-8mn 支,NPO 为 8mn/25mn 支。
- 上游材料短缺预计在 2H26F 缓解,产品组合高端化将完全抵消原料涨价,FY26-28F 毛利率预测上调 1.5-3.1 个百分点。
- 市场对新进入者竞争加剧的担忧过度,预计中际旭创在 FY26-28F 将维持全球 AIDC 光模块 30-35% 的市场份额,1.6T 及以上达 40%+。
- 上调 FY26-28F 营收预测 2-5%、盈利预测 4-10%;上调后预测大幅高于市场一致预期,营收较万得一致预期高出 34-75%,净利润高出 21-50%。
- 上调 FY27-28F NPO 出货量预测至 8-25mn 支(此前为 5-20mn 支),预计中际旭创将占据 40-50% 份额,贡献其总营收的 5-6%。
- 高端光激光芯片供应在 2026-27F 仍将偏紧;3.2T/NPO/CPO 等新产品周期将驱动对 400G EML 及 300mW+ CW 激光器的强劲需求。
- H 股于 2026 年 7 月 30 日在港交所上市,募资净额约 HKD53bn,其中 35% 用于研发、30% 用于扩产(2029 年年产能达 90mn 支)、15% 用于战略并购。
论述逻辑
- AI 数据中心对高速互联需求持续爆发 -> 推动 1.6T 渗透、2027 年 2.4T/NPO 商业化及更长期的 3.2T/CPO 演进 -> 上游材料瓶颈在 2H26F 缓解叠加产品结构高端化驱动毛利率提升 1.5-3.1 个百分点 -> 高技术壁垒抑制新进入者威胁,公司在 1.6T+ 保持 40% 以上份额 -> 叠加 H 股上市募资 HKD53bn 保障 2029 年产能扩至 90mn 支 -> 野村上调 FY26-28F 盈利预测并给予 21 倍 FY27F EPS 估值,得出目标价 CNY1,375 与“买入”评级。
关键展望
- FY26-28F 营收分别预测为 CNY124,240mn(同比+224.9%)、CNY266,386mn(同比+114.4%)、CNY388,945mn(同比+46.0%)。
- FY26-28F 归母净利润分别预测为 CNY35,844mn(同比增速无法从文本确认)、CNY76,341mn(同比+113.0%)、CNY114,172mn(同比+49.6%)。
- FY26-28F 毛利率预测分别为 47.2%、48.2%、49.3%;摊薄后每股收益(FD EPS)分别达 CNY30.74、CNY65.47、CNY97.91。
- 下行风险包括:数通与电信市场对高端光模块需求不及预期;400G、800G 或 1.6T 光模块领域竞争激烈;产品升级(如 3.2T 和硅光产品)慢于预期;价格战加剧影响向全球客户出口。
推荐标的
- 中际旭创(300308 CH / 300308.SZ):评级“买入”(Buy),现价 CNY 902.01,目标价 CNY 1,375.00,潜在上涨空间 +52.4%,基于 21 倍 FY27F EPS(CNY 65.47)。
- 三菱电机(6503 JP):评级“买入”(Buy),由 Masaya Yamasaki 覆盖。
- 住友电气(5802 JP):评级“买入”(Buy),由 Yuji Matsumoto 覆盖。
- 英伟达(NVDA US):未予评级(Not rated)。
- Lumentum(LITE US):未予评级(Not rated)。
- 博通(AVGO US):未予评级(Not rated)。
关键图表
图1. Global datacenter optical transceiver shipment forecast (mn units)
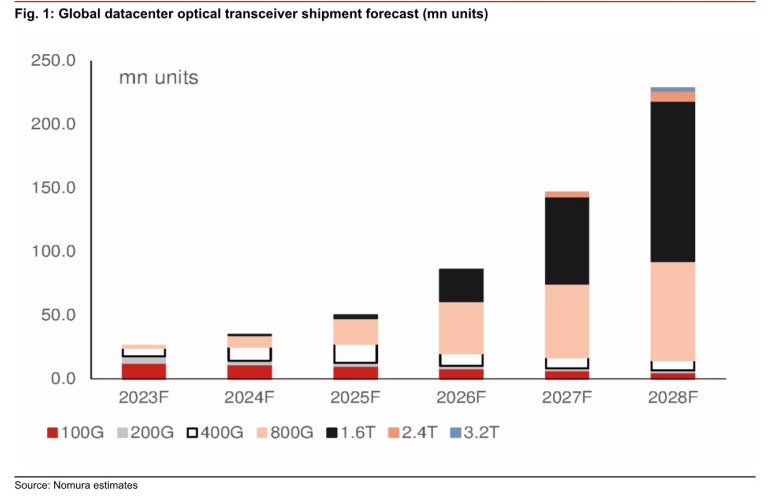
图2. Scale-out CPO market TAM analysis and content value breakdown
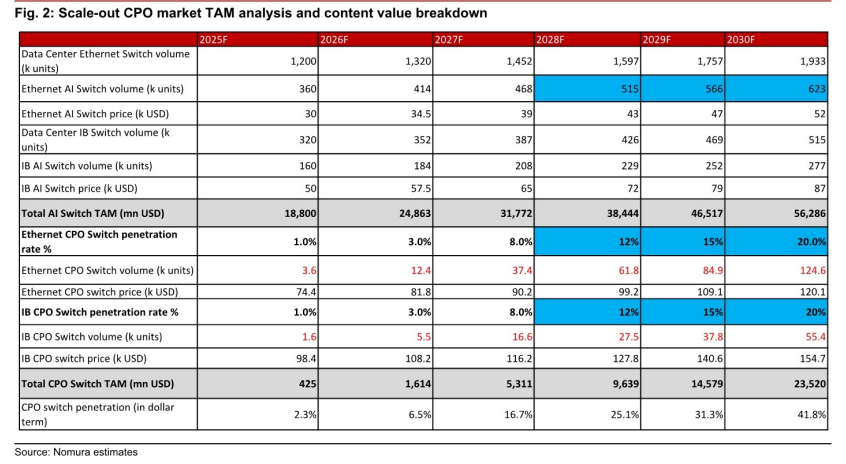
图3. Scale-up CPO market analysis and component breakdown (based on our assumptions for NVIDIA [NVDA US, Not. rated])
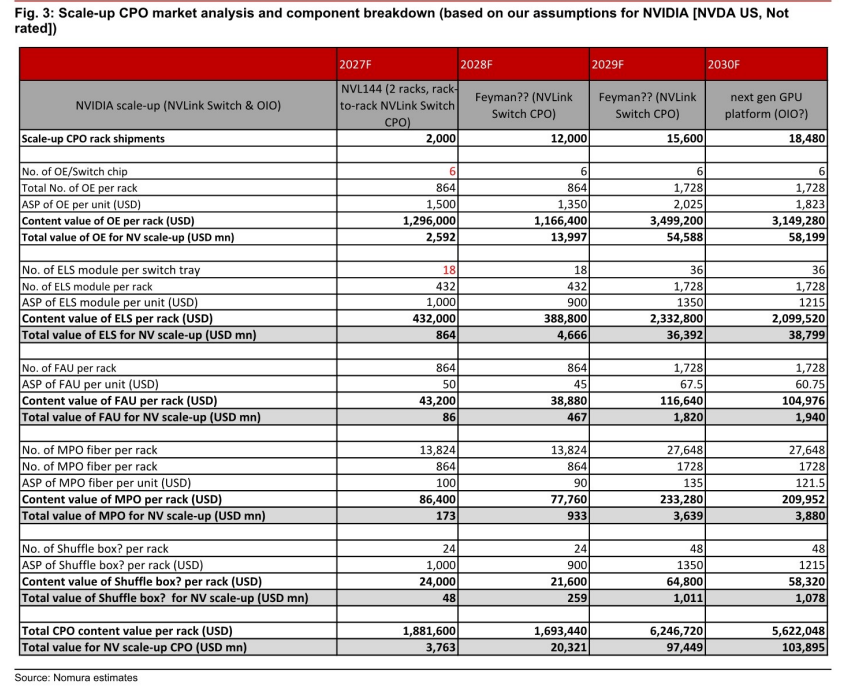
图4. NPO form vs CPO form
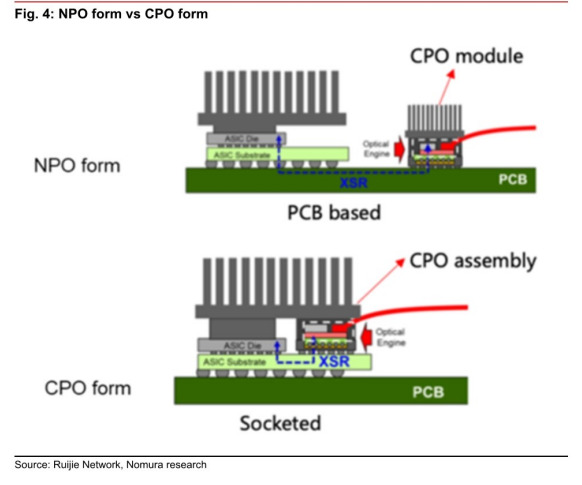
图5. Zhongji InnoLight ~ 12-month-forward P/E bands
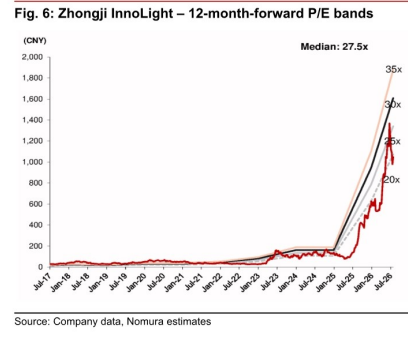
图6. Zhongji InnoLight - 12-month-forward P/B bands en 4x
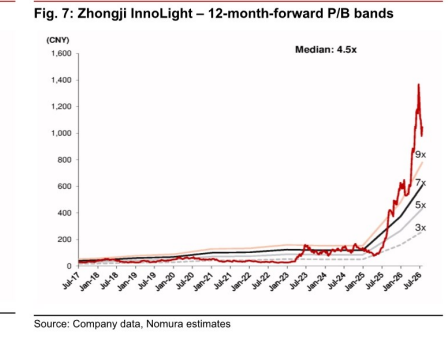
图7. Zhongji InnoLight - earnings forecast revisions
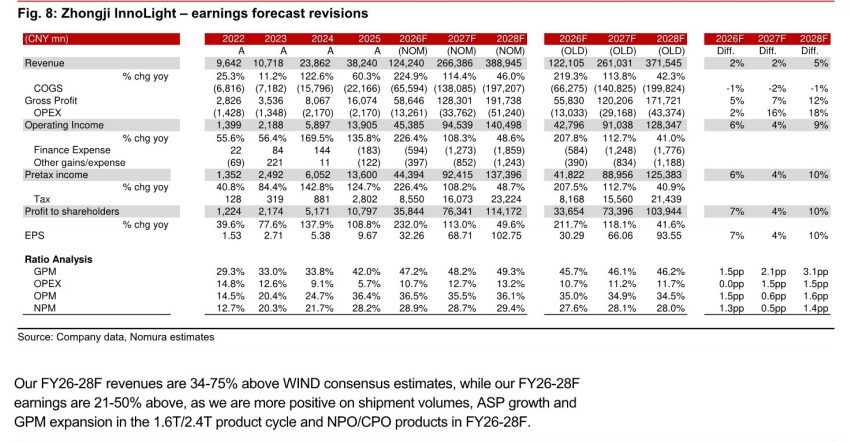
图8. Zhongji InnoLight — Nomura vs consensus