华鑫证券 策略周报:高位美债和AI催化博弈,A股持股过节,风格下沉,攻守兼备
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华鑫证券策略周报指出,10Y美债收益率盘中突破5.2%,由加息预期升温(10月加息概率超70%)、美债拍卖承接走弱、债务年净利息支出首超国防开支、10年期以上AI主题债券占比近40%四重因素助推,报告判断美债短期高位筑顶,预计10Y美债收益率顶部在5-5.2%,趋势性下行还需等待通胀广度收敛、经济就业走弱及货币政策转向信号。 海外策略上,美债高位与AI催化博弈(Meta发布Muse模型带动纳指独秀),建议美股哑铃、黄金逢低加仓,关注黄金的美元信用替代中长期配置逻辑。 国内方面,中美达成八点成果共识总体符合预期,人民币升破6.7但市场已提前定价;近10年国庆日历效应显示节前缩量承压、节后多有开门红且小盘成长弹性占优。 综合判断A股仍在震荡反弹区间,假期扰动下先防守后进攻,可持股过节、风格下沉,行业上配置红利防御(银行、煤炭、交运、公用事业等)、出口受益(轻工、纺服、家具、家电、汽车零部件等)、科技修复(AI算力、半导体、创新药等)三主线。 本周复盘显示全A震荡下行、创业板领跌、小微盘独涨,万得微盘股指数、中证2000分别上涨3.5%、0.5%,创业板指下跌2.5%;房地产、煤炭分别上涨2.3%、2.1%,有色金属下跌4.2%。 资金面上,万得全A日均成交额1.91万亿元,TOP5%拥挤度环比降2.1pcts至45.2%,股票型ETF净流出8.42亿元而债券型ETF净流入281.00亿元,融资净买入165.35亿元、融资余额2.63万亿元。 下周关注9/30中国PMI、美8月PCE、10/2美非农,以及9/29 OpenAI开发者大会发布GPT-6 Cyber等新品、10/1谷歌TPU原型卫星升空和美光财报等催化;风险为国内政策不及预期与海外地缘政治扰动。
主要观点
- 美债利率冲高回落、短期高位筑顶:10Y美债收益率盘中突破5.2%,由实际利率与期限溢价共同助推,背后有加息预期、市场承接、财政压力、AI融资挤占四重助力
- 美债顶部判断:预计10Y美债收益率顶部在5-5.2%,进一步上行动能有限,但趋势性下行还需等待
- 海外策略:美债高位与AI催化博弈,美股采取哑铃策略;黄金震荡运行、逢低加仓
- 中美达成八点成果共识总体符合预期,市场已提前定价,周一A股震荡走高、人民币升破6.7,会晤当日A股不涨反跌,关注300亿美元对等降税和AI对话的结构性机会
- 近10年国庆日历效应:节前缩量承压、跌多涨少、最后一日偏强,大盘、中低估值抗跌;节后多有开门红,小盘成长弹性占优,第2周有兑现,需警惕假期海外扰动
- 大势研判:A股仍在震荡反弹区间,假期扰动下先防守后进攻,可持股过节,风格下沉
- 行业配置三主线:红利防御、出口受益与科技修复
- 市场复盘:全A震荡下行、创业板领跌、小微盘逆势上涨,行业端地产、煤炭、美护涨幅居首,有色、通信、电力跌幅居前
- 估值方面电子、通信、机械、综合处十年历史相对高位,PE-TTM十年分位超80%的行业包括综合、建材、农业、轻工、通信、电子、煤炭、建筑装饰、机械、钢铁
- 资金情绪:成交前两日回暖但后两日缩量,万得全A日均成交1.91万亿元、日均换手率1.48%,TOP5%拥挤度大幅回落至45.2%(环比-2.1pcts),TMT成交占比38.2%(环比-1.1pcts),交易市值风格下沉
- 内资动向:股票型ETF微幅净流出8.42亿元、债券型ETF净流入281.00亿元且向债再平衡持续,行业主题ETF增配AI算力硬件、减配创新药;融资净买入165.35亿元,融资余额2.63万亿元,融资买入占比9.34%反弹至年滚动-σ线上方
- 恐慌情绪国内外同步小幅升温,北向活跃度回落,十大活跃股聚焦电子、通信、电力
论述逻辑
- 美债利率创新高(10Y盘中突破5.2%)→ 归因于加息预期升温、拍卖承接走弱、净利息支出超国防、AI主题债券融资挤占四重助力 → 判断高位筑顶、顶部5-5.2%、趋势下行需等待通胀广度收敛与货币政策转向 → 海外应对为哑铃策略、黄金逢低加仓 → 国内中美元首会晤+AI产业催化但节前成交缩量、日历效应提示节前承压节后开门红 → A股先守后攻、持股过节、风格下沉 → 落到红利防御+出口受益+科技修复的攻守兼备哑铃配置。
关键展望
- 美债验证点:等待通胀广度收敛、经济就业走弱、财政担忧缓和及货币政策转向信号以确认趋势下行
- 国庆日历效应验证:节后多有开门红、小盘成长弹性占优,第2周有兑现,需警惕假期海外扰动
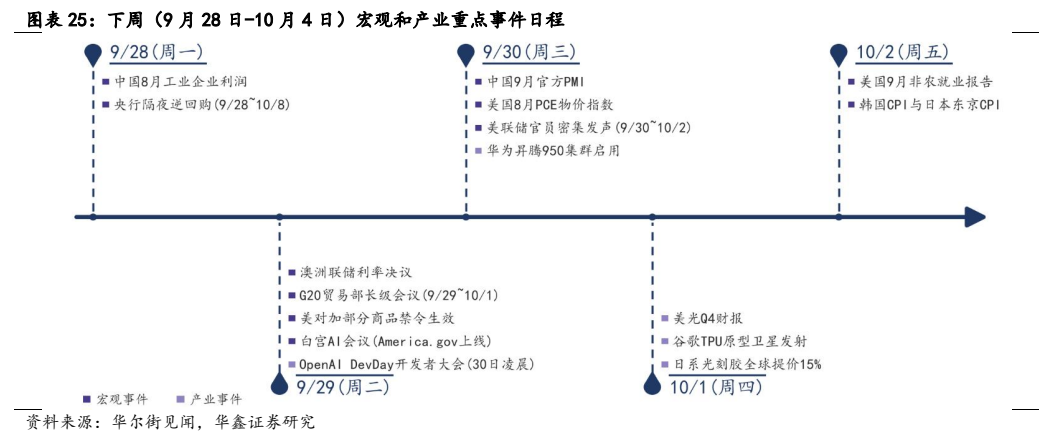
- 下周(9月28日-10月4日)宏观与产业日程:9/28中国工业企业利润、9/30中国PMI、9/30美8月PCE、10/2美9月非农;9/29 OpenAI开发者大会发布GPT-6 Cyber等新品、10/1谷歌TPU原型卫星升空与美光财报
- 风险提示:国内政策不及预期、海外地缘政治扰动
推荐标的
- 报告为策略周报,未给出个股评级或目标价,推荐标的以行业方向呈现:红利防御(银行、煤炭、交运、公用事业等)、出口受益(轻工、纺服、家具、家电、汽车零部件等)、科技修复(AI算力、半导体、创新药等)
- 黄金配置建议:震荡运行、逢低加仓,关注黄金的美元信用替代中长期配置逻辑,分批逢低布局
关键图表
图1. 图表 1: 本周全 A 震荡下行,创业板领跌,小微盘逆势上涨

图2. 图表 3: 综合、建材、农业、轻工、通信、电子、煤炭、建筑装饰、机械、钢铁行业本周

图3. 图表 5: A 股市场成交活跃度本周前期回暖但后续缩量

图4. 图表 8: TMT 板块成交拥挤度本周小幅回落

图5. 图表 10: 收盘价创新高比例本周医药、轻工、电子行业居前

图6. 图表 12: 本周热门主题拥挤度两年历史分位趋势

图7. 图表 14: 海外恐慌情绪本周小幅升温
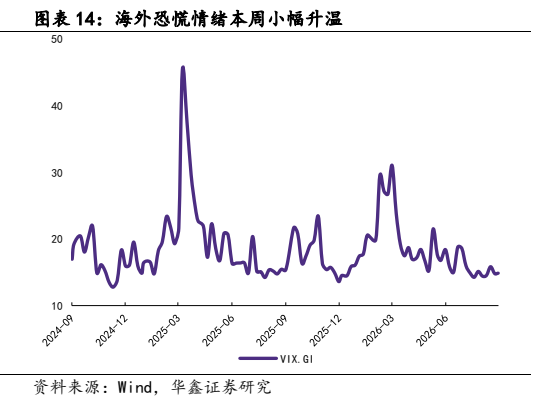
图8. 图表 16: 股票型 ETF 资金本周微幅净流出
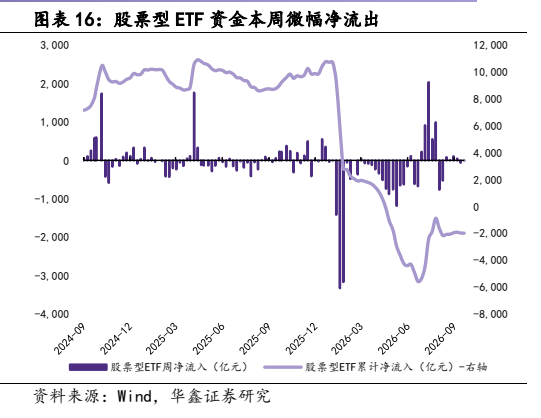
图9. 图表 18: 本周规模 ETF 沪深 300 净流入居首
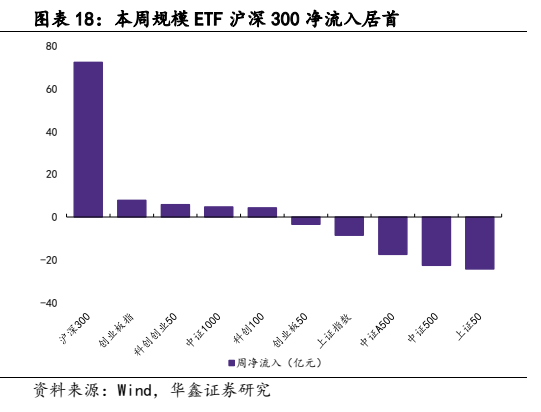
图10. 图表 21: 融资买入占比本周反弹至-σ 线上方
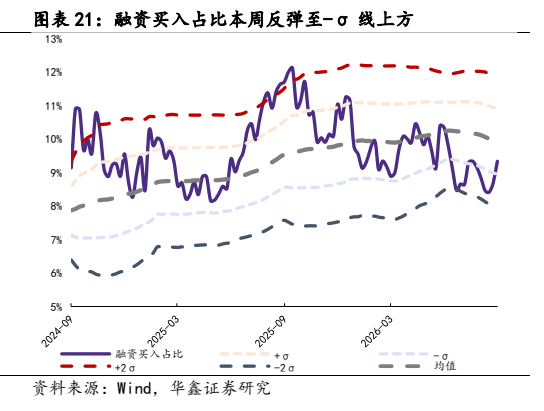
图11. 图表 23: 北向资金成交占比本周回落
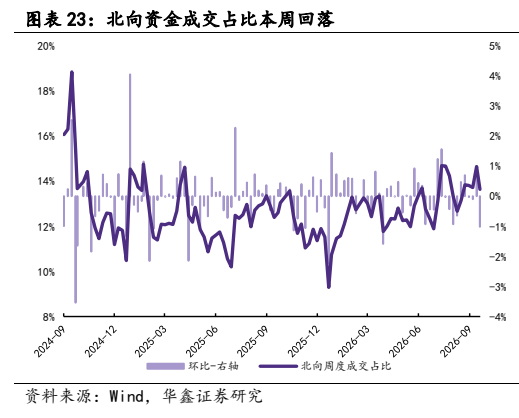
图12. 图表 25: 下周(9 月 28 日-10 月 4 日)宏观和产业重点事件日程