摩根士丹利:大摩 Constellation Energy Corporation(CEG.US):更多电力合同落地
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
CEG 于昨日宣布与 Google 达成新的 PJM 数据中心协议:通过在 IL、PA 和 NJ 的 11 台核电机组进行功率提升(uprates)使 890 MW 新增核电容量上线,由 20 年合同支持、投资超过 $4.3b,首个 uprate 预计 2028 年交付;双方另签 15 年协议锁定 PJM 内 2,700 MW 现有容量,该协议为虚拟协议、不直接向 Google 供电,市场电力流向不变且无需审批。 交易被两家公司定位为对 PJM 'Bring Your Own Power' 提案的直接回应,并符合白宫 Ratepayer Protection Pledge。 定价未披露,大摩估算约 $2.50/share 的 EPS 上行空间和约 $800m 增长前 FCF,假设定价按高于 PTC 下限 $20-50/MWh 区间的中值(约 $80/MWh),并因当前 ATC PJM 价格在 low-$70s/MWh、容量价格约 $13/MWh 而认为定价更可能落在区间上端。 公司可用 uprate 容量已全部签约,最近两笔交易合计约 25 TWh,约为截至 2Q 剩余 147 TWh(可用至 2030 年)的 17%,仍有 120TWh+ 核电量可签约。 大摩维持 CEG Overweight 评级、目标价 $369.00(10 月 5 日收盘价 $267.62),行业观点 Attractive。 催化剂包括 10 月 12 日 IRAS 命令、11 月 3 日中期选举、12 月 10 日 ERCOT 数据中心审计结果及可能在 2027 年初的 RBP 最终命令,签约活动预计 2027 年加速。 大摩继续看好核电资产与整个 IPP 板块,认为当前价格隐含没有签约上行空间、是极具吸引力的介入点。
主要观点
- CEG 与 Google 宣布在 PJM 通过核电机组功率提升(uprates)使 890 MW 新增核电容量上线,并另签 2,700 MW 现有容量合同;新容量由 20 年合同支持,涉及 IL、PA 和 NJ 的 11 台核电机组,预期投资超过 $4.3b,首个 uprate 预计 2028 年交付。
- 2,700 MW 部分为 15 年虚拟协议:不直接向 Google 供电,市场电力流向不变、无需审批,但纳入溢价电价与 15 年长期合同;大摩认为此类交易可继续发生,而共址基础设施交易更可能需要额外的监管明确。
- 交易被定位为对 PJM 'Bring Your Own Power' 提案的直接回应,并符合白宫 Ratepayer Protection Pledge 及 Google 不把成本转嫁给住宅用户的承诺。
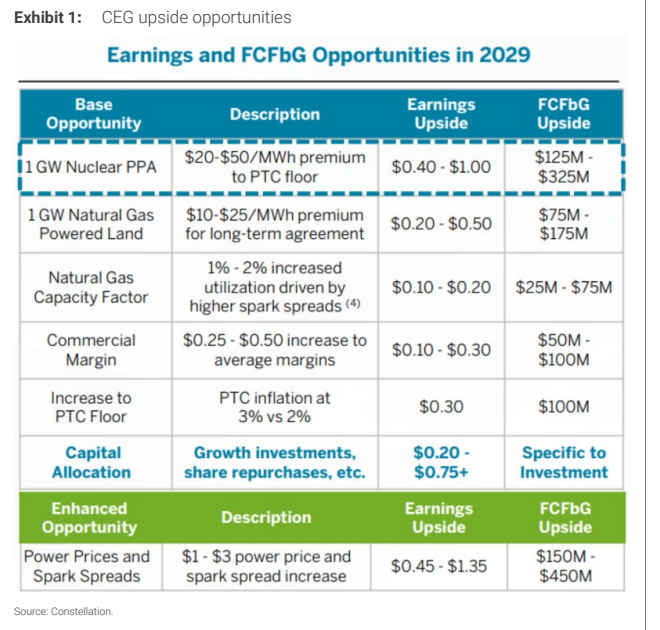
- 定价未披露,大摩估算约 $2.50/share 的 EPS 上行空间和约 $800m 增长前自由现金流,假设按公司概述的高于 PTC 下限 $20-50/MWh 区间的中值定价(约 $80/MWh)。
- 大摩认为定价可能落在区间上端:当前 ATC PJM 价格在 low-$70s/MWh,容量价格约 $13/MWh,全市场收入约 $85/MWh。
- CEG 可用的 uprate 容量已全部签约:最近两笔交易合计签约约 25 TWh 额外核电量,约为截至 2Q 剩余 147 TWh(可用至 2030 年)的 17%;公司仍有 120TWh+ 核电量可签约,或可出售剩余机组的清洁能源属性。
- 剩余上行空间包括:PJM 内数 GW 潜在新容量可申请互联(电池储能、燃气)以及推进现场供电的潜力;大摩预计未来策略将继续把新增发电与现有电厂结合,尤其是数据中心与现有设施共址的场景。
- 催化剂路径明确:IRAS 命令 10 月 12 日(大摩猜测可能推迟至 2027 年初)、中期选举 11 月 3 日、ERCOT 数据中心审计结果 12 月 10 日、RBP 最终命令及执行可能在 2027 年初;大摩预计签约活动 2027 年可能加速。
- 昨日股价表现显示投资者对板块的乐观情绪上升:尽管 PJM 监管不确定性犹存,TLN 涨幅甚至超过 CEG,大摩归因于单一潜在公告对 TLN 较小市值的外溢影响。
- CEG 财务与估值概览:Overweight 评级、目标价 $369.00,10 月 5 日收盘价 $267.62,市值 $94,820 mm,52 周区间 $412.70-228.63;12/26e-12/28e EPS 为 $12.49/$13.13/$16.12,对应 P/E 21.4/20.4/16.6。
论述逻辑
- CEG 与 Google 宣布 PJM 新合同(890 MW uprates 新增容量 + 2,700 MW 现有容量虚拟协议)→ 合同结构直接回应 PJM 'Bring Your Own Power' 与白宫 Ratepayer Protection Pledge 的政治阻力 → 定价虽未披露,大摩按高于 PTC 下限 $20-50/MWh 区间中值(约 $80/MWh)估算出 ~$2.50/share EPS 上行和 ~$800m 增长前 FCF,并因 ATC PJM 电价在 low-$70s/MWh、容量价格约 ~$13/MWh(合计 ~$85/MWh)判断定价更可能偏上端 → uprate 容量已全部签约(两笔交易约 25 TWh,占剩余 147 TWh 的 17%),公司仍有 120TWh+ 核电量及 PJM 数 GW 新容量可开发 → 结合 10 月 12 日 IRAS、11 月 3 日中期选举、12 月 10 日 ERCOT 审计、2027 年初 RBP 的催化剂时间表,判断 2027 年签约活动可能加速、并出现新旧发电混合与共址模式 → 结论:核电资产的清洁基荷电力溢价价值正通过此类交易释放,维持 CEG Overweight/目标价 $369.00,IPP 板块当前价格隐含没有签约上行空间、是极具吸引力的介入点。
关键展望
- 10 月 12 日 IRAS 命令为下一个催化剂,大摩猜测有机会推迟至 2027 年初。
- 11 月 3 日中期选举为关键验证点。
- 12 月 10 日 ERCOT 数据中心审计结果。
- RBP 最终命令及执行可能在 2027 年初。
- 大摩预计签约活动 2027 年可能加速,形式上为新发电(调峰燃机、电池储能、现场供电)与现有发电及共址数据中心并存的混合模式。
- 首个核电机组 uprate 预计 2028 年交付。
- VST 上行情形:数据中心核电签约交易或于年底前更多完成、ERCOT 或 PJM 燃气共址、零售持续增长有望看到 'meaningfully higher' 的 2027 指引。
- 主要风险:下行包括负荷增长放缓与更多储能压低市场电价、核电税收抵免的政府支持减少、对核电签约的监管阻力压缩数据中心上行空间;上行包括核电资产并购、市场收紧与远期电价走高、数据中心电力短缺带来更多核电签约。
推荐标的
- Constellation Energy(CEG.O):Overweight(评级日期 03/25/2026),目标价 $369.00,2026 年 10 月 5 日收盘价 $267.62;行业观点 Attractive;理由:此类交易持续释放核电清洁基荷电力的溢价价值,本次合同估算 ~$2.50/share EPS 上行。
- Talen Energy(TLN.O):Overweight(03/12/2025),10/06/2026 价格 $373.11;昨日涨幅超过 CEG;估值假设包括 AWS 协议至 2032 年爬坡至 1,920MW、2042 年后不续约,PJM 容量价 $333/MW-d,电价较远期 +$5/MWh,Montour 新数据中心交易按 $20/MWh 溢价计入。
- Vistra(VST.N):Overweight(03/25/2019),10/06/2026 价格 $160.50;除电价与数据中心签约机会外,VST 可通过 Helix 合作获得数据中心基础设施回报;估值含 $50/share 数据中心上行机会及与更高燃气电价相关的约 $19/share 目标价加成。
- IPP 板块整体:大摩继续看多,认为当前交易价格隐含没有进一步签约上行空间、代表极具吸引力的介入点;板块整体提供高自由现金流收益率,电价上行机会尤其来自 ERCOT。
- 行业覆盖组合(评级截至日期与 10/06/2026 价格):NextEra Energy(NEE.N)Overweight $77.88;American Electric Power(AEP.O)Overweight $121.67;Public Service Enterprise Group(PEG.N)Overweight $71.73;Solaris Energy Infrastructure(SEI.N)Overweight $79.70;NRG Energy(NRG.N)Equal-weight $103.60;AES Corp(AES.N)Equal-weight $14.93;MGE Energy(MGEE.O)Underweight $70.59。
- Google 为本次交易对手方,由 Brian Nowak 覆盖,本报告未给出其评级或目标价。
关键图表
图1. CEG的上行机会