高盛 小米集团(1810.HK)业绩回顾:1Q26基本符合预期;MiMo~V2.5全球永久降价至新低;关注3Q26新EV车型发布;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持小米集团买入评级,1Q26业绩基本符合预期。报告指出MiMo~V2.5已永久降价至全球新低,以应对竞争。市场关注点转向3Q26新EV车型的发布,预计将推动增长。报告未提供具体数字或目标价,但强调降价策略和EV新车型是关键催化剂。
主要观点
- 1Q26业绩基本符合预期,未出现重大偏差。
- MiMo~V2.5已实施永久性降价,价格降至全球新低。
- 降价旨在应对竞争压力,提升市场份额。
- 市场焦点转向3Q26新EV车型的发布,预计将带来增长动力。
- 高盛维持买入评级,认为当前估值具有吸引力。
- 报告未提及具体财务数字或目标价。
论述逻辑
1Q26业绩符合预期 → 但MiMo~V2.5永久降价至全球新低,反映竞争加剧 → 短期利润承压,但降价有助于维持份额 → 长期增长依赖3Q26新EV车型 → 因此维持买入评级,等待新车型催化。
关键展望
报告明确提及3Q26新EV车型发布是下一个关键催化剂,但未给出具体价格或销量预测。未提及其他时间窗口或风险。
推荐标的
- 小米集团(1810.HK):评级买入,理由为1Q26业绩符合预期,降价策略应对竞争,新EV车型有望推动增长。报告未给出目标价。
关键图表
图1. 按分部划分的收入和盈利能力明细(按GSe)
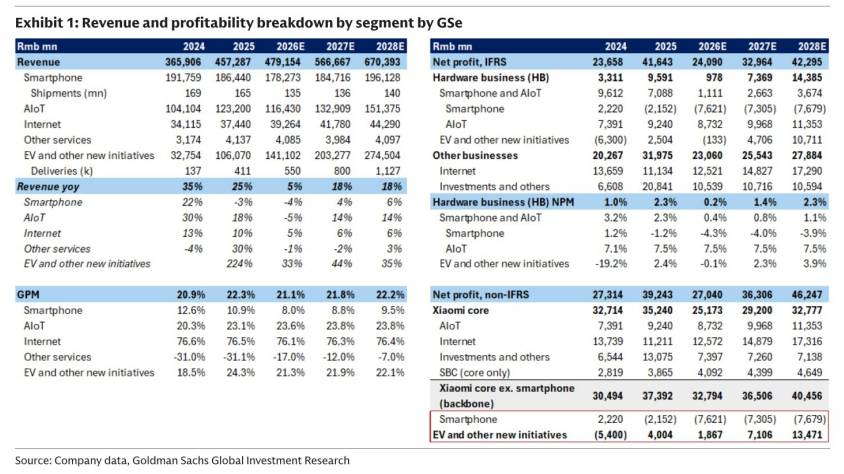
图2. 我们对小米的12个月SOTP目标价为40港元
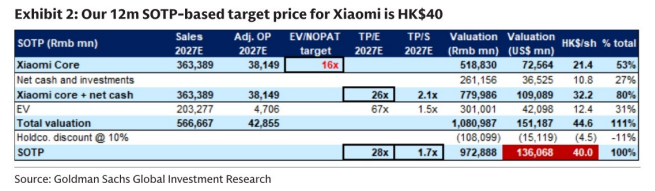
图3. 小米:牛市/基准/熊市情景分析
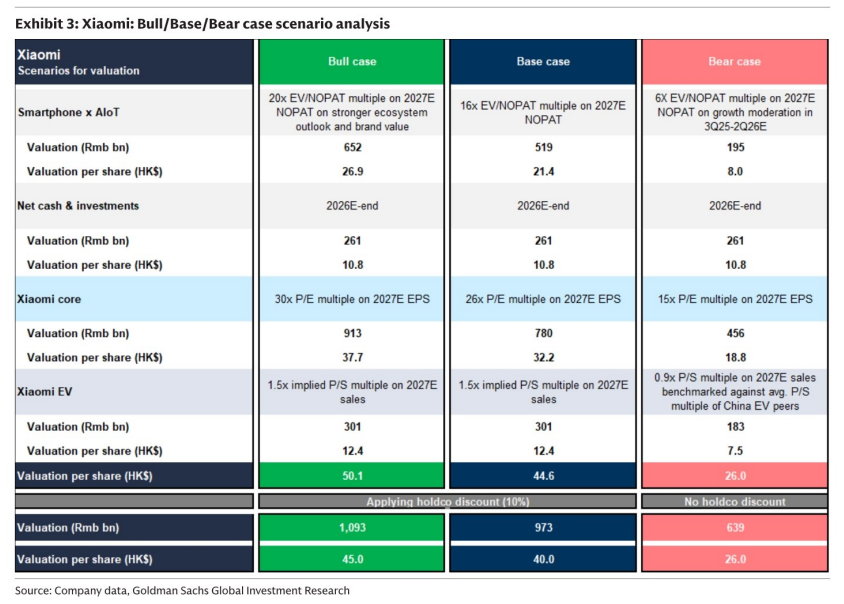
图4. 我们按分部划分的长期毛利构建
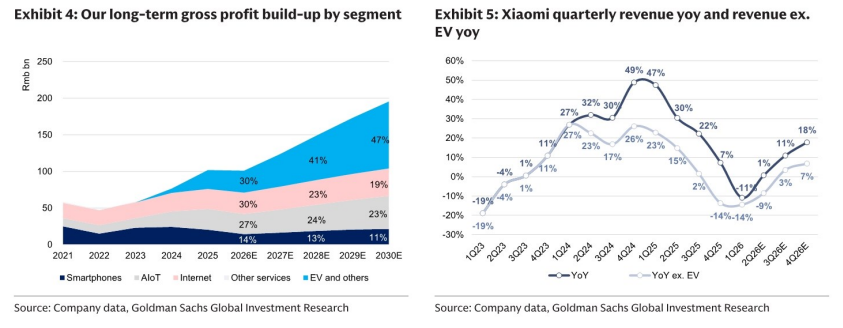
图5. 小米季度收入同比及收入(除)
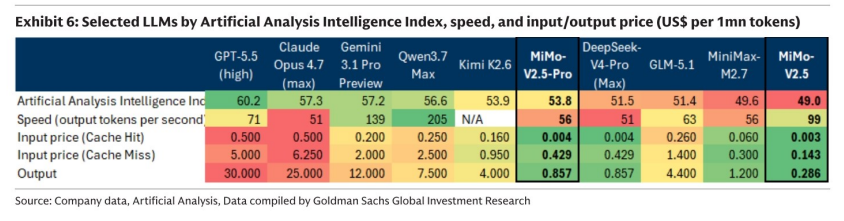
图6. 按人工智能分析智能指数、速度和输入/输出价格(每百万token美元)选定的LLM
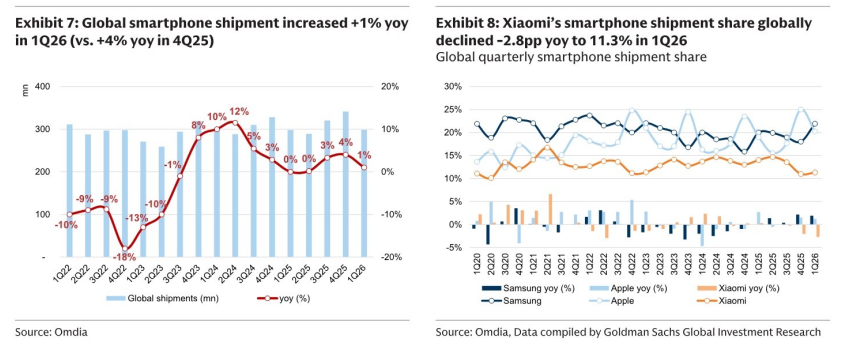
图7. 全球智能手机出货量同比增长1%
图8. 小米全球智能手机出货份额