瑞银 绿城中国(3900.HK)26年上半年结果符合预期和盈利预警
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
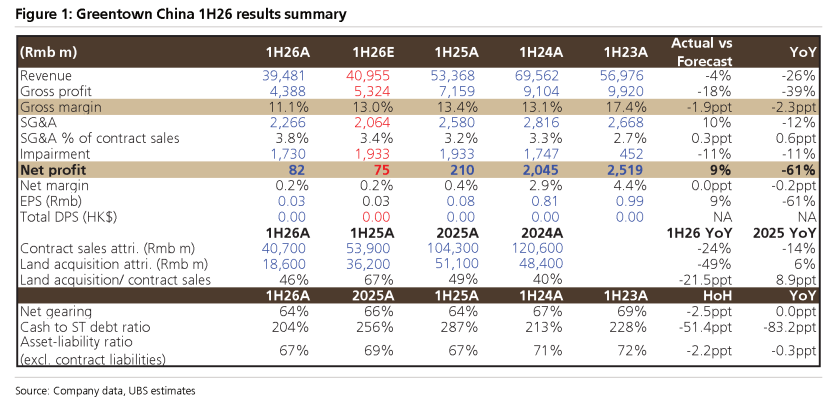
绿城中国 2026 年上半年净利润为 8.2 亿元人民币,同比下降 61%,符合此前 5000 万至 1 亿元人民币的盈利预警范围。 业绩下滑主要受总营收同比下降 26% 及开发物业毛利率同比收缩 2.3 个百分点影响。 公司上半年开发物业毛利率降至 9.7%,但去库存进展持续,已售存货规模有所下降。 公司上半年净负债率降至 64%,融资成本降至 3.2%,土地获取力度同比减少 49%。
主要观点
- 2026 年上半年净利润同比下降 61%,符合盈利预警预期
- 开发物业毛利率同比下降 3.0 个百分点至 9.7%
- 去库存持续推进,已售存货规模环比下降 10%
- 上半年土地获取金额同比下降 49%
- 净负债率降至 64%,融资成本优化至 3.2%
- 未宣布中期股息
论述逻辑
- 营收下滑与毛利率收缩导致净利润大幅下降 -> 公司通过减少土地获取以降低负债率 -> 持续去库存以应对行业压力
关键展望
- 公司指引 2026 年下半年可售资源为 1256 亿元人民币
推荐标的
- 绿城中国(3900.HK)评级为买入,目标价 13.00 港元
关键图表
图1. 绿城中国2026年上半年业绩摘要