高盛 720期:宁德时代与中国电池板块、全球市场观点、铠侠、城市发展、意达利控股、靛蓝航空、横滨橡胶、伊利股份、三星生物制剂
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛720期以中国电池板块为核心:宁德时代近期36%的股价回调被视为有吸引力的买入时点,当前价位过度折价了车企电池多元化与国内ESS需求的担忧,EV电池护城河完好,12个月目标价维持HK$947与Rmb565。 1H26/2Q26板块复盘显示海外ESS需求与EV出口继续驱动出货超预期,但高盛下调二三线厂商2027-28年EPS,12个月目标价下调8-31%,维持宁德时代首选买入、Zenergy买入、Gotion与Farasis卖出,并预计下半年毛利率随产能管控收紧、ESS订单能见度延伸至2027年而环比改善。 全球市场观点认为夏季主导的利率、能源与AI风险已被更好定价——市场对ECB与美联储累计加息定价近五次、远高于高盛2-3次的核心预测——风险资产不对称转向建设性,建议以保护性期权参与股票上行,并预计美元漂移受限、日元偏强、人民币渐进升值。 个股方面,铠侠重申买入与¥116,000目标价,预测2Q3/27营业利润¥1.98 tn高于管理层指引¥1.89 tn;城市发展获正面看待其2027-2029战略评估(S$6b计划出售、FY29净杠杆约55%、隐含平均股息率>4.6%对比高盛3.0%估算),目标价S$9.7。 Eternal目标价上调至Rs385(自Rs345),指向FY29 US$1 bn EBITDA与Blinkit 17%的环比NOV增长;靛蓝航空目标价Rs5,900,预计2QFY27燃油Rs150/litre带来Rs7bn PBT亏损但FY28 RASK-CASK价差接近翻倍;横滨橡胶目标价升至¥10,000,对中系OEM销售占比指引2026年达24%(2023年为零)。 伊利股份重申买入(Rmb37),液奶收入增速预计4Q26起加快、2027年前分红率不低于75%;三星生物制剂买入(W2,000,000),2026年内6厂公告与mid-40%运营利润率承诺为看点。 宏观上,EM增长略超潜在、通胀受控,维持巴西、南非、希腊、匈牙利、中国A与韩国股票超配并看EM股票年底前进一步上涨;中国选择以财政与信贷渠道为主的增量温和宽松,2026年全年实际GDP增长预测下调10bp至4.5%。
主要观点
- 宁德时代(买入):近期36%的股价回调被视为有吸引力的买入时点,当前价位过度折价了车企电池多元化与国内ESS需求的担忧;EV电池护城河完好,历史上OEM自产尝试受制于高资本强度,消费品牌偏好继续推动全球份额提升;12个月目标价维持HK$947与Rmb565。
- 中国电池板块1H26/2Q26复盘:海外ESS需求与EV出口继续驱动出货超预期;基于产能爬升成本、结构性恶化与定价权走弱,下调二三线厂商2027-28年EPS,12个月目标价下调8-31%;上半年毛利率受原材料传导滞后与出口退税下调的同比压制,预计下半年随行业产能管控收紧、ESS订单能见度延伸至2027年而环比改善;宁德时代为首选买入,Zenergy买入,Gotion与Farasis卖出。
- 全球市场观点(More Paths to Relief):夏季主导的利率、能源与AI宏观风险已被更充分定价,风险资产不对称转向更建设性;市场对ECB与美联储累计加息定价近五次,远高于高盛2-3次的核心预测,去评级的三季度财报季为股市提供更清晰的短期跑道;建议以保护性期权参与股票上行,外汇端预计美元漂移受限、日元因国内政策转建设性而具走强空间、人民币渐进升值。
- 铠侠(买入,¥116,000目标价):北上台(Kitakami)工厂参观凸显投资与生产效率最大化举措,分阶段转向利用扩建自动化设施的BiCS 8与BiCS 10产品,有望推动中期利润率走强;预测2Q3/27营业利润¥1.98 tn,高于管理层指引¥1.89 tn,NAND供需持续紧俏并预期稳健股东回报。
- 城市发展(买入,S$9.7目标价):正面看待新公布的2027-2029战略评估——计划S$6b资产出售、FY29净杠杆目标降至约55%;S$1.8b酒店出售因地段优越、账面值低及管理层变现重大收益的纪录成为近期关键催化;路线图成功执行可推升RNAV,并将隐含平均股息率显著提升至>4.6%(对比高盛3.0%的估算)。
- Eternal(买入,目标价由Rs345上调至Rs385):FY29 US$1 bn EBITDA指引可见度提升,外卖市场份额现早期提升迹象;在2QFY27业绩前纳入高频数据趋势,上调FY27-FY30收入预估1%、调整后EBITDA预估2%-5%;预计Blinkit NOV环比增长17%、外卖动量稳定,尽管快商务竞争激烈,绝对EBITDA仍将扩张至Rs6.8 bn。
- InterGlobe/靛蓝航空(买入,Rs5,900目标价):持续的市场份额提升与粘性高票价支撑显著的中期盈利;2QFY27航空燃油成本预估上修至Rs150/litre,预计该季度PBT亏损Rs7bn,但FY27/FY28/FY29 EBITDAR预估仅变动+3%/0%/+1%;第二大玩家的流动性困难令行业运力增长温和、支撑票价,预计FY28 RASK-CASK价差在价格纪律延续与燃油回落下接近翻倍。
- 横滨橡胶(买入,目标价由¥9,500上调至¥10,000):中国超级轮胎厂成本优势超预期,FY27-FY28营业利润预估上调2%-5%、高出共识9%-13%;该高效制造模式正向墨西哥横向复制,并承接中系车企出口车型新业务,对相关OEM的销售占比指引从2023年的零快速扩至2026年的24%;2月中期经营计划为股价重估的关键催化。
- 伊利股份(买入,Rmb37目标价):与管理层交流后重申买入,2027年前经营环境逐步改善;管理层预计液奶收入增速在4Q26及2027年随消费企稳与渠道库存健康化而加快,原奶上行周期更温和将限制毛利率压力;婴配粉份额继续提升、成人营养目标双位数增长,2027年前分红率不低于75%并持续常规回购。
- 三星生物制剂(买入,W2,000,000目标价):管理层强调以产能前瞻布局(build-ahead)驱动的上市速度核心优势;近期催化包括2026年内6厂(Plant 6)正式公告及相关资本开支,以及生物外包需求与供应链多元化带来的持续订单动能;关税豁免后商业化合同谈判明显回暖,重申在产能、药物形式与地域扩张中维持mid-40%区间的运营利润率。
- EM宏观导航(Weathering the Storm):尽管能源价格波动与G4债券收益率上行,EM经济增长总体略超潜在;固收市场高估通胀风险、定价了过多紧缩,EM通胀因负产出缺口、有力的政府干预与韧性货币而显著受控;预计EM股票年底前在稳健盈利动能支撑下进一步上涨,维持巴西、南非、希腊、匈牙利、中国A与韩国超配;利率与外汇端偏好提供有吸引力套息的前沿市场货币,匈牙利与巴西的政策驱动机会之外对本地利率 outright 多头保持谨慎。
- 中国宏观:李强总理承诺推出增量政策以实现全年增长目标,高盛预计以财政与信贷渠道为主的定向、有度宽松,而非大范围刺激;内生动能偏弱与政策落地延迟下,近期将2026年全年实际GDP增长预测下调10bp至4.5%。
论述逻辑
- 中国电池板块中报复盘为起点 → 海外ESS需求与EV出口驱动量超预期,但二三线厂商面临产能爬升成本、结构性恶化与定价权弱化 → 下调其2027-28年EPS并将12个月目标价下调8-31%;宁德时代凭OEM自产的高资本强度门槛与消费品牌偏好保持EV电池护城河 → 近期36%回调构成买点、列为板块首选买入。
- 宏观层面:夏季主导的利率/能源/AI风险已被更好定价 → 市场对ECB与美联储定价近5次累计加息,远超高盛2-3次的核心预测 → 去评级财报季前股市短期跑道清晰,倾向以保护性期权参与上行;外汇端美元漂移受限、日元具走强空间、人民币渐进升值。
- 个股验证链:铠侠NAND供需紧俏+BiCS 8/10切换推动利润率(预测2Q3/27营业利润¥1.98 tn高于指引¥1.89 tn)→ 城市发展以S$6b出售与FY29杠杆降至约55%换取股息率上修(>4.6% vs 3.0%估算)→ Eternal外卖份额提升+FY29 US$1 bn EBITDA可见度 → 靛蓝以高票价对冲燃油逆风、FY28 RASK-CASK价差近翻倍 → 横滨以中国低成本制造撬动出口与中系OEM占比至24% → 伊利液奶4Q26起加速+至少75%分红 → 三星生物以6厂公告与mid-40%利润率承接外包需求。
- 宏观收尾:EM增长略超潜在、通胀显著受控 → EM股票年底前进一步上涨,超配巴西/南非/希腊/匈牙利/中国A/韩国,利率外汇偏好前沿货币套息 → 中国选择财政与信贷渠道的增量温和宽松,2026年全年实际GDP预测下修10bp至4.5%。
关键展望
- 铠侠:预测2Q3/27营业利润¥1.98 tn,高于管理层指引¥1.89 tn,NAND供需持续紧俏并预期稳健股东回报。
- 三星生物制剂:6厂正式公告及相关资本开支预计2026年内落地,为关键近期催化;关税豁免后商业化合同谈判强劲复苏。
- 城市发展:S$1.8b酒店出售为近期关键催化,FY29净杠杆目标降至约55%;路线图成功执行可推动隐含平均股息率至>4.6%(对比高盛3.0%估算)。
- Eternal:预计Blinkit NOV环比增长17%、绝对EBITDA扩张至Rs6.8 bn,FY29 US$1 bn EBITDA指引可见度提升。
- 靛蓝航空:预计2QFY27 PBT亏损Rs7bn;FY28 RASK-CASK价差在价格纪律延续与燃油价格回落下接近翻倍。
- 横滨橡胶:2月中期经营计划为通过明晰盈利指标与资本配置目标推动股价重估的关键催化;对中系OEM销售占比指引2026年扩至24%。
- 伊利股份:管理层预计液奶收入增速4Q26及2027年加快,2027年前维持至少75%分红率并持续常规回购。
- 全球市场:去评级的三季度财报季前股市短期跑道更清晰;外汇端预计美元漂移受限、日元具走强空间、人民币渐进升值。
- EM:预计EM股票年底前进一步上涨并维持六市场超配;匈牙利与巴西的政策驱动机会之外,对本地利率多头保持谨慎。
- 中国:预计以财政与信贷渠道为主的定向、有度宽松(而非大范围刺激),2026年全年实际GDP增长预测4.5%。
- GS近期活动:全球炼化超级周期网络研讨会(香港时间16:00,Nikhil Bhandari、Michael Snaith);越南企业日(新加坡,10月5-6日)、APAC医疗企业日2026第一部(香港,11月3-6日)、日本会议(东京,11月30日-12月4日)。
推荐标的
- 宁德时代(CATL):买入(板块首选),12个月目标价HK$947与Rmb565;36%回调被视为有吸引力的买点,EV护城河完好并转向整合能源方案。
- Zenergy:买入。
- Gotion:卖出。
- Farasis:卖出。
- 铠侠(Kioxia):买入,¥116,000 12个月目标价;北上台工厂参观凸显投资效率,BiCS 8/BiCS 10切换推升中期利润率。
- 城市发展(City Developments):买入,S$9.7 12个月目标价;2027-2029战略评估清晰、S$6b出售与降杠杆计划获正面看待。
- Eternal:买入,12个月目标价Rs385(自Rs345上调);FY29 US$1 bn EBITDA可见度提升、外卖份额早期提升迹象。
- InterGlobe(Indigo/靛蓝航空):买入,Rs5,900 12个月目标价;份额提升与粘性高票价对冲燃油逆风。
- 横滨橡胶(Yokohama Rubber):买入,12个月目标价¥10,000(自¥9,500上调);中国超级轮胎厂成本优势超预期。
- 伊利股份(Yili Industrial):买入,Rmb37 12个月目标价;液奶复苏、婴配粉份额提升与至少75%分红承诺。
- 三星生物制剂(Samsung Biologics):买入,W2,000,000 12个月目标价;2026年内6厂公告与持续订单动能为催化。
关键图表
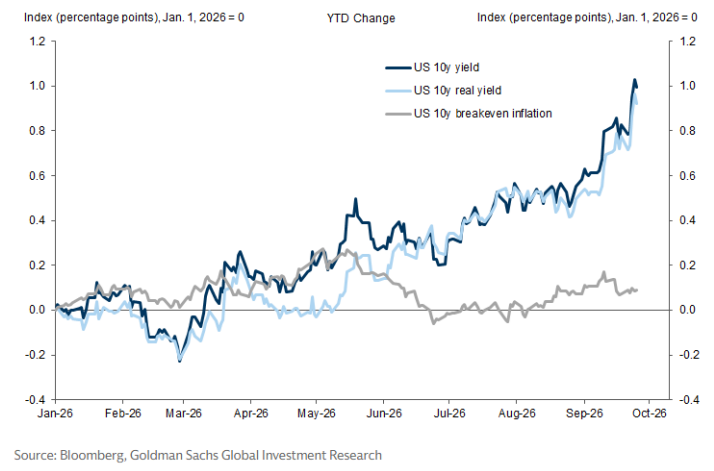
图1. 指数(百分点),2026年1月1日=0,年初至今变动