瑞银 全球科技硬件:内存通胀压制需求;下调27年PC出货量
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银指出,自2025年年中以来,DRAM合约价格上涨766%,NAND价格上涨476%,叠加CPU厂商年内推行两位数涨价,零部件成本高企正严重压制PC终端承受能力。 全球PC出货量同比增速已从2026年一季度的+5.5%骤降至二季度的-2.5%,环比仅增长1%,且中国台湾ODM厂商反馈与月度销售显示三季度将进一步放缓并出现OEM砍单。 瑞银维持2026年全球PC出货量2.41亿台(同比-11%)的预测,但将2027年出货量预测从增长2%大幅下调至下滑4%,行业收入因均价提升抵消部分出货下滑而预计微增2%至2,050亿美元。 UBS Evidence Lab针对美中两国1,500名用户的第14期调研显示,PC换机周期虽缩短至2.86年,但推迟购机的受访者中有50%归因于内存涨价,消费者正在通过降配或推迟购买来应对预算限制。 在选股层面,瑞银维持看好具备AI服务器高敞口与增值空间的硬件和零部件供应商,以及具备强成本传导能力的PC品牌。
主要观点
- PC需求在2026年下半年明显走弱,三季度ODM出货预计环比下滑17%、同比下滑26%。
- 自2025年年中以来内存价格出现极端通胀,DRAM合约价暴涨766%,NAND暴涨476%。
- 瑞银将2027年全球PC出货量预测由原先增长2%下调至下滑4%,维持2026年出货量2.41亿台(同比-11%)不变。
- 均价上涨部分抵消销量下滑,2027年全球PC行业收入预计增长2%至2,050亿美元(此前预测为2,100亿美元)。
- 以典型Windows 11商务笔记本为例,内存成本在BOM中占比由25%猛增至62%,若维持原配置零售价需上涨95%。
- UBS Evidence Lab调研显示全球PC换机周期从3.03年缩短至2.86年,但内存通胀正显著改变消费行为。
- 推迟购机的受访者中50%归咎于内存价格飙升,32%的潜在买家计划降低内存等配置以维持既定预算。
- AI PC认知度保持健康,69%受访者表现出兴趣,其中79%倾向于升级购买并愿意支付16-18%溢价。
- 联想在瑞银台湾峰会上指出2026年下半年出货量将出现十几个百分点的同比下滑,但凭借提价和中国内存供应,营业利润率预计仍维持在6.8-7.0%。
论述逻辑
- DRAM与NAND合约价自2025年中期以来分别飙升766%和476%,且CPU厂商推动双位数涨价 -> 参考机型内存占BOM成本比例从25%升至62%,维持配置需零售价涨95% -> 调研显示50%推迟购机者归因于内存涨价,消费者被迫降配或延期购买 -> 2026年三季度台湾笔记本ODM出货同比预估下降26%,OEM持续砍单 -> 瑞银将2027年全球PC出货量预测下调为下滑4%,产业链偏好转向具备转嫁能力的PC品牌及AI服务器供应链。
关键展望
- 预计高内存价格周期将贯穿至2027年,持续对PC终端出货量和供应链利润率构成下行风险。
- 2026年第三季度五大台湾笔记本ODM出货量预计环比下降17%、同比下降26%至2,507.5万台;第四季度预计环比持平于2,510万台。
- 2026年全球笔记本出货量预估为1.8055亿台(同比-11%),全球PC总出货量预估为2.4105亿台(同比-11%)。
- 主流笔记本消费群体预计将出现普遍降配(de-speccing)以避免价格剧烈上涨。
推荐标的
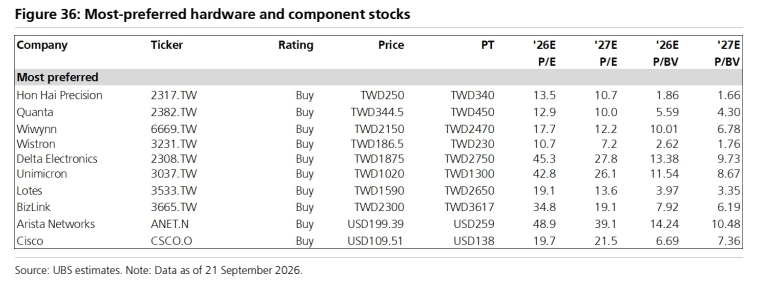
- Arista Networks Inc (ANET.N):买入评级,目标价未提供,现价199.39美元(2026年9月18日),看好AI服务器放量驱动。
- 思科系统 (CSCO.O):买入评级,目标价未提供,现价109.51美元(2026年9月18日),看好AI网络和硬件敞口。
- 联想集团 (0992.HK):买入评级,目标价未提供,现价35.74港元(2026年9月21日),企业级服务器执行力推升基础设施业务利润率,具备强成本传导能力。
- 广达 (2382.TW):买入评级,目标价未提供,现价344.50新台币(2026年9月21日),AI服务器核心ODM标的。
- 鸿海 (2317.TW):买入评级,目标价未提供,现价250.00新台币(2026年9月21日),受益于AI服务器制造放量。
- 纬创 (3231.TW):买入评级,目标价未提供,现价186.50新台币(2026年9月21日),台湾AI服务器主力ODM厂商之一。
- 纬颖 (6669.TW):买入评级,目标价未提供,现价2,150新台币(2026年9月21日),纯AI服务器与云基础设施供应商。
- 台达电 (2308.TW):买入评级,目标价未提供,现价1,875新台币(2026年9月21日),AI电源及核心零部件供应商。
- 欣兴电子 (3037.TW):买入评级,目标价未提供,现价1,020新台币(2026年9月21日),AI服务器ABF载板核心供应商。
- 嘉泽端子 (3533.TW):买入评级,目标价未提供,现价1,590新台币(2026年9月21日),连接器增值及AI硬件敞口标的。
- 贸联-KY (3665.TW):买入评级,目标价未提供,现价2,300新台币(2026年9月21日),高价值连接线束核心供应商。
关键图表
图1. DRAM合约价格周期创数十年来最强
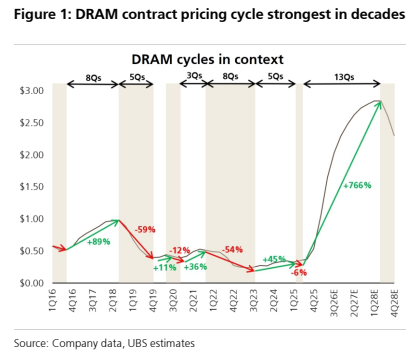
图2. 19%的消费者因内存成本高昂而暂不购买

图3. 平均PC购买预算(中国)

图4. 26年第二季度各厂商消费级PC份额
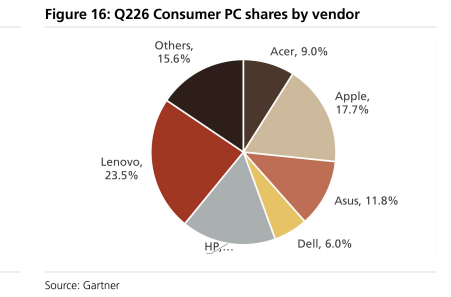
图5. 您是否会为了AI PC功能考虑升级PC或购买新PC?

图6. DRAM在笔记本BOM占比升至30%以上,远高于4-8%的历史区间

图7. DRAM价格上涨时PC品牌利润率表现更为分化

图8. 最受青睐的硬件及组件股票