孟科含 聂照亿 公司研究 事件点评 劲方医药 B(02595):首次覆盖:深耕RAS靶向矩阵,步入管线价值全面兑现期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
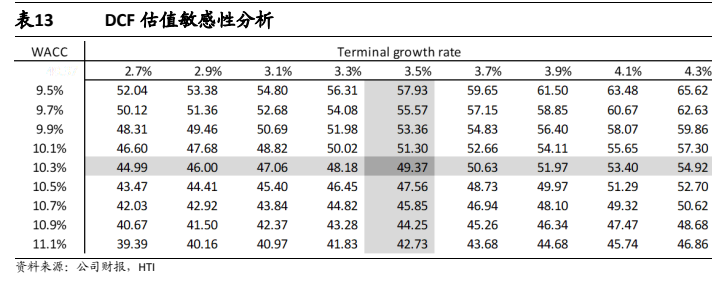
海通国际首次覆盖劲方医药(2595 HK),给予"优于大市"评级,目标价49.37港元,基于WACC 10.3%、永续增长率3.5%的DCF模型。 公司是国内RAS赛道龙头,全球RAS突变患者超600万,潜在市场巨大,2026 ASCO上Daraxonrasib的优异数据进一步推升赛道热度。 三大核心RAS资产形成梯次兑现闭环:GFH925(KRAS G12C)作为国内首款商业化KRAS G12C抑制剂,与信达生物合作落地,截至2025年8月累计收取4960万美元;GFH375(KRAS G12D)在经治mPDAC中ORR达40.7%、DCR达96.7%、mPFS为5.52个月,展现同类最佳潜力,已进入III期注册临床并授权Verastem开发大中华区外权益;GFH276(pan RAS)对标Daraxonrasib,有望获得更优安全窗口,将于2026 ESMO首次披露一期疗效数据。 预计公司FY26-FY28营收分别为1.5/1.7/2.5亿元,归母净亏损分别为2.3/2.2/2.0亿元,核心管线正步入密集催化期。
主要观点
- 公司是国内RAS赛道龙头,全球RAS突变患者超600万,三大核心资产精准卡位不同发展阶段,形成从商业兑现、中期估值上行到打开远期天花板的完整逻辑闭环。
- GFH925是国内首款获批的KRAS G12C抑制剂,通过信达生物实现商业化,截至2025年8月公司已累计从信达生物收取4960万美元,包括首付款、开发及监管里程碑和特许权使用费。
- GFH925授权信达生物的交易中,公司已获2200万美元首付款,并可获得最高1.32亿美元里程碑付款及分级特许权使用费。
- GFH375在经治KRAS G12D突变mPDAC中展现同类领先单药活性,600mg QD剂量下ORR达40.7%、DCR达96.7%、mPFS为5.52个月,ORR高于INCB161734、Zoldonrasib等同类资产。
- GFH375胰腺癌适应症已率先进入III期注册临床并获突破性疗法认定,大中华区外已授权给Verastem Oncology进行全球联合开发,劲方获1150万美元预付款及有望超6.25亿美元后续里程碑付款。
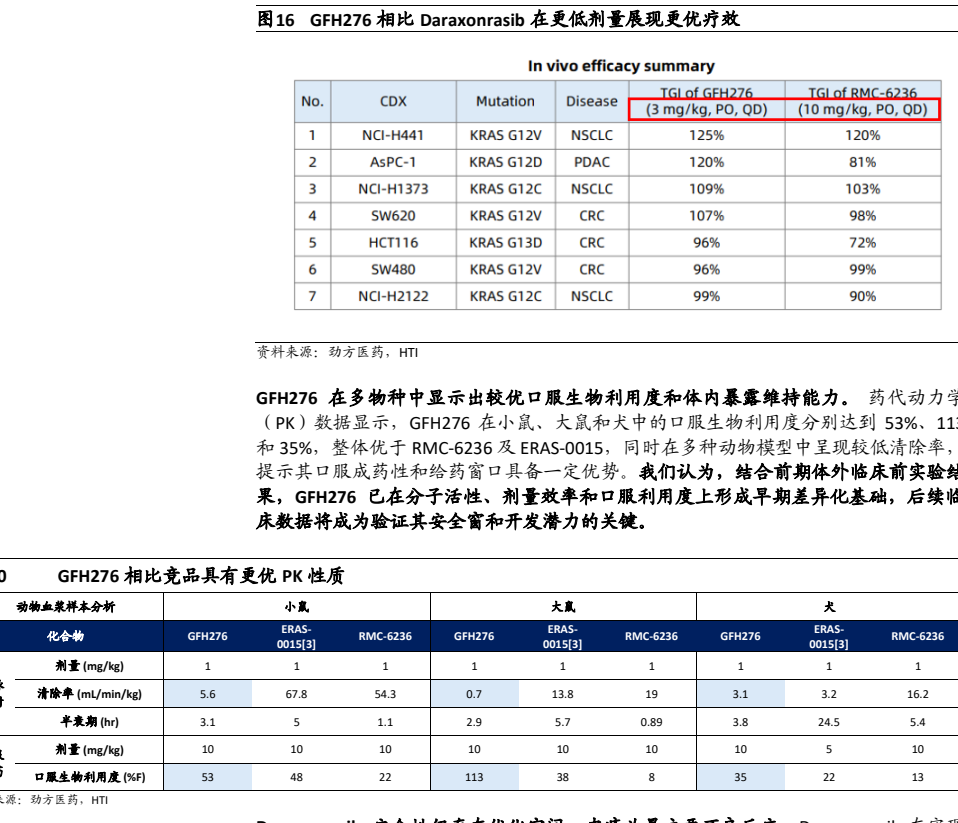
- GFH276(pan RAS)与Daraxonrasib具备同类机制,临床前数据提示有望获得更优安全窗口,公司将于2026年ESMO大会首次披露一期疗效数据并同步更新安全性及PK特征。
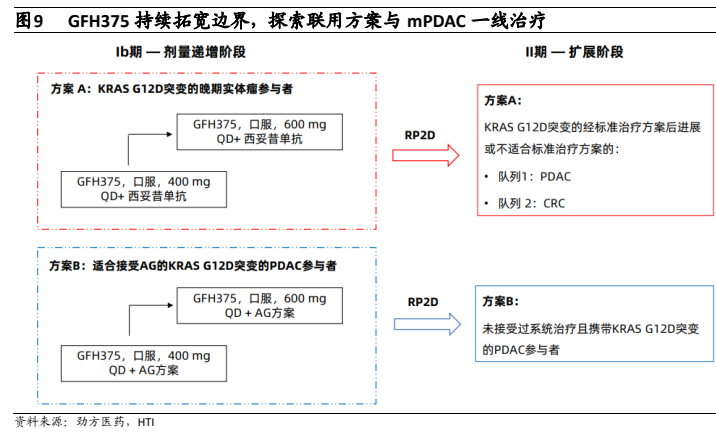
- GFH375针对2L+ mPDAC的随机III期研究预计于2027H1读出数据并有望于2028年兑现商业化;2L+ NSCLC单臂关键性研究预计2027年公布结果、2028年实现附条件上市。
- 预计公司FY26-FY28营收分别为1.5/1.7/2.5亿元(增速17%/13%/45%),归母净亏损分别为2.3/2.2/2.0亿元,毛利率从FY25的64.2%提升至FY26的85.0%。
- Verastem的TARGET-D 201/202/203三项II期研究预计2026年底前完成入组,分别覆盖2L mPDAC联用、2L/3L NSCLC及2L以上无症状脑转实体瘤。
- 公司管线从RAS靶点矩阵向多技术平台延伸,布局口服小分子、降解药物、双特异性抗体及FAScon ADC平台,首个EGFR-Pan RAS ADC(GFS784)已进入IND申报阶段,为全球首个IND获受理的RAS ADC药物。
- Daraxonrasib海外销售峰值有望突破百亿美元,已启动RASolute 302(2L+ mPDAC,NDA planning)、RASolute 303(1L mPDAC)、RASolve 301(经治RAS突变NSCLC)等多项III期临床。
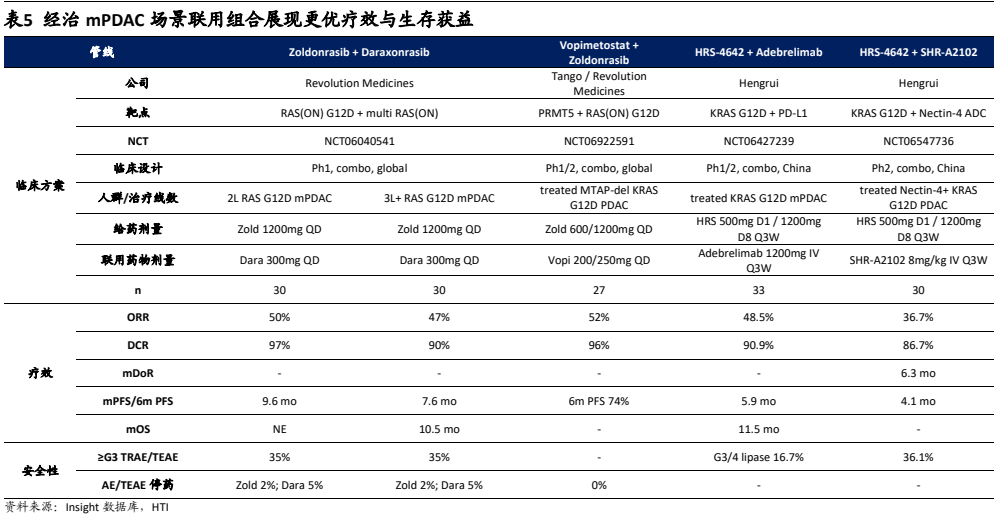
- KRAS G12D抑制剂联合化疗有望重塑一线mPDAC治疗格局,Zoldonrasib联合mFFX在1L KRAS G12D mPDAC中ORR达82%、DCR达96%,较现有化疗水平(ORR约20%-40%)显著提升。
论述逻辑
- 全球RAS突变患者超600万且广谱领域存在巨大临床空白 → 2026 ASCO上Daraxonrasib优异数据推升赛道热度,RAS赛道迈入全面兑现期 → 劲方医药作为国内RAS赛道龙头,三大核心资产梯次布局形成闭环:GFH925已商业化兑现提供现金流支撑 → GFH375在经治mPDAC展现同类最佳疗效信号(ORR 40.7%),驱动中期估值上行 → GFH276对标Daraxonrasib有望me better,打开远期天花板 → 核心管线进入密集催化期(ESMO数据读出+III期推进) → DCF模型(WACC 10.3%、永续增长率3.5%)给出目标价49.37港元 → 首予"优于大市"评级
关键展望
- GFH276将于2026年ESMO大会首次披露一期疗效数据,并同步更新安全性及PK特征,是打开公司远期估值天花板的关键节点。
- GFH375针对2L+ mPDAC的随机III期研究预计2027H1读出数据,有望2028年兑现商业化。
- GFH375的2L+ NSCLC单臂关键性研究现已启动,预计2027年公布临床结果,2028年实现附条件上市。
- Verastem的TARGET-D 201/202/203三项II期研究预计2026年底前完成入组,GFH375有望在多瘤种中快速进入注册验证阶段。
- GFS784(全球首个pan-RAS ADC)IND已于2026年1月获CDE受理,后续IND获批及I期安全性数据值得关注。
- Revolution Medicines拟基于RASolute 302阳性结果递交Daraxonrasib全球上市申请,若顺利上市将成为泛RAS抑制剂商业化落地里程碑。
关键图表
图1. 报告关键图表(第3页)
图2. 表 5
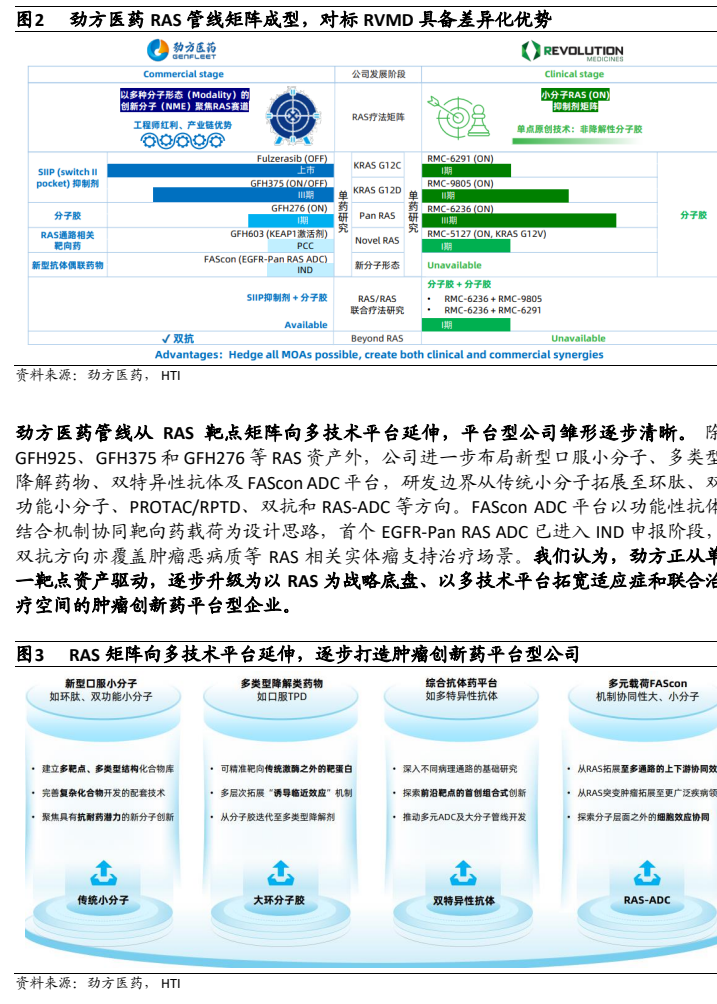
图3. 报告关键图表(第11页)
图4. 报告关键图表(第17页)
图5. 报告关键图表(第19页)
图6. 表 3
图表 3
图表 4
图表 5
图表 6