美银:理解美联储短端政策管道
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行这份美国利率 primer 系统解释美联储如何通过 administered rates、联邦基金市场、隔夜逆回购、常备回购、准备金和资产负债表来控制短端利率。报告强调,理解美国收益率曲线前端必须从 plumbing 入手:美联储以有效联邦基金利率为政策目标,用准备金余额利率形成核心锚,用隔夜逆回购防止利率过低,用常备回购限制担保融资利率过高。联邦基金市场本身已高度特殊化,联邦住房贷款银行是主要出借方,外资银行是主要借入方。报告还拆解了美联储资产负债表中准备金、财政部账户、流通货币、外国逆回购、递延资产和准备金管理购买的相互影响,并讨论未来可能的资产负债表变化。
主要观点
- 报告首先说明,美联储实施货币政策不是只宣布目标区间,而是通过一整套短端利率工具把市场利率稳定在目标区间内。有效联邦基金利率是主要政策目标,准备金余额利率像磁铁一样吸引银行资金利率。
- 隔夜逆回购和常备回购分别构成下限和上限工具。隔夜逆回购让合格对手方把现金放回美联储,防止市场利率跌得过低;常备回购则在国债融资紧张时向体系注入现金,防止担保融资利率过高。
- 联邦基金市场的结构已经与传统银行间市场不同。联邦住房贷款银行是主要出借者,外资银行是主要借入者,原因是外资银行监管约束较轻,可以通过借入联邦基金并持有准备金赚取利差。
- 准备金余额是判断货币市场状态的核心变量。量化紧缩曾压低准备金,但美联储准备金管理购买让准备金稳定;当财政部账户、流通货币或其他负债上升时,在资产不变情况下准备金会下降。
- 报告把美联储资产负债表拆成资产端和负债端。资产端主要是美国国债、抵押贷款支持证券和机构证券,负债端主要是准备金、流通货币、财政部账户和逆回购等项目,二者的相对变化决定短端流动性。
- 财政部现金余额是准备金波动的重要来源。若财政部账户上升,银行准备金通常下降;若财政部支付流出增加,准备金回升。因此短端资金市场需要同时跟踪财政现金流和美联储操作。
- 隔夜逆回购使用量在 2022-2025 年量化紧缩期间明显下降,说明货币市场多余现金被持续吸收。到 2026 年,货币市场基金使用比例下降,短端利率更依赖准备金和回购工具共同稳定。
- 准备金管理购买是 2026 年的重要机制。美联储从 2025 年底开始买入短债来管理准备金,报告预计 2026 年后期购买速度会上升,并根据货币市场利率走势调整节奏。
- 长期资产负债表问题包括递延资产、负净利差和未来再投资方式。随着政策利率下降和证券组合周转,美联储负净息差会收窄;若取消准备金余额利率,美联储可能先依赖逆回购、最终缩表。
- 报告讨论的蓝天方案是把银行常备回购利率设为准备金余额利率,以减少银行需要持有的准备金缓冲。但这会改变银行流动性管理激励,属于制度设计而非近期基准情形。
论述逻辑
美联储需要把短端市场利率控制在目标区间 → 准备金余额利率锚定银行资金利率 → 隔夜逆回购提供下限、常备回购提供上限 → 联邦基金市场由联邦住房贷款银行和外资银行主导 → 准备金受量化紧缩、财政部账户、流通货币和美联储购买共同影响 → 资产负债表结构决定货币市场是否处于充裕或充足状态 → 2026 年政策 plumbing 的关键是准备金管理购买和短端利率稳定。
关键展望
- 短期内,美联储仍会以准备金余额利率、隔夜逆回购和常备回购来稳定有效联邦基金利率,货币市场波动主要取决于准备金和财政部现金余额的变化。
- 若准备金继续下降或财政部账户上升,前端利率可能更频繁靠近工具上限,美联储可能需要提高准备金管理购买节奏或调整 administered rates。
- 若政策降息推进,美联储资产组合收益率和负债成本的差距会收窄,递延资产压力会逐步缓解,但这不会立刻改变短端政策框架。
- 长期制度上,常备回购、准备金余额利率和资产负债表规模的组合仍可能调整;但报告更像操作框架 primer,而不是立即预测重大制度重构。
推荐标的
- 报告未给出方向性交易推荐;投资含义是美国前端利率、回购利率、短债和货币市场基金定价必须同时跟踪美联储工具利率、准备金余额、财政部现金账户和准备金管理购买。
关键图表
Exhibit 1:关键利率相对美联储目标区间显示,美联储主要通过准备金余额利率和隔夜逆回购控制有效联邦基金利率。

Exhibit 2:美联储基金成交量显示,美国短端无担保资金市场规模已较为集中。

Exhibit 3:有效联邦基金利率与隔夜银行融资成交量对比显示,年初以来后者日均约 2770 亿美元。

Exhibit 4:有效联邦基金成交量占隔夜银行融资成交量比例显示,联邦基金市场只是更广泛银行融资的一部分。

Exhibit 5:美联储准备金余额在量化紧缩后下降,但随后因准备金管理购买而稳定。
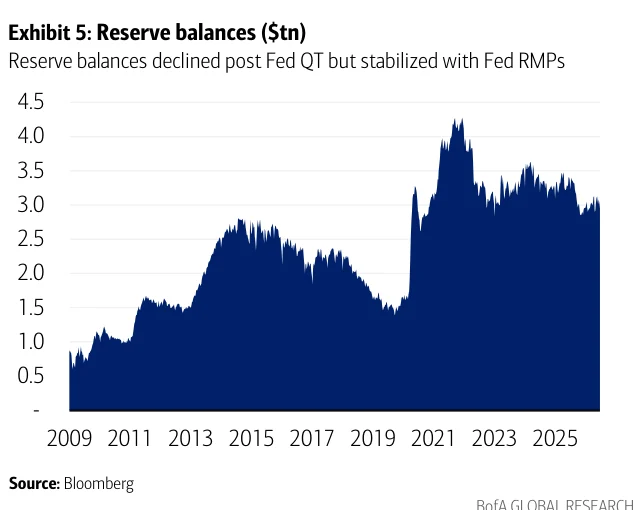
Exhibit 6:准备金余额利率与有效联邦基金利率利差显示,美联储可通过工具利率调整控制政策目标。

Exhibit 7:有效联邦基金利率与隔夜逆回购利率及利差显示,下限工具仍约束短端利率。

Exhibit 8:担保隔夜融资利率与隔夜逆回购利率及利差显示,美国担保融资市场也受美联储下限工具影响。
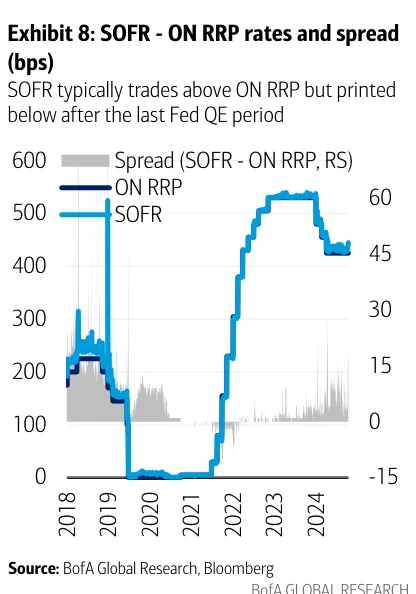
Exhibit 9:一个月国库券利率与隔夜逆回购利率关系显示,短债收益率围绕政策下限波动。

Exhibit 10:对手方隔夜逆回购使用占比显示,货币市场基金通常是主要使用者,但 2026 年已回落。

Exhibit 11:合格隔夜逆回购对手方清单显示,美联储下限工具覆盖货币基金、银行和政府支持机构。

Exhibit 12:2022 年现金充裕时三方回购利率曾低于准备金余额利率,反映流动性过剩压低市场利率。

Exhibit 13:美联储隔夜逆回购使用量在 2022-2025 年量化紧缩期间明显下降。

Exhibit 14:常备回购使用量显示,该工具主要在季末等压力时点出现小规模使用。

Exhibit 15:常备回购最低投标利率显示,美联储用该工具限制担保融资利率上行。

Exhibit 16:截至 2026 年 6 月 30 日,美联储政策执行利率和工具汇总展示各工具在目标区间中的位置。

Exhibit 18:美联储六次调整准备金余额利率,以使有效联邦基金利率接近目标区间中点。

Exhibit 17:隔夜利率和美联储工具在目标区间内运行,显示政策管道整体仍有效。

Exhibit 19:美联储五次调整隔夜逆回购利率,帮助维护短端市场利率下限。

Exhibit 20:无担保信用敞口按投资类型显示,美联储基金占联邦住房贷款银行投资的大多数。

Exhibit 21:联邦住房贷款银行和联邦基金动态显示,前者是主要出借方,外资银行是主要借入方。

Exhibit 22:截至 2024 年末,外资银行占联邦基金成交量 93%,主导美国联邦基金借入。

Exhibit 23:美联储基金市场借款方分布显示,市场参与结构高度集中。

Exhibit 24:银行现金资产比率显示,外资银行监管约束较轻,使其更能从准备金套利中获利。

Exhibit 25:2026 年一季度美国国内银行美联储基金活动前十名显示,国内银行参与度低于外资银行。

Exhibit 26:联邦住房贷款银行短期债务发行占比自 2020 年 10 月以来显著下降。

Exhibit 27:联邦基金与联邦住房贷款银行贴现票据利差过去曾和联邦基金成交量同步,但疫情后关系减弱。

Exhibit 28:美联储资产负债表资产端显示,美国国债和抵押贷款支持证券是主要资产。

Exhibit 29:美联储资产负债表负债端显示,准备金、流通货币和财政部账户是关键项目。

Exhibit 30:美联储公开市场账户持仓由美国国债、抵押贷款支持证券和机构证券构成。
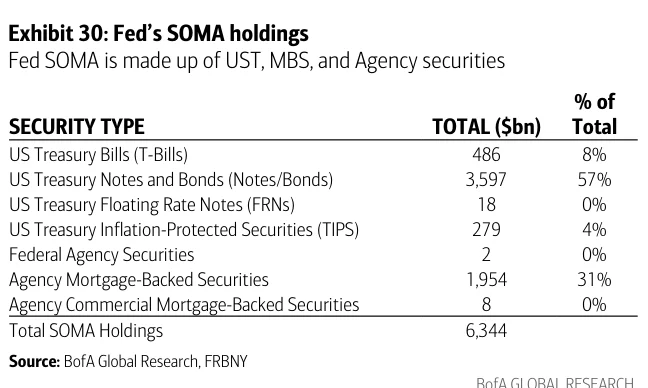
Exhibit 31:公开市场账户持仓规模显示,美联储证券组合仍是资产负债表核心。
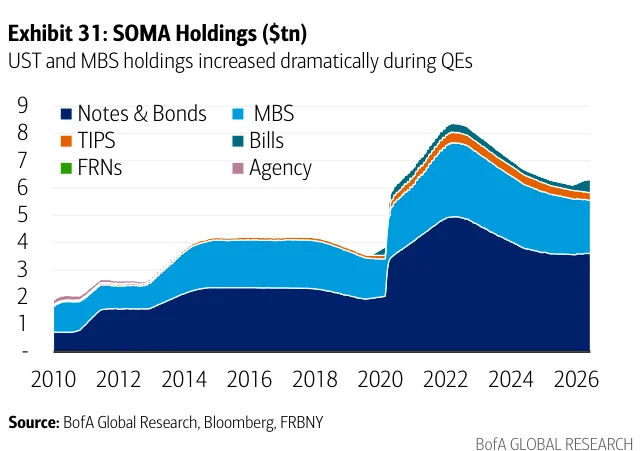
Exhibit 32:美国财政部按年份平均五日流出显示,财政部倾向保留至少五天提款额。

Exhibit 33:财政部五日流出一个月移动平均展示,政府现金支出会影响准备金波动。

Exhibit 34:财政部现金余额上升时准备金通常下降,是美国货币市场流动性的关键传导。

Exhibit 35:流通中货币规模上升会吸收美联储负债端空间,并压低其他条件不变下的准备金。

Exhibit 36:其他负债增加时,美联储资产负债表示意图显示准备金会相应下降。

Exhibit 37:外国逆回购工具展示海外官方机构在美联储负债端持有美元流动性的渠道。

Exhibit 38:担保隔夜融资利率与外国逆回购利率通常接近,显示海外官方资金利率与回购市场联动。

Exhibit 40:包含递延资产的美联储资产负债表示意图显示,负债端负项用于抵消其他负债增长。

Exhibit 39:美联储其他负债和应计股息展示,非准备金负债也会影响银行体系流动性。

Exhibit 41:美联储资产和负债加权平均成本显示,降息和证券组合周转会减轻负净息差。
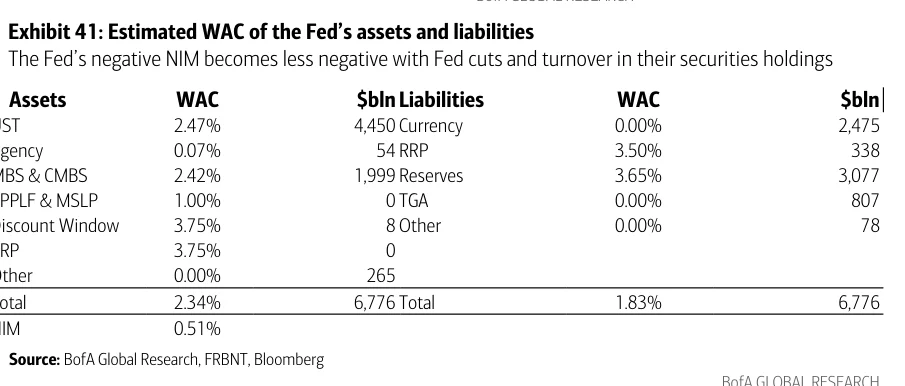
Exhibit 42:取消准备金余额利率的简化美联储资产负债表示意图显示,初期会更依赖逆回购并可能最终缩表。

Exhibit 43:2025 年底开始的美联储准备金管理购买预计在 2026 年后期加快并更多投向短债。

Exhibit 44:美联储制度下准备金需求曲线示意图解释,充裕、充足和稀缺准备金对应不同利率弹性。

Exhibit 45:美国货币市场利率和美联储准备金管理购买显示,购买节奏会依据短端利率趋势调整。

Exhibit 46:美联储充裕、充足和稀缺准备金制度对比表显示,当前目标是维持充足准备金并允许温和波动。

Exhibit 47:截至 2026 年 7 月 1 日美联储资产负债表结构显示,资产以美国国债为主,负债以准备金和货币为主。

Exhibit 48:美联储组合加权平均期限和情景预测显示,准备金管理购买与再投资将继续缩短期限。

Exhibit 49:美联储再投资操作示例展示,不同证券到期和购买安排如何影响资产组合和准备金。
