瑞银:Alphabet Inc. Class A:营收增长已在预期之中
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本季度 Search 和 Cloud 增长基本符合预期,未能像一季度那样超预期,同时公司提示两大利润率拖累:2026 年资本支出强度上升(也推高了 2027 年预测),以及持续高于预期的招聘需求导致股权激励费用(SBC)偏热。 因此,瑞银将 2027E 和 2028E 成本分别上调约 2% 和 3%,收入基本不变,自由现金流回归历史水平的能见度进一步降低。 报告担忧 2027 年资本支出可能进一步攀升,叠加当前接近峰值的估值倍数,EPS 下修概率大于上修,风险回报比不如 AMZN。 乐观情景对应每股 465 美元(41% 上行),悲观情景对应每股 253 美元(24% 下行)。
主要观点
- 本季度 Search 和 Cloud 增长大致符合预期,缺乏一季度那样的超预期亮点
- 公司提示两大利润率拖累因素:2026 年资本支出强度提升及持续招聘需求增加,SBC 高于预期
- 2027E 和 2028E 收入变化微乎其微,但成本分别上调约 2% 和 3%
- 估值基于 26 倍(不变)2028 年 6 月止全年 GAAP 摊薄 EPS 14.64 美元(此前为 15.16 美元)
- 担忧 2027 年资本支出可能进一步攀升,投入成本上升且持续投资前沿模型训练,加剧有机 EPS 下修风险
- 在接近峰值估值且 EPS 下修概率高于上修的情况下,AMZN 的风险回报比更优
- 乐观情景:$510B 积压订单高于瑞银 $482B 预期,2Q26 收入 $119.8B 超市场预期的 $107.0B,TPU 客户群扩展至算法交易和资本市场机构,对应每股 $465(41% 上行)
- 悲观情景:2026 年资本支出指引上调 $15B 至 $195B-$205B(高于市场预期的 $187B),短期利润率压缩,对应每股 $253(24% 下行)
- 自由现金流增长能否回归历史水平仍无明确答案,收入不变而成本走高使前景更不明朗
论述逻辑
- 乐观逻辑链:$510B 积压订单超预期 + 2Q26 收入 $119.8B 超市场 + TPU 客户拓展 → 2 年收入 CAGR 26% + 3Q27-2Q28E 营业利润率 34% + EPS $16.33 × 29 倍 P/E = $465/股
- 悲观逻辑链:资本支出上调 + 短期利润率压缩 + 员工成本上升 → 2 年收入 CAGR 15% + 3Q27-2Q28E 营业利润率 30% + EPS $12.06 × 21 倍 P/E = $253/股
关键展望
- 12 个月目标价 379 美元(此前 400 美元),评级中性
- 乐观情景目标价 $465/股(41% 上行空间),基于 3Q27-2Q28E EPS $16.33 × 29 倍 P/E
- 悲观情景目标价 $253/股(24% 下行空间),基于 3Q27-2Q28E EPS $12.06 × 21 倍 P/E
- 2027 年资本支出可能进一步上升,输入成本走高和前沿模型训练投入持续
推荐标的
- Alphabet Inc. Class A(GOOGL.O):评级中性,12 个月目标价 379 美元(此前 400 美元),当前价 342.09 美元(2026 年 7 月 22 日)
关键图表
图1. Alphabet公司——主要变动汇总(除每股数据外,单位:百万美元)
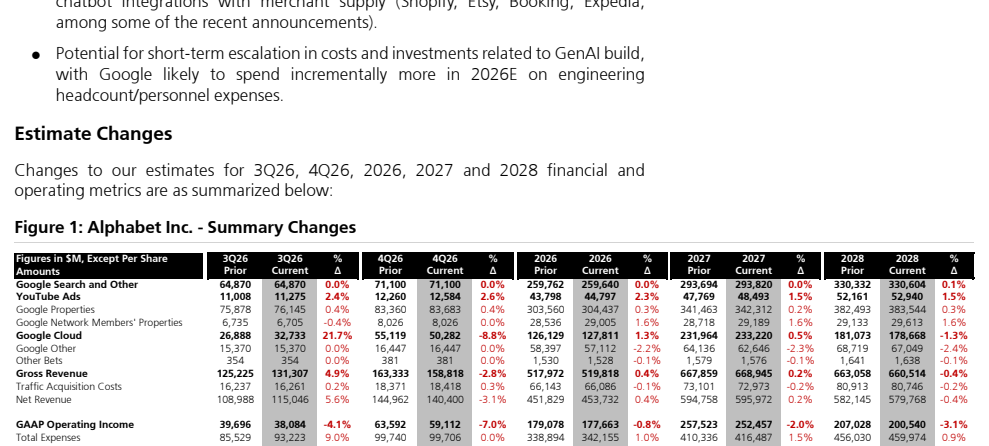
图2. Alphabet公司——财务业绩与瑞银预测对比(除特别说明外,单位:百万美元)
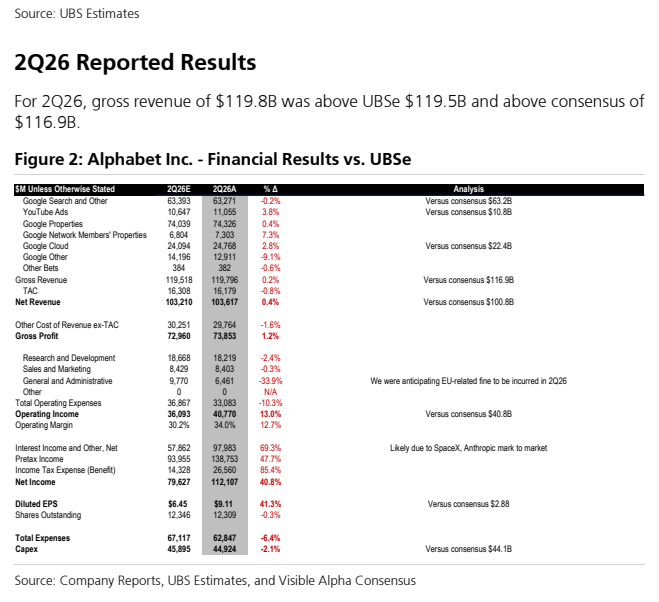
图3. Alphabet公司——估值(当前估值,单位:十亿美元)
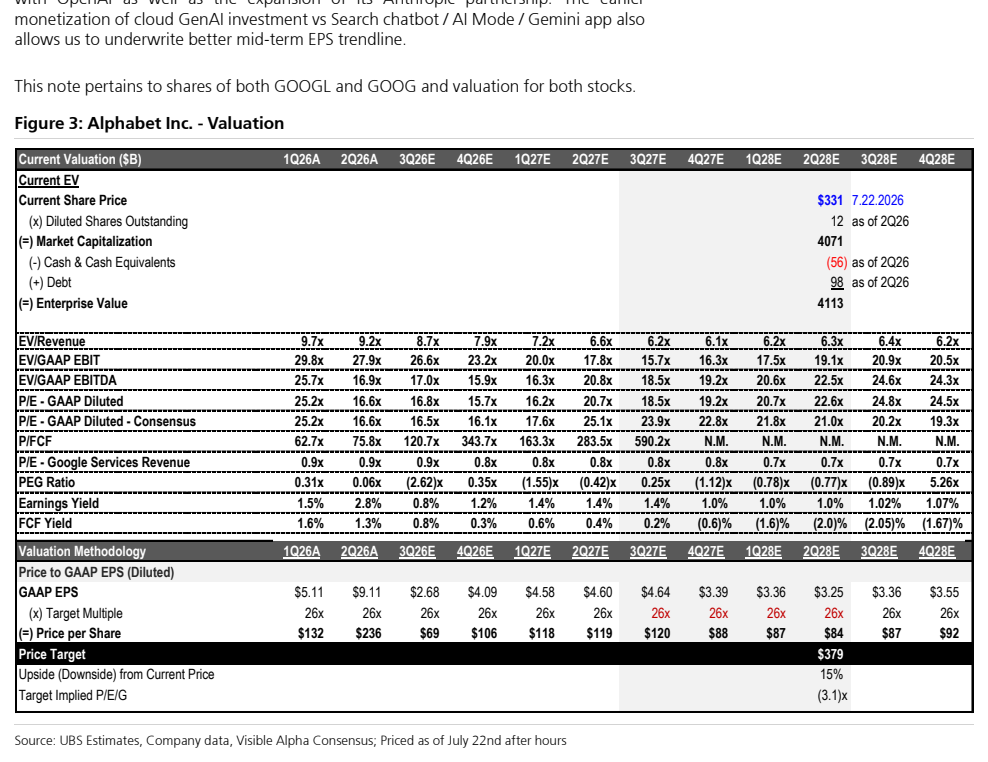
图4. Alphabet公司——上行/下行风险偏斜
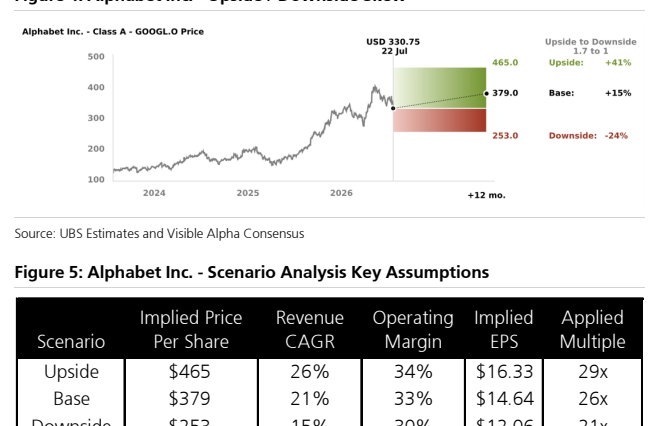
图5. Alphabet公司——情景分析关键假设、隐含价格、营收、经营及隐含应用