GoldmanSachs:韩国金融条件继续放松并支撑增长预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
这是一份高盛全球专有经济指标周度更新,核心信号是金融条件继续放松、全球活动仍高于潜在水平,但区域结构分化明显。韩国是本周焦点,其金融条件指数上周放松29个基点,主要受科技股继续引领股市反弹推动;不含俄罗斯的全球金融条件指数也因股票贡献放松0.8个基点。活动指标方面,全球CAI为2.9、三个月均值为3.0,仍高于2.5%的全球潜在增速;发达市场CAI小幅改善,新兴市场CAI则因中国5月初步CAI下降0.8个百分点而走弱。通胀、工资、就业缺口、财政脉冲和预测对比显示,全球宏观环境并非单一方向:金融条件偏宽松支持增长,但英国数据意外偏弱、美国利用率偏低、土耳其通胀预测大幅上调和部分地区GDP预测调整仍提示风险分化。
主要观点
- 金融条件是本期最突出的边际改善。韩国FCI上周放松29个基点,报告将其归因于科技板块继续带动股市反弹;全球不含俄罗斯FCI也放松0.8个基点,主要由股票市场贡献。这说明风险资产改善正在通过金融条件渠道为增长提供额外支撑。
- 全球活动指标仍高于潜在增速,但动能并不均衡。高盛全球CAI 5月值为2.9,三个月均值为3.0,高于全球潜在增速2.5%;发达市场CAI为2.2、三个月均值2.3,高于DM潜在1.6%;新兴市场CAI为4.0、三个月均值4.2,与EM潜在4.2%大致相当。
- 中国和日本的活动变化方向相反。5月初步CAI显示,中国下降0.8个百分点至4.6,三个月均值为4.4;日本上升0.7个百分点至1.3,三个月均值也为1.3。报告标题虽聚焦韩国金融条件,但活动数据提示亚洲内部增长动能出现分化。
- 美国增长活动仍较稳但利用率偏低。美国CAI 6月值为2.6、周度改善0.2、三个月均值2.7,活动水平尚可;但短期利用率分数为-1.8,三个月均值-1.9,显示美国经济仍低于潜在利用水平,这与金融条件宽松形成了支持但不代表过热的组合。
- 欧元区活动温和且内部差异明显。欧元区CAI为1.1、周度改善0.1、三个月均值1.6;德国仍为-0.9,法国0.8,意大利1.3,西班牙2.8。金融条件对欧元区、英国和美国未来增长脉冲的图表显示,宽松影响会在未来几个季度逐步传导,但幅度因地区而异。
- 就业-劳动力缺口和工资指标显示通胀压力仍需分地区判断。高盛跟踪美国、英国、法国、加拿大、澳大利亚和德国等经济体的就业-劳动力缺口,同时展示多国工资跟踪指标和工资调查领先指标。整体含义是劳动力市场不再全面过热,但工资降温速度并不同步。
- MAP意外指数显示英国明显偏弱。最新MAP意外指数中,英国约为-3.6,远弱于其他主要经济体;日本和印度位于正向区域,美国、全球、中国和欧元区更接近中性或温和水平。这意味着短期数据惊喜对英国政策和曲线的影响可能更偏鸽派。
- 通胀预测修正体现区域再分化。高盛2026年和2027年通胀预测变化图显示,土耳其通胀上调幅度突出,部分亚洲和美洲经济体也有调整;美国、英国、欧元区、日本、中国等主要经济体的预测变化则各不相同,说明全球通胀路径不宜用单一叙事概括。
- GDP预测调整中韩国和台湾更突出。2026年GDP预测变化显示,台湾自60天前以来上修幅度突出,韩国在过去一周上修居前;2027年预测中韩国、印度、波兰、阿根廷、马来西亚等上修更明显。与金融条件改善结合看,韩国科技反弹正在同时体现在市场条件和增长预期中。
论述逻辑
韩国科技股反弹 → 韩国金融条件指数上周放松29个基点 → 全球不含俄罗斯金融条件也因股票贡献放松0.8个基点 → 宽松金融条件通过未来几个季度FCI impulse支持增长 → 全球CAI仍高于潜在水平但中国走弱、日本改善 → 工资、就业缺口和MAP意外指数显示区域分化 → 通胀和GDP预测继续调整,韩国和台湾增长上修更突出
关键展望
- 金融条件方面,若科技股和风险资产继续支撑,韩国及全球FCI宽松将对未来几个季度增长形成正向脉冲;但不同国家的金融条件变化仍由股市、利率和汇率贡献分化驱动。
- 增长方面,全球CAI仍高于潜在增速,发达市场改善略强于新兴市场;中国5月活动走弱与日本改善并存,说明亚洲增长动能不能简单归为同一方向。
- 通胀和工资方面,工资跟踪指标、截尾核心通胀和调查领先指标显示价格压力仍需逐国观察,土耳其等经济体通胀预测上调提示区域性风险仍在。
- 政策和市场方面,英国MAP意外指数明显偏负、美国利用率偏低,可能增强部分市场对政策宽松或前端利率放松的敏感性;但金融条件宽松也会限制增长下行叙事。
- 预测方面,韩国和台湾增长预测上修值得关注,尤其韩国科技股反弹同时改善FCI和GDP预测;2027年增长上修更分散,需跟踪持续性。
推荐标的
- 关注韩国科技和韩国风险资产相关敞口:韩国FCI放松29个基点且2026年增长预测上修,说明科技股反弹已经改善金融条件和宏观预期。
- 维持对全球风险资产金融条件宽松效应的观察:不含俄罗斯全球FCI因股票贡献放松0.8个基点,若延续将对未来几个季度增长形成支撑。
- 对英国增长和利率保持偏防御或鸽派敏感配置:最新MAP意外指数显示英国明显偏弱,若数据继续不及预期,前端利率和曲线交易可能重新定价。
- 审慎区分中国与日本活动动能:中国5月初步CAI下降0.8个百分点,而日本上升0.7个百分点,亚洲配置需要避免用单一地区叙事覆盖分化。
- 跟踪土耳其和高通胀经济体通胀预测风险:2026年和2027年通胀预测修正显示土耳其上调突出,相关本币债和汇率资产仍需更高风险溢价。
关键图表
Exhibit 1:韩国金融条件指数上周放松29个基点,科技股继续引领股市反弹
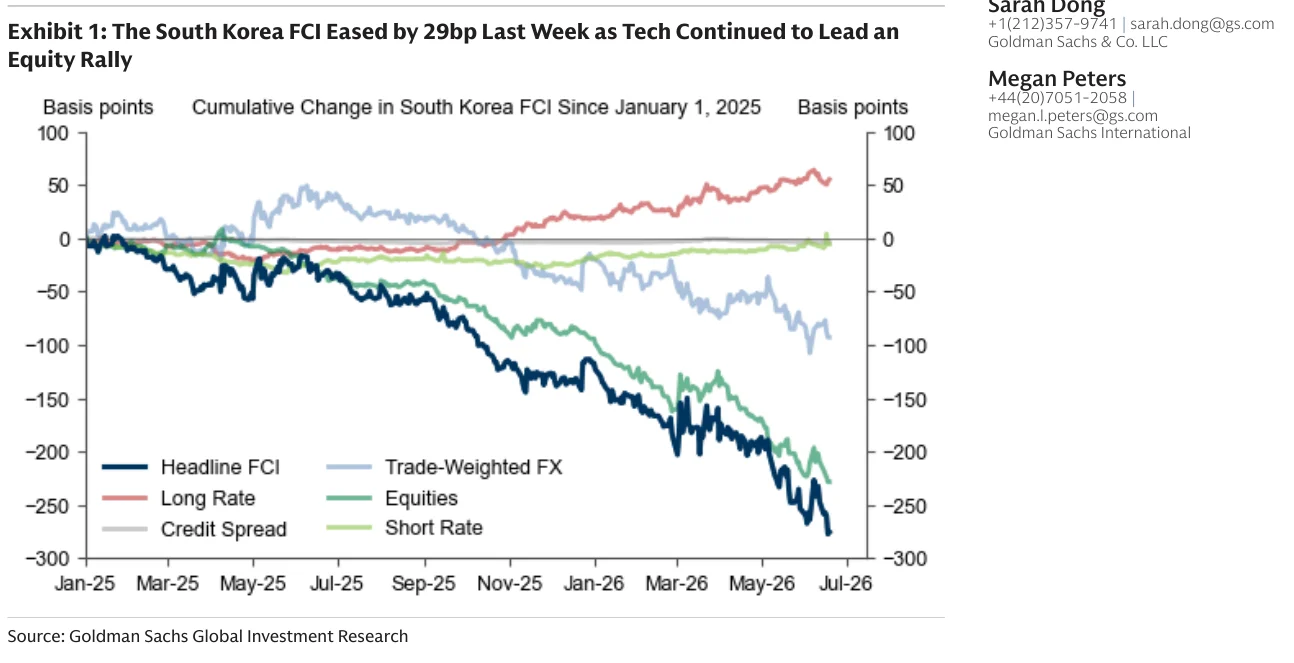
Exhibit 2:不含俄罗斯的全球金融条件指数上周因股票贡献放松0.8个基点

Exhibit 3:韩国2026年GDP增长预测被上调

Exhibit 4:中国5月初步CAI下降0.8个百分点,日本上升0.7个百分点

Exhibit 5:高盛全球CAI仍高于潜在增速

Exhibit 6:高盛工资跟踪指标和通胀指标显示主要经济体价格压力分化

Exhibit 7:高盛就业-劳动力缺口显示美国、英国、法国等劳动力供需变化

Exhibit 8:不含俄罗斯的全球金融条件指数水平及周度贡献

Exhibit 9:全球金融条件指数水平及周度贡献
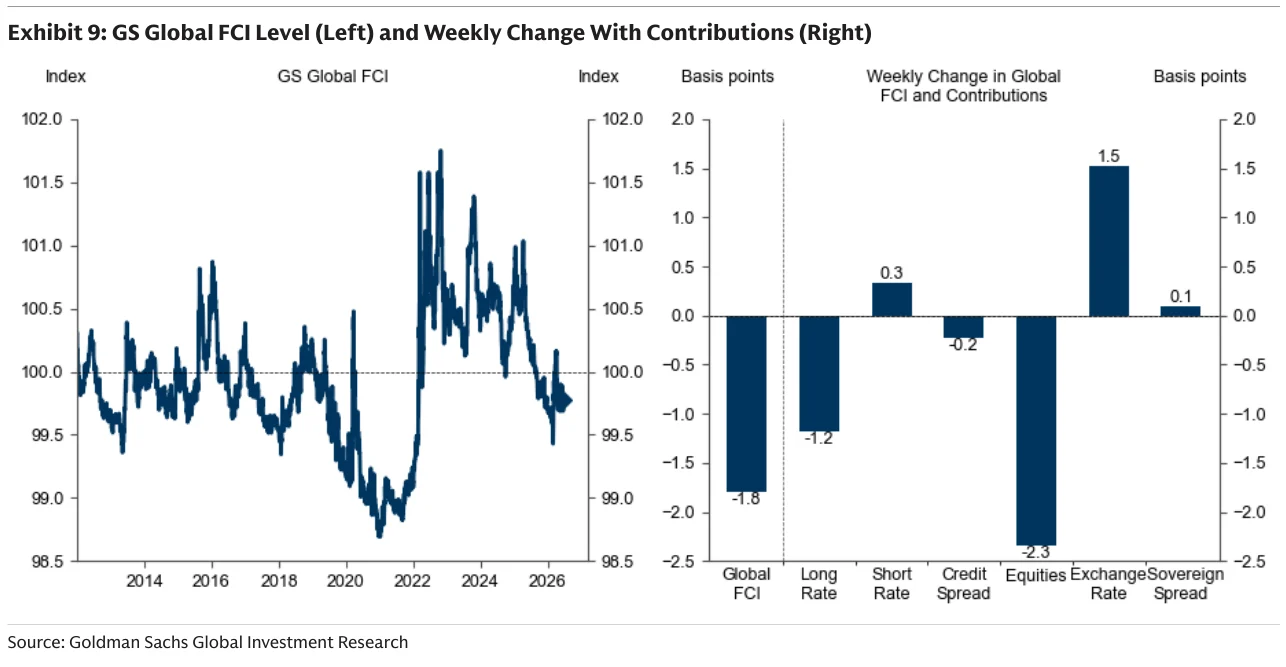
Exhibit 10:美国金融条件指数水平及周度贡献

Exhibit 11:欧元区金融条件指数水平及周度贡献
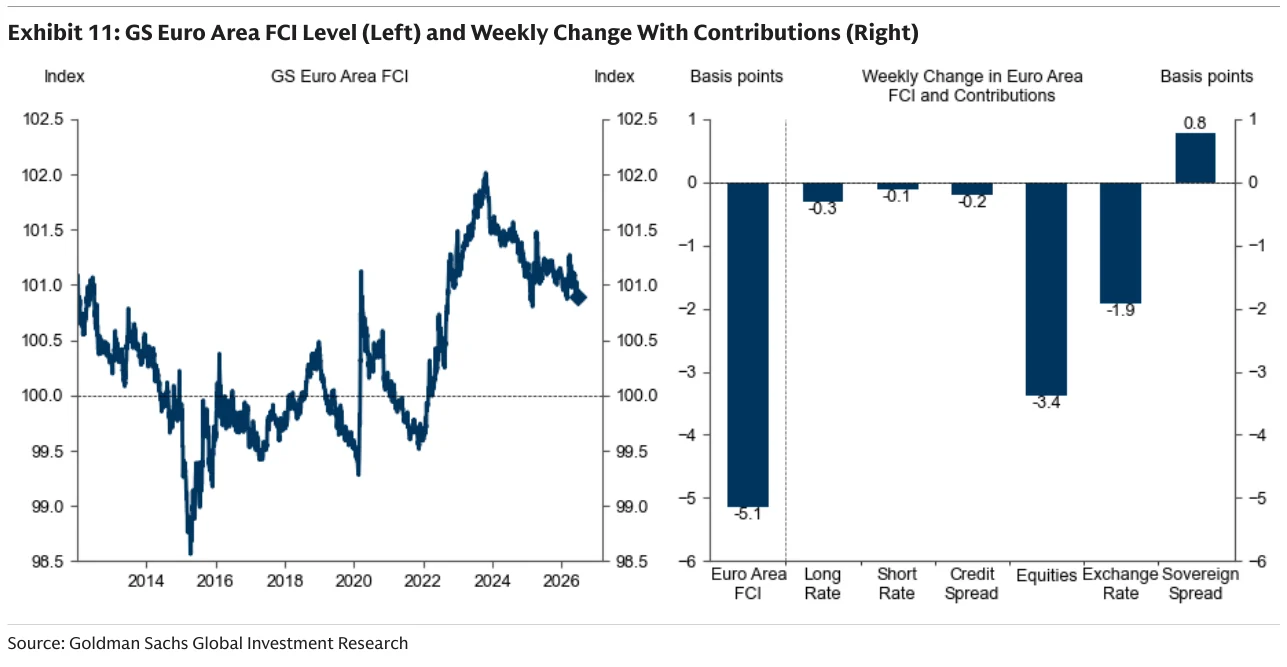
Exhibit 12:各国金融条件指数的周度变化

Exhibit 13:各国金融条件指数的同比变化

Exhibit 14:未来四个季度金融条件对增长的脉冲及欧元区、英国、美国分项
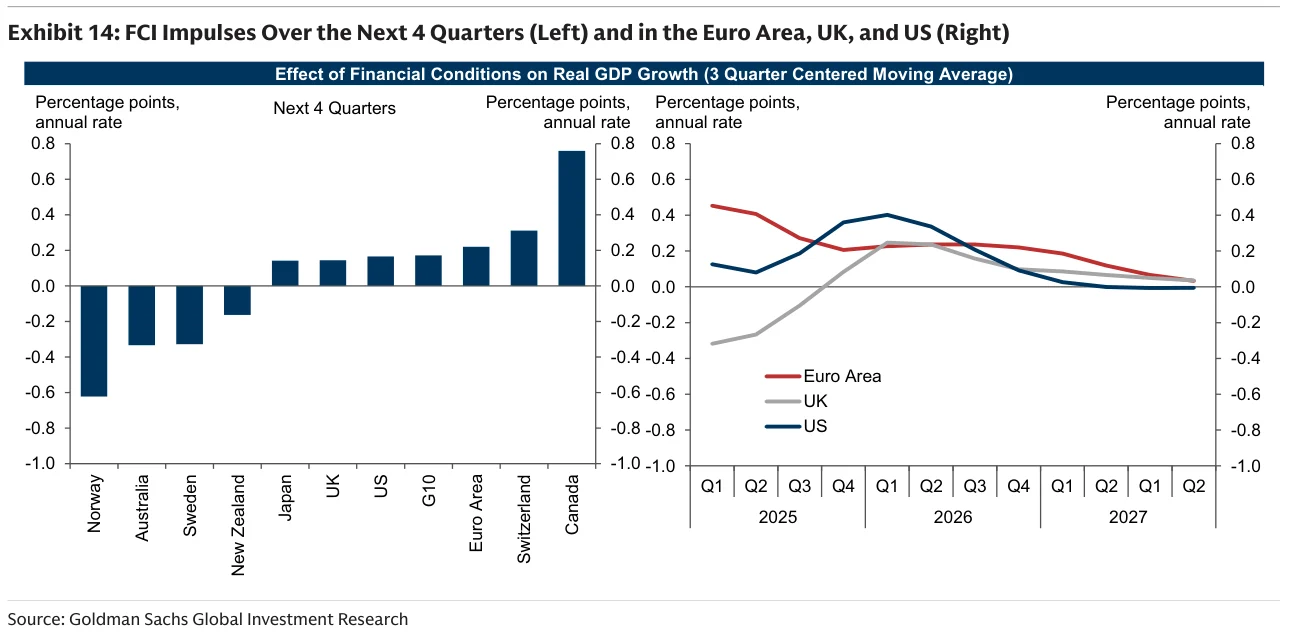
Exhibit 15:美国、欧元区、日本和英国的金融条件增长脉冲
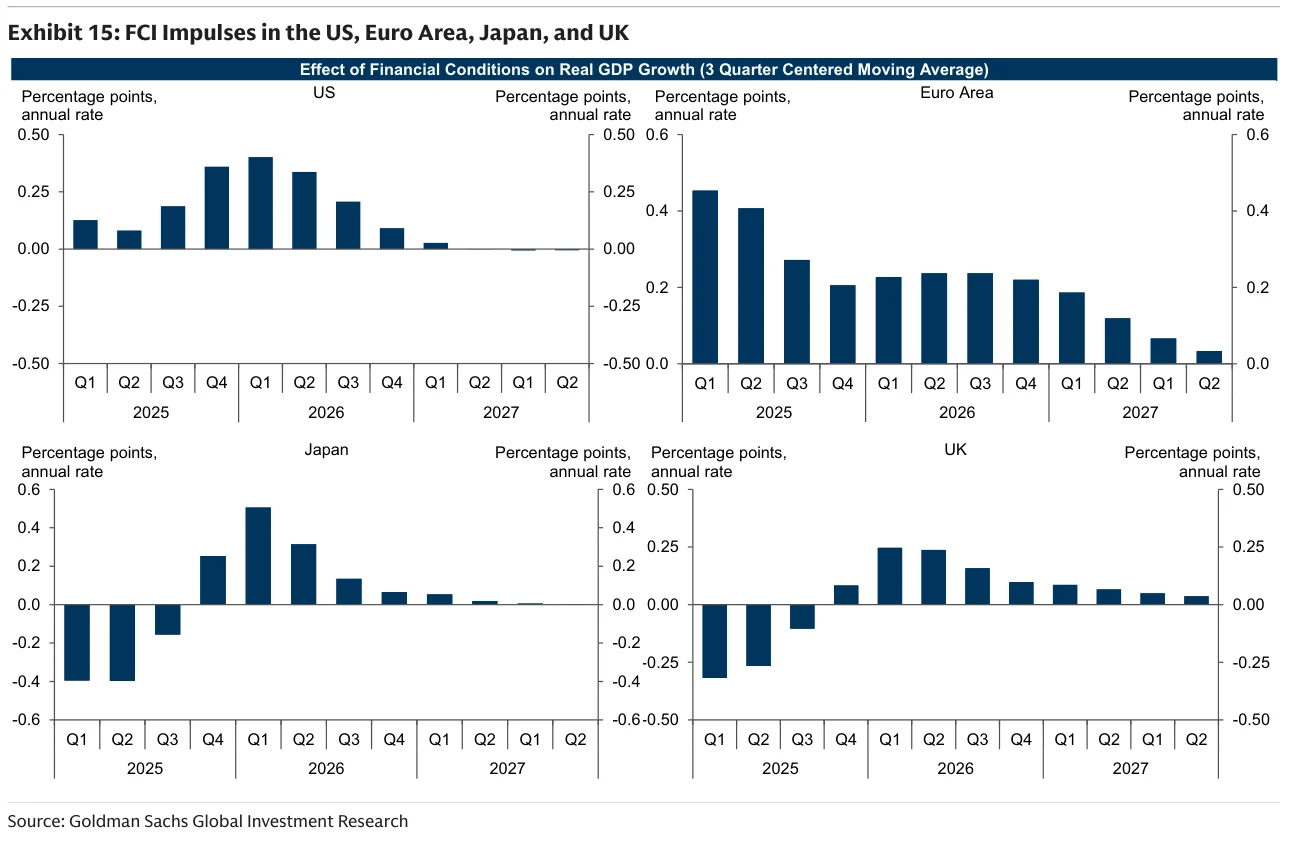
Exhibit 16:当前活动指标总览显示全球增速仍高于潜在水平

Exhibit 17:CAI热力图显示中国走弱、日本和美国改善

Exhibit 18:主要发达市场和新兴市场的当前活动指标
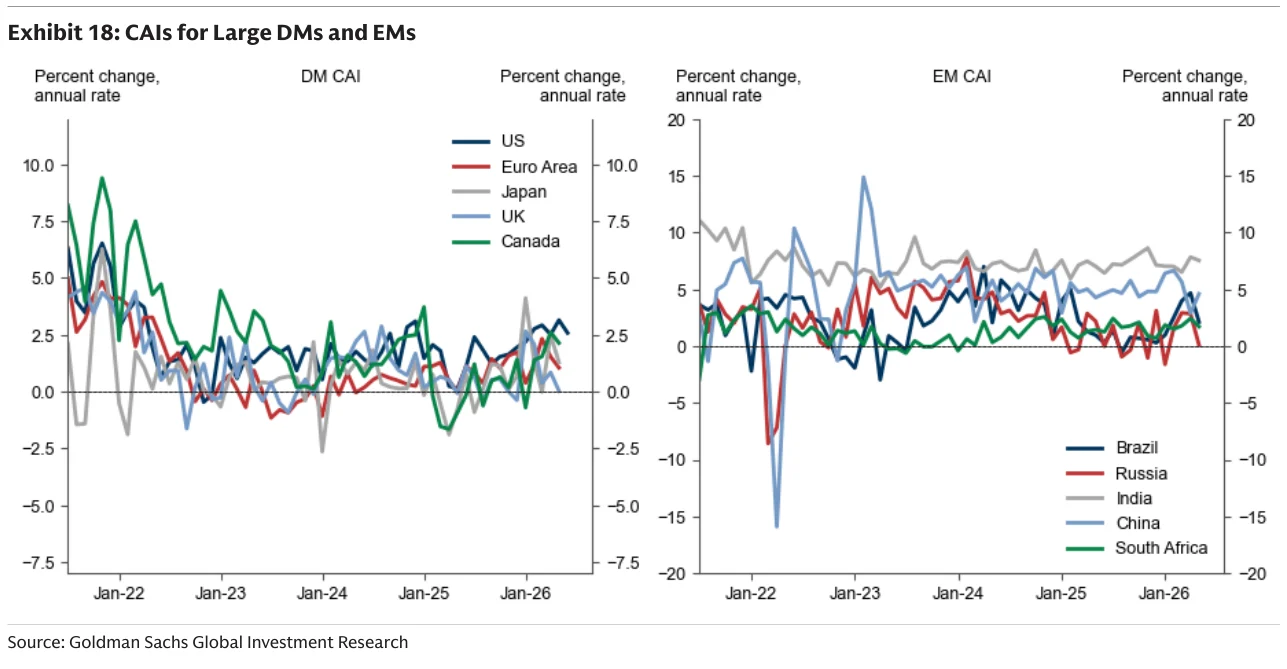
Exhibit 19:高盛MAP意外指数显示美国、欧元区和中国数据惊喜对比

Exhibit 20:最新MAP意外指数中英国明显偏弱、日本偏强
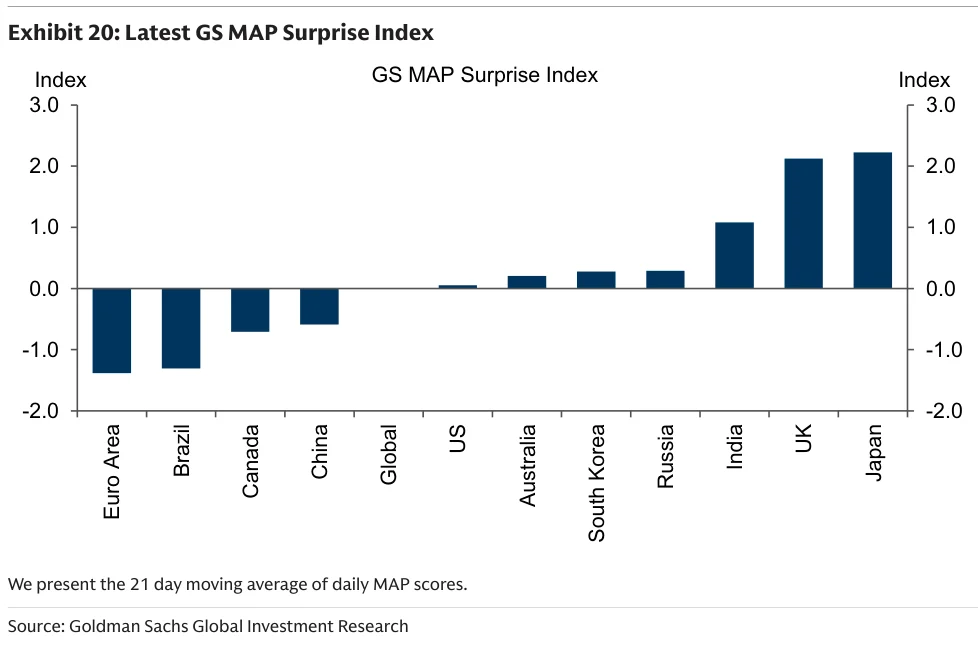
Exhibit 21:高盛截尾核心通胀指标跟踪各经济体基础通胀走势

Exhibit 22:高盛工资跟踪指标覆盖美国、欧洲、日本和G10工资增速
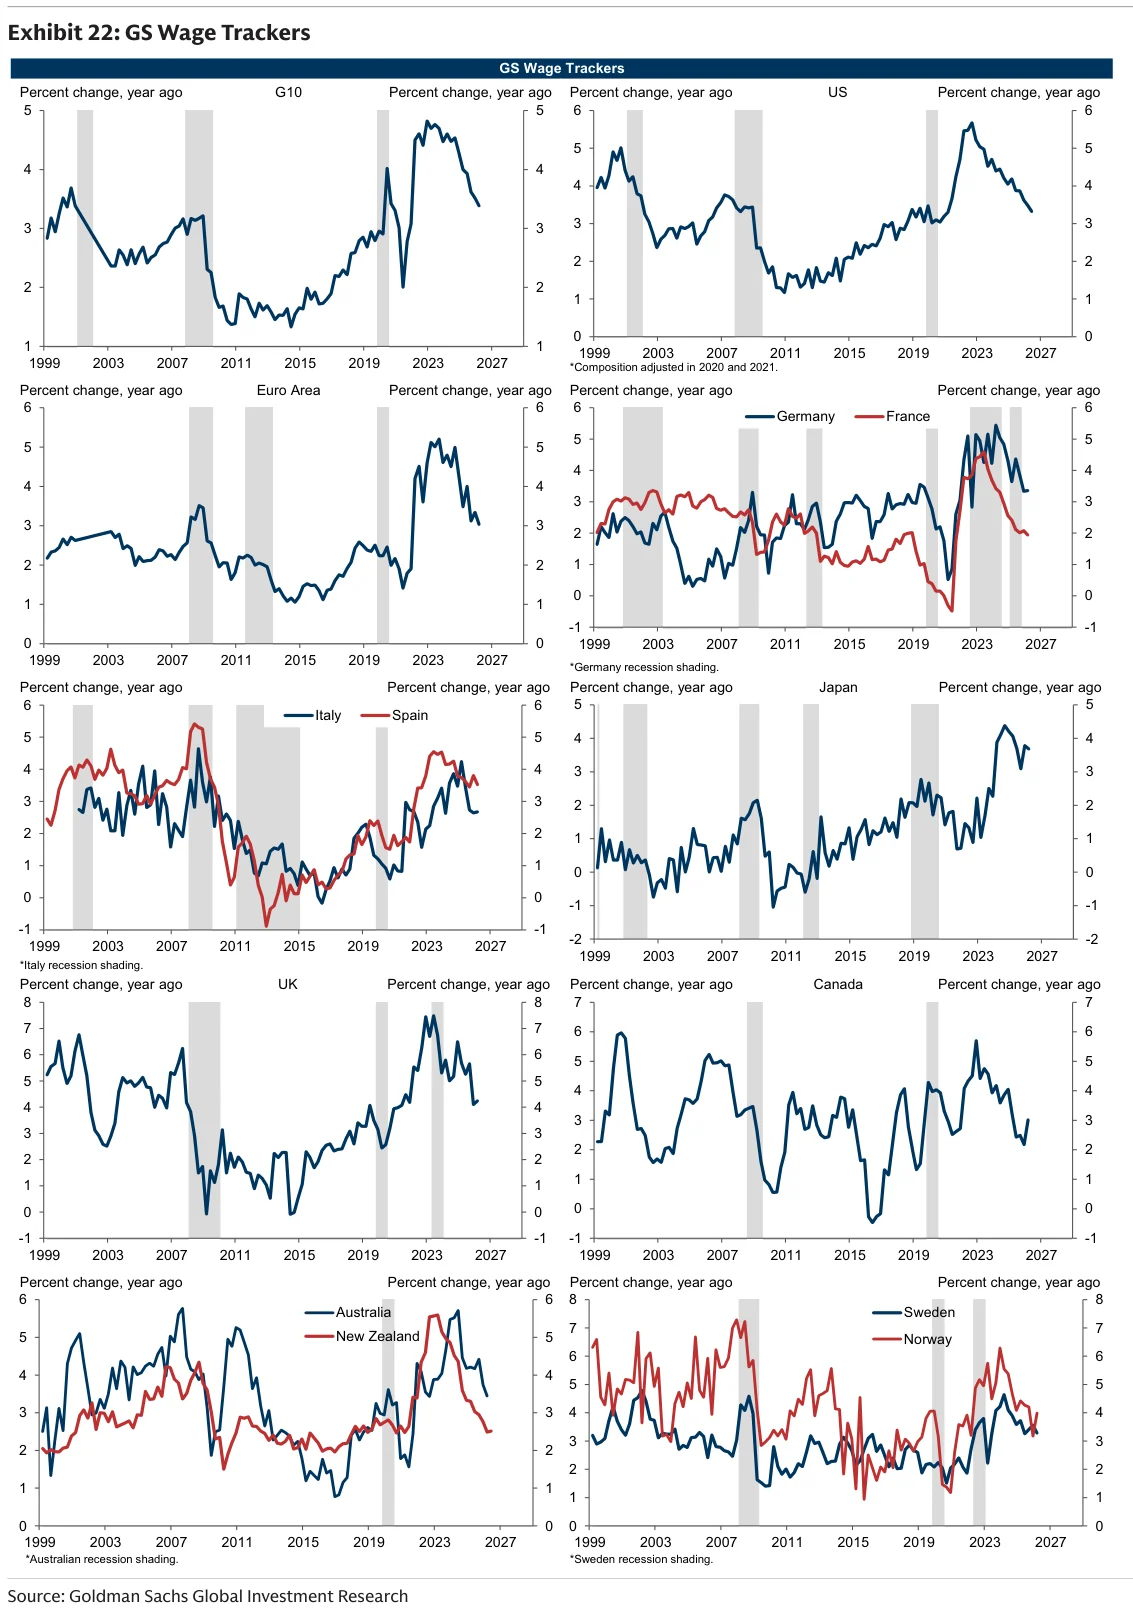
Exhibit 23:高盛序列工资跟踪指标显示近月工资动能

Exhibit 24:高盛就业-劳动力缺口跟踪美国、英国、法国、加拿大、澳大利亚和德国

Exhibit 25:工资调查领先指标按同比百分比变化跟踪美国、加拿大、英国和澳大利亚
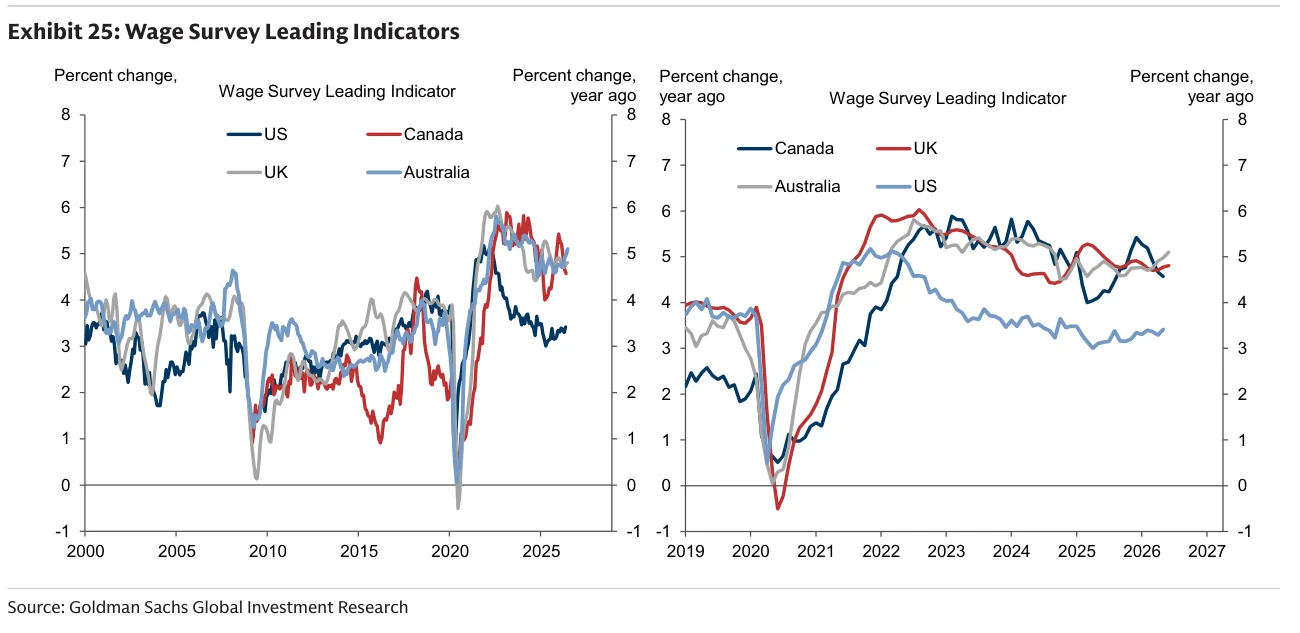
Exhibit 26:未来四个季度自上而下财政脉冲及欧元区、英国、美国分项
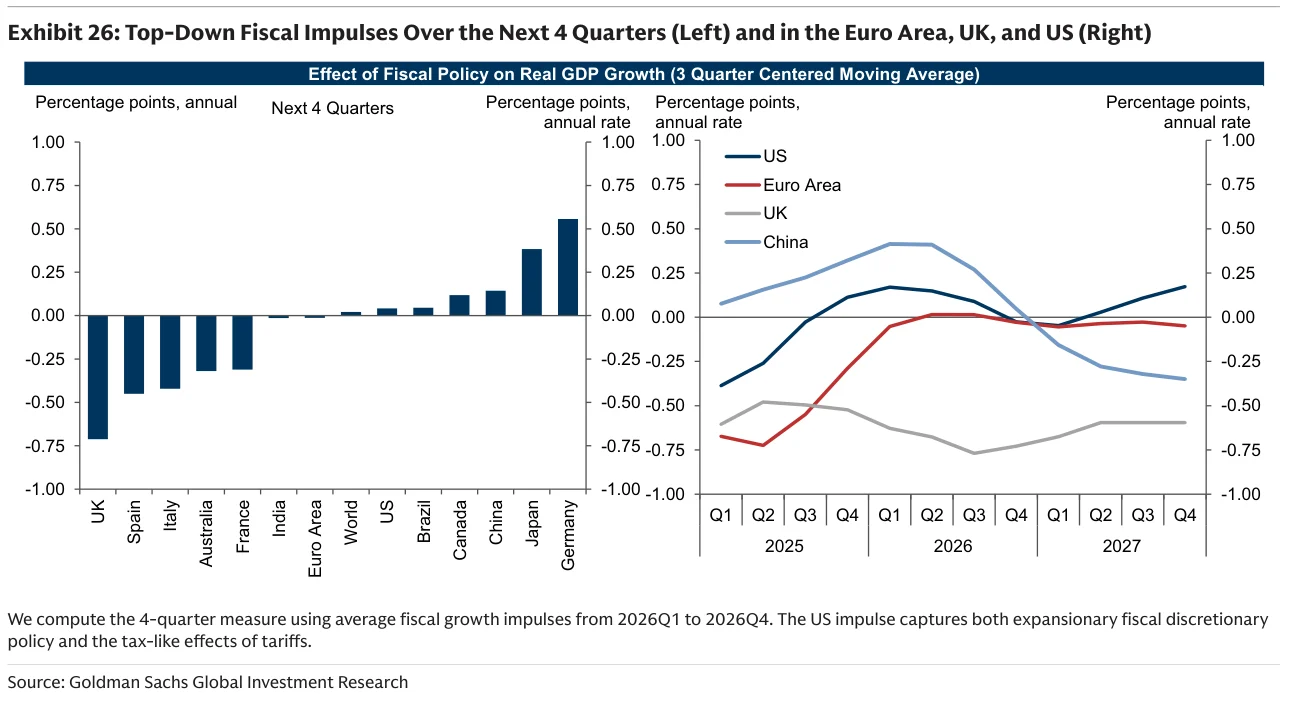
Exhibit 27:美国、欧元区、中国和英国自上而下财政脉冲

Exhibit 28:最新短期产能利用分数显示意大利、西班牙偏强、美国和英国偏弱

Exhibit 29:短期产能利用分数跟踪美国、加拿大、英国、中国、日本等经济体
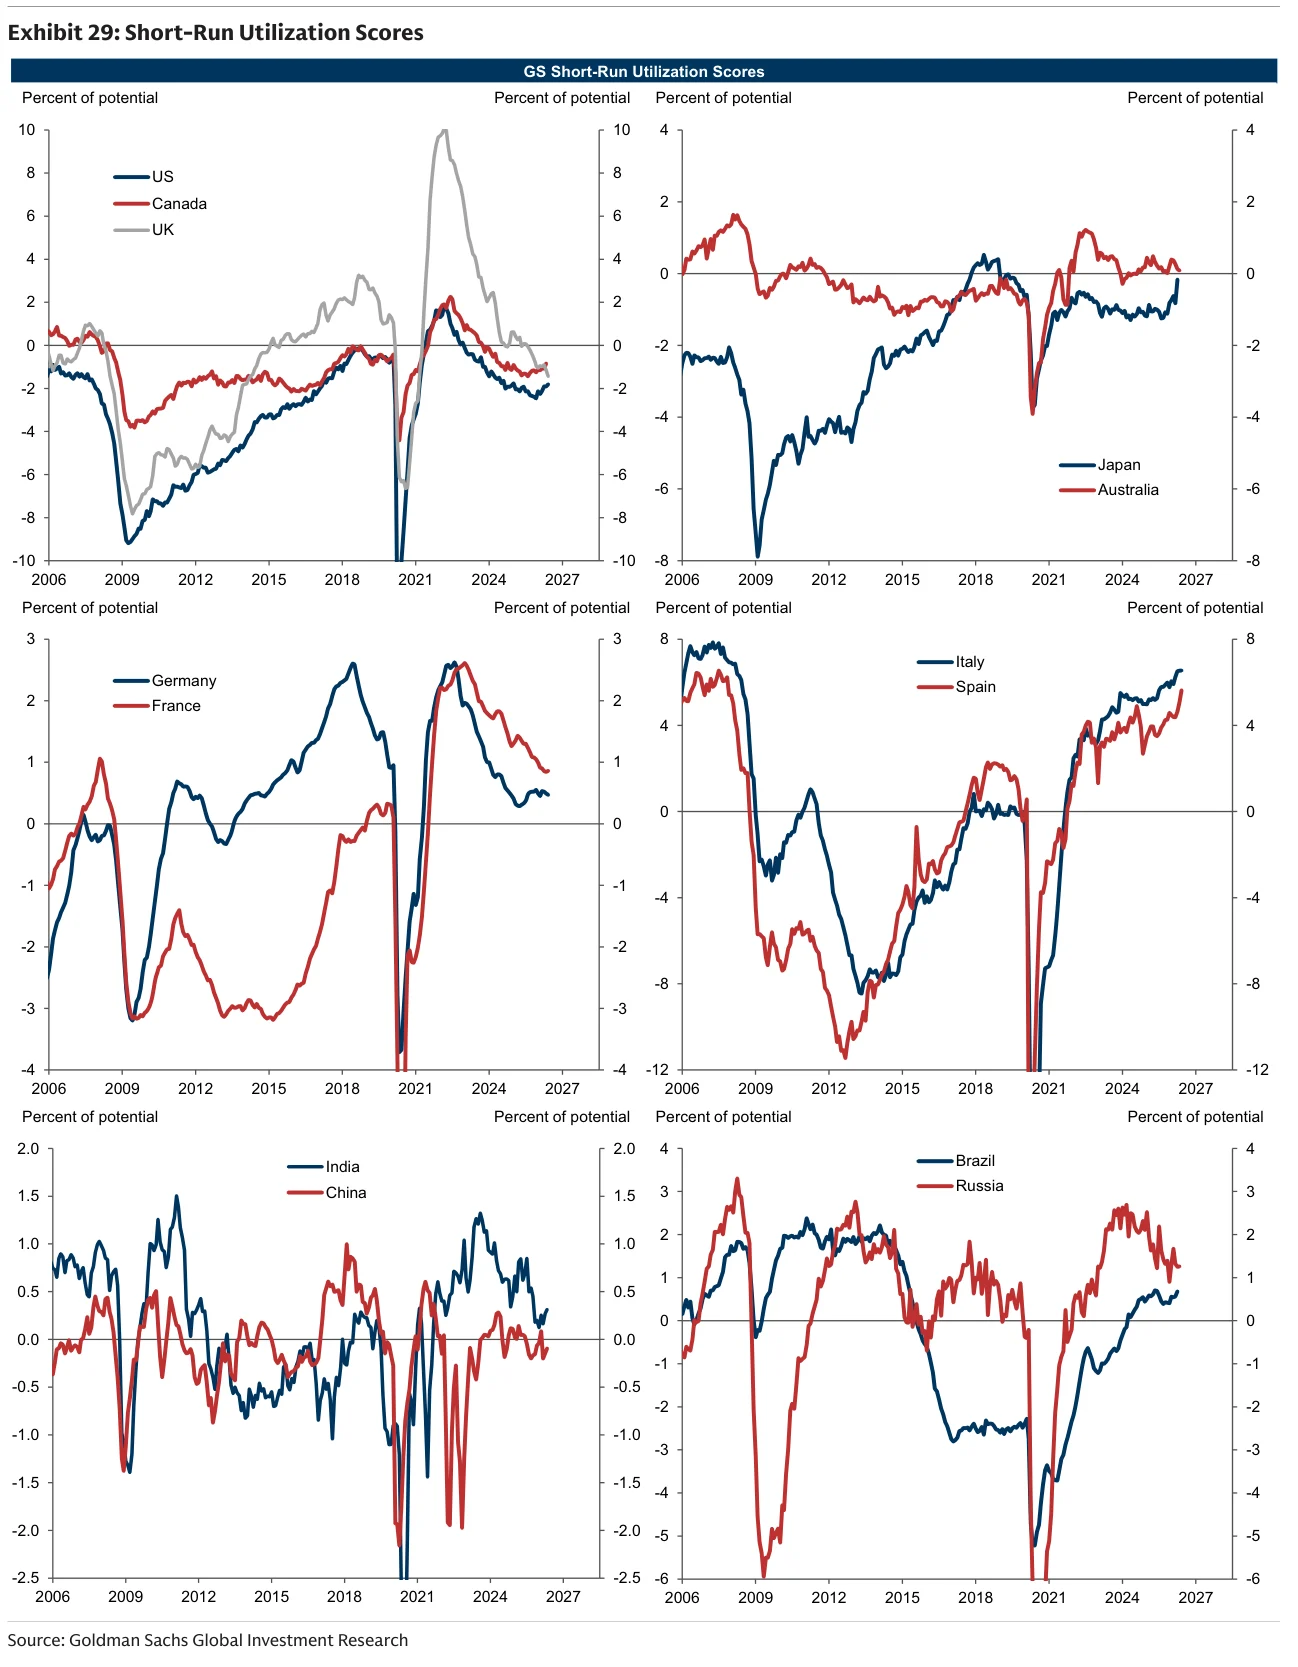
Exhibit 30:高盛2026年通胀预测变化显示土耳其和部分亚洲经济体调整较大
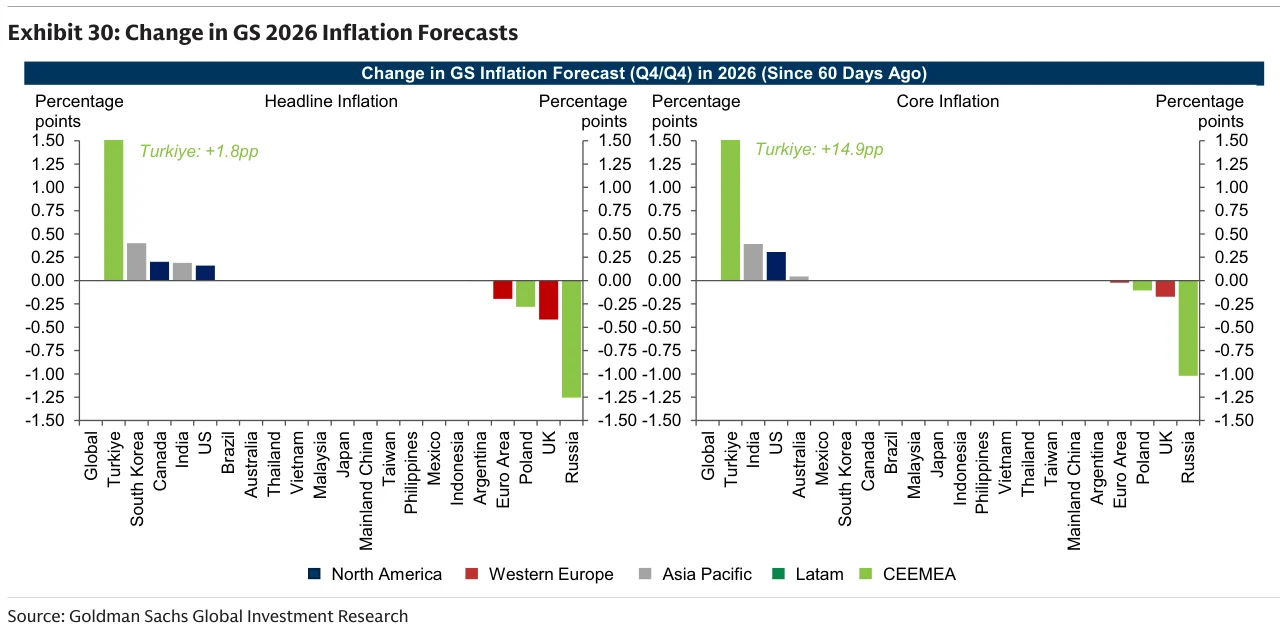
Exhibit 31:高盛2027年通胀预测变化显示美国、英国和土耳其等预测被调整
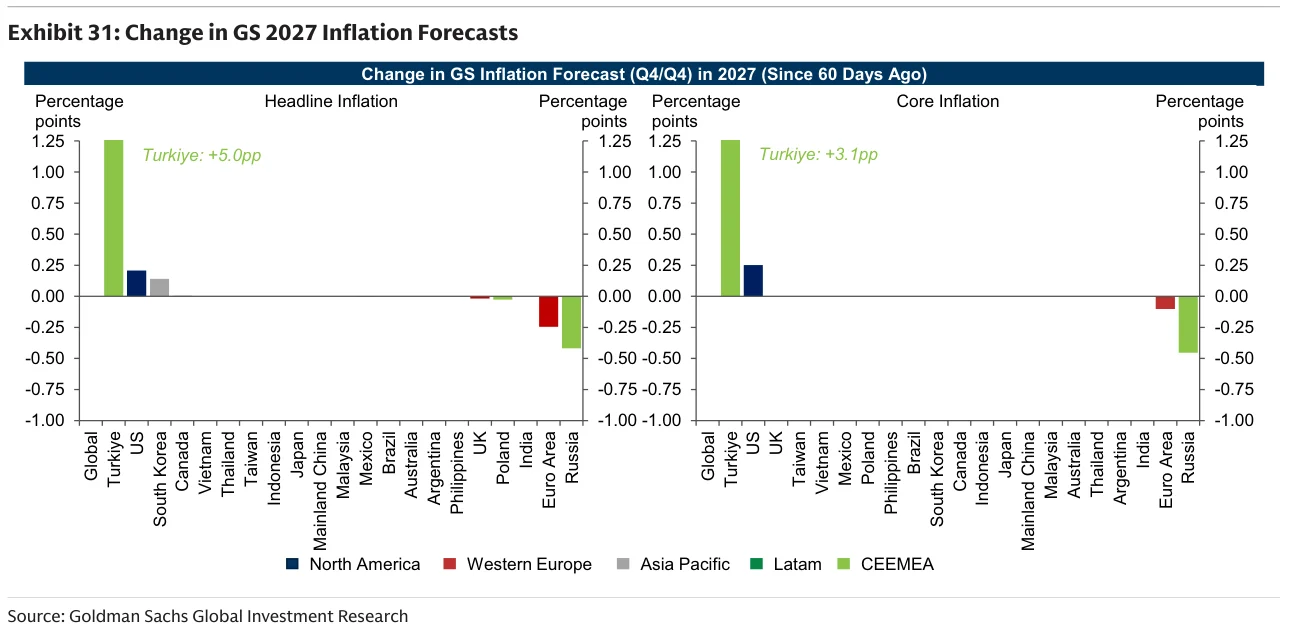
Exhibit 32:高盛2026年GDP预测变化显示台湾和韩国上修突出、中国温和
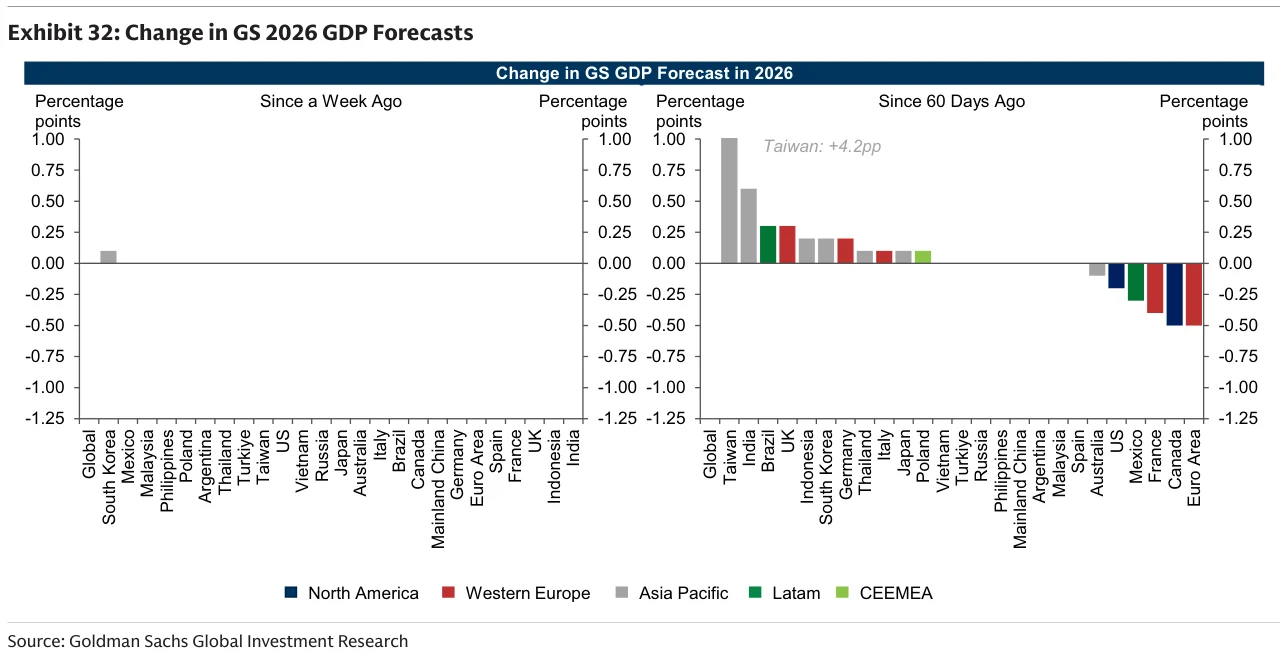
Exhibit 33:高盛2027年GDP预测变化显示韩国、印度和波兰等上修贡献较大
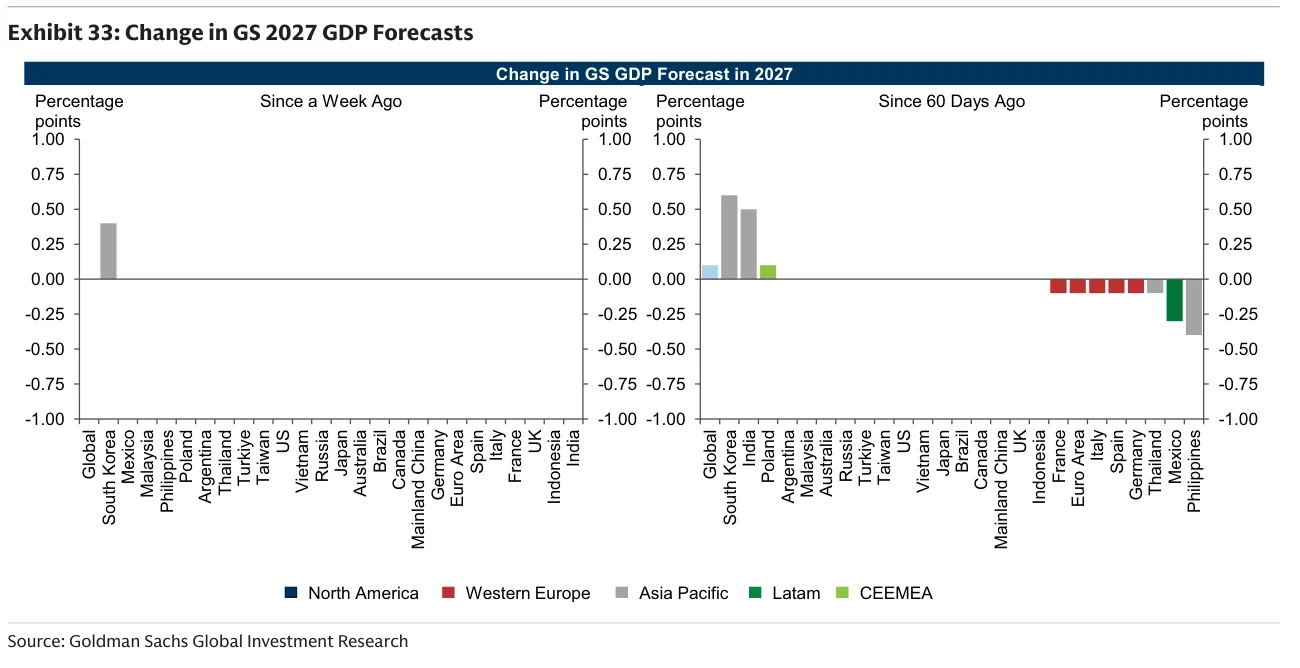
Exhibit 34:高盛2026年全球GDP预测与其他预测机构对比
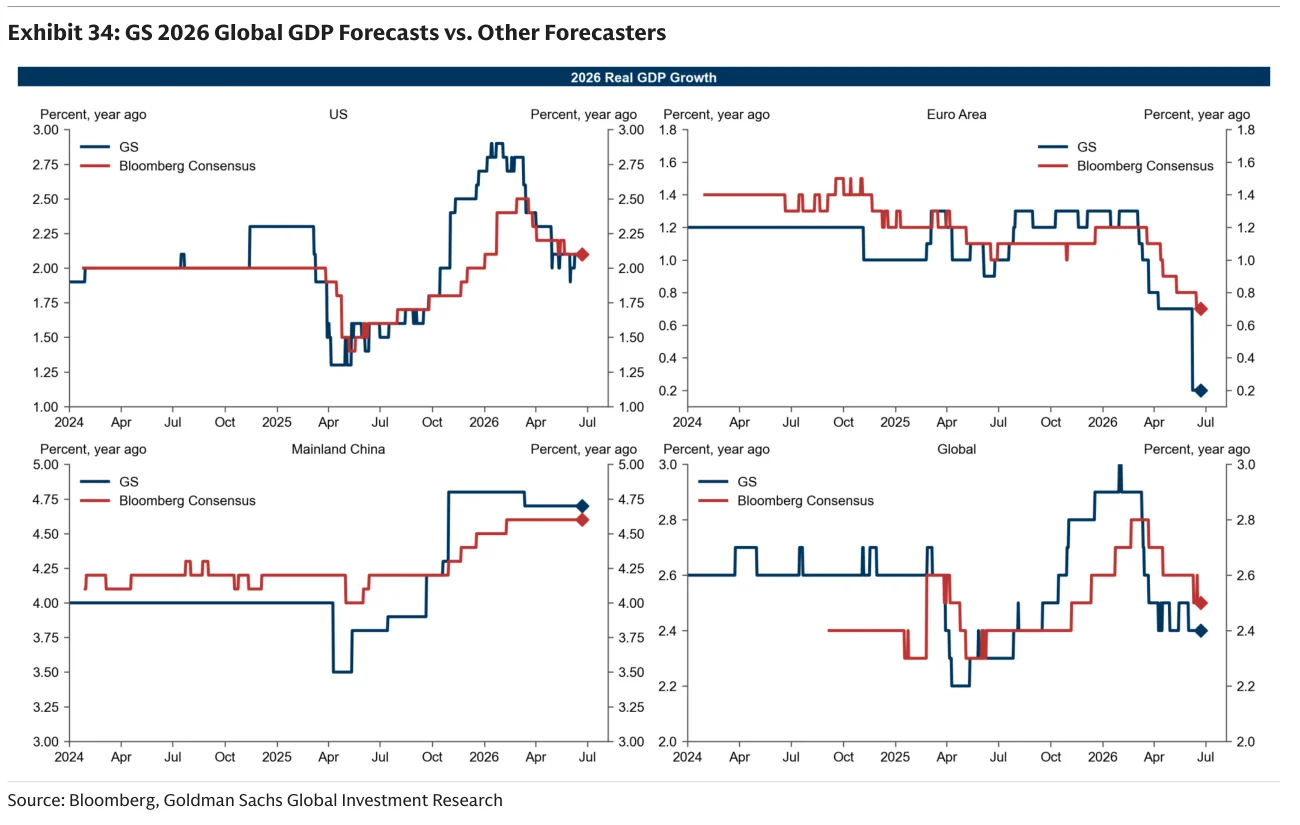
Exhibit 35:高盛2027年全球GDP预测与其他预测机构对比
