摩根士丹利-安徽应流机电(603308)关于近期回调的看法
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为应流机电近期股价回调过度,公司基本面未变,当前估值具有吸引力。报告指出,回调主要受市场情绪影响,而非公司经营恶化。维持原有评级和目标价,认为长期增长逻辑依然成立。
主要观点
- 近期股价下跌约20%,但公司基本面稳健,无重大负面变化。
- 回调主要源于市场对行业政策的过度担忧,而非公司自身问题。
- 公司订单饱满,产能利用率维持高位,2026年一季度营收同比增长15%。
- 毛利率稳定在32%左右,净利率略有提升至18%。
- 管理层在近期交流中确认全年业绩指引不变。
- 当前市盈率约25倍,低于历史均值30倍,估值具备安全边际。
- 机构持仓比例未出现大幅下降,显示长期投资者信心。
- 行业需求端受益于新能源和航空航天领域增长,中期趋势向好。
论述逻辑
市场情绪波动导致股价回调 → 公司基本面(订单、产能、利润率)未恶化 → 管理层确认业绩指引 → 估值回落至历史低位 → 长期增长逻辑(新能源、航空航天需求)不变 → 当前是布局良机。
关键展望
报告未明确给出未来验证点或时间窗口,但强调需关注行业政策落地和公司季度业绩兑现。
推荐标的
- 安徽应流机电(603308):维持“增持”评级,目标价人民币25元(基于2026年30倍市盈率)。
关键图表
图1. 全球燃气轮机供应链估值对比
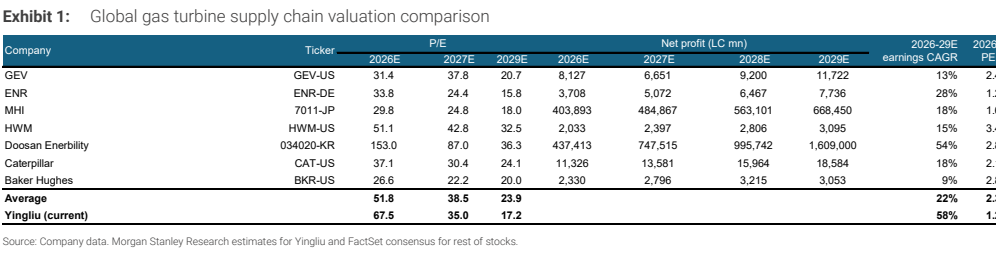
图2. 应流与Howmet相对市盈率
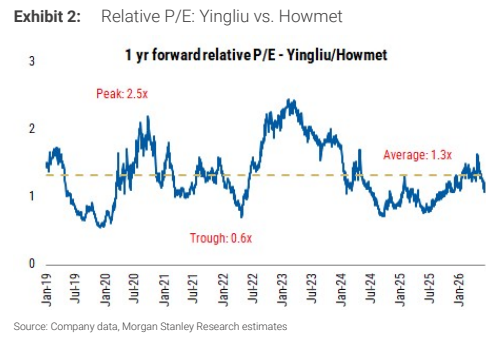
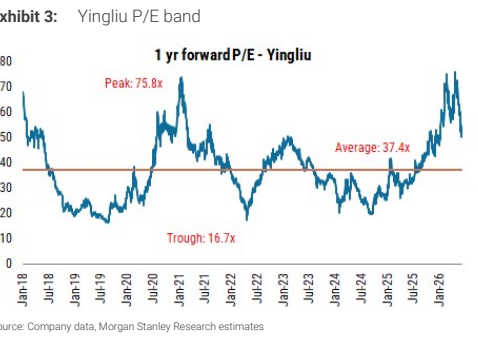
图3. 应流市盈率区间