中国国际金融 东南亚互联网2026胜者锁定格局,盈利成为新阶段增长锚点 2026 10 08
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中金公司发布研报指出,东南亚六国(SEA-6)互联网行业竞争已从补贴驱动转向格局固化与变现盈利。 电商市场规模预计在 2026 年达到 2,600 亿美元,2027 年增至 3,120 亿美元,2023-2027 年复合年增长率为 18.6%,Shopee 维持 45% 的主导份额,TTS-Tokopedia 稳居第二。 按需服务(ODS)市场预计在 2026 年达 452 亿美元,2027 年达到 516 亿美元,Grab 以超半数份额领跑,但越南市场面临 Green SM 的强劲挑战。 数字支付市场规模预计在 2026 年达 1.6 万亿美元,数字贷款余额预计到 2027 年增至 1,290 亿美元。 随着 MAU 增速企稳,各平台通过生态网络协同与广告变现推动利润率改善。 中金对标的最新推荐排序为 Grab、Sea、GoTo。
主要观点
- 东南亚六国电商市场预计于 2026 年达到 2,600 亿美元并由双强主导,前三大平台份额达 90%。
- 电商平台变现率呈上升趋势,头部平台集体上调佣金费率以优化单位经济效益。
- 印尼电商代扣税政策因宏观压力及小微商家负担而暂时推迟至 2026 年 11 月 1 日。
- 即时配送成为电商新战线,Shopee 与外卖配送网络产生显著协同效应。
- 按需服务市场稳健扩张,Grab 在网约车与配送领域均占据核心龙头地位。
- Green SM 依托垂直整合的电动汽车生态迅速起量,重构越南出行市场格局并展开跨国扩张。
- Uber 宣布收购 Delivery Hero 带来反垄断整合变量,或面临股权剥离考量。
- 平台加速向线下堂食拓展,挖掘更大的餐饮线下消费市场。
- 广告变现成为 ODS 平台重要盈利动力,Grab 广告收入占配送 GTV 比例已达 2.08%。
- 数字信贷余额高速扩容,Sea 与 Grab 凭借平台交易生态持续扩大贷款敞口。
论述逻辑
- 东南亚六国电商及按需服务行业的用户 MAU 增速逐步企稳放缓,补贴驱动的粗放增长模式结束;各大头部平台转为提升商家变现率(佣金上调)、拓展高毛利广告业务及挖掘线下堂食/即时电商场景;同时依靠统一骑手网络及内嵌数字信贷形成生态协同降低履约边际成本,最终驱动整体行业盈利能力和单位经济效益全面提升。
关键展望
- 印尼电商代扣税政策推迟至 2026 年 11 月 1 日,其实施节奏将成为平台费率扩张的重要时间窗口与风险观察点。
- Uber 对 Delivery Hero 的收购预计于 2027 年下半年完成,届时需关注区域反垄断监管审查及对 Grab 股权的处理。
- 宏观经济逆风制约消费者购买力,叠加零工从业者监管与新参与者竞争,可能对平台盈利与订单频次形成阻力。
推荐标的
- Grab(GRAB.US):推荐排序第一位,最新价 3.54 美元,在按需服务市场占据主导地位且盈利能力持续改善。
- Sea(SE.US):推荐排序第二位,最新价 113.48 美元,旗下 Shopee 稳居电商龙头地位,信贷业务结构性优势明显。
- GoTo(GOTO.IJ):推荐排序第三位,最新价 50.00 印尼盾。
关键图表
图1. 图表 4: 东南亚六国电商市场情况
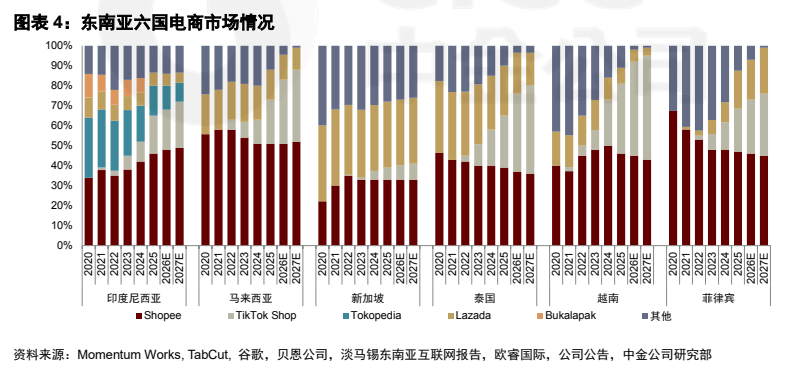
图2. 表 8: 新 加 坡 各 平台 电 月 活跃 用 户 (MAU) M9: 泰国 各 平台 电 商 月 活跃 用 户 (MAU) 份 份额 a
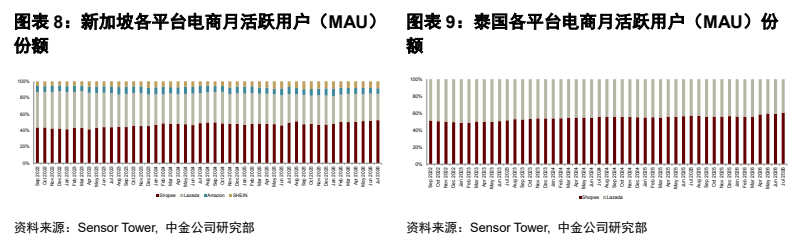
图3. 图表 17: TTS Indonesia 上调了广泛类别商品的动态佣金费率
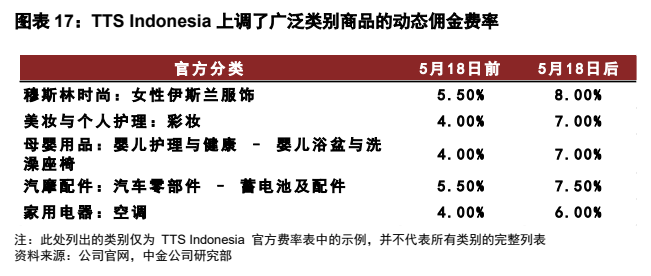
图4. 图表 22: CICC 网约车行业模式——东南亚六国各平台的市场份额
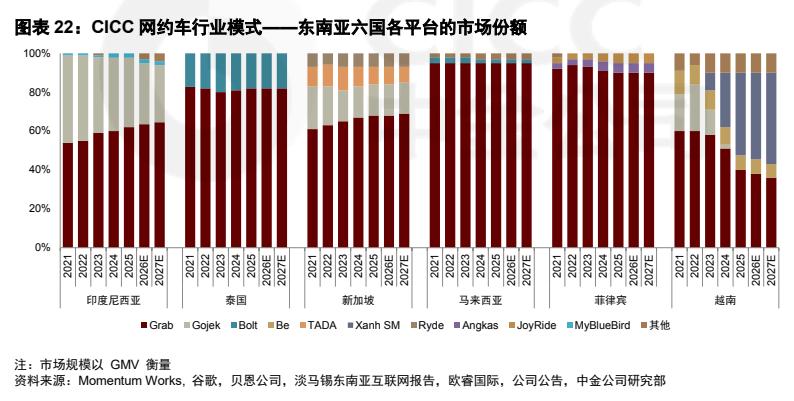
图5. 图表 29: CICC 配送行业模式——东南亚六国各平台的市场份额
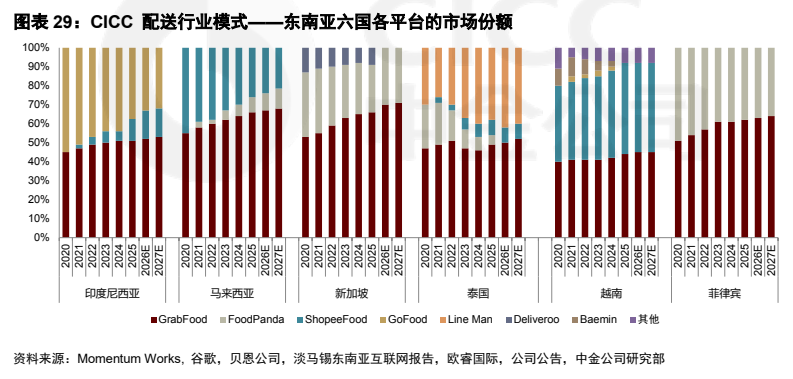
图6. 图表 32: 印度尼西亚各平台投放月活跃用户数
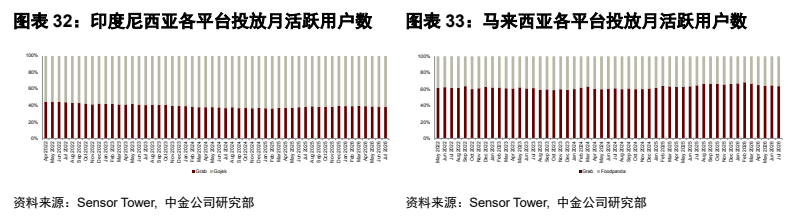
图7. 图表 40: Grab 堂食服务
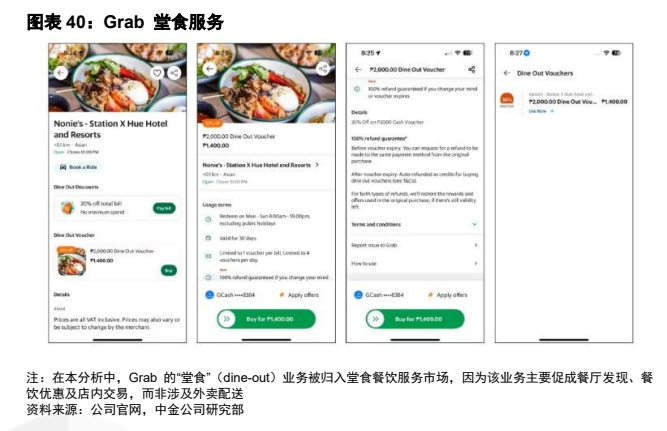
图8. 图表 43: Grab 的广告形式
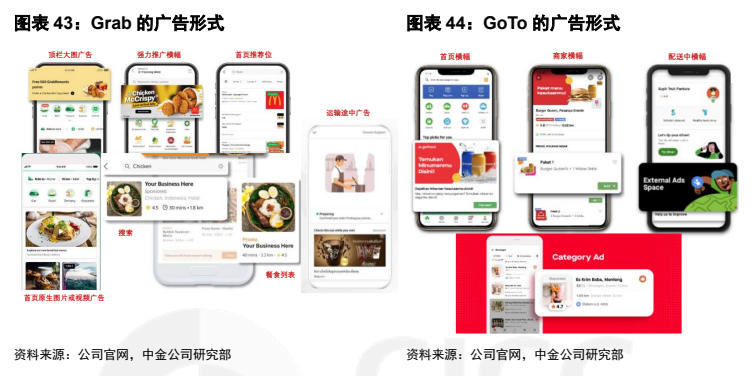
图9. 图表 49: Sea 与 Grab 在借贷市场的份额
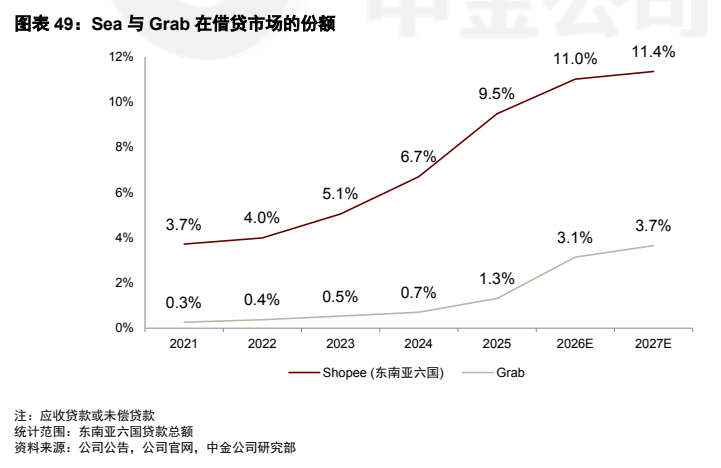
图10. 图表 53: 新加坡各平台数字金融服务 MAU
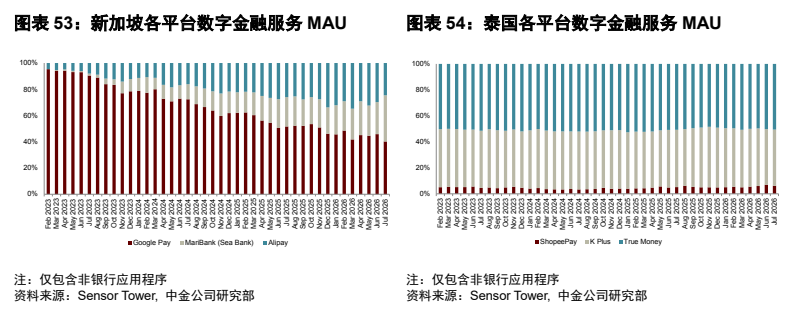
图11. 中 人 金 公司