华鑫证券 资产配置周报:资金面超预期改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
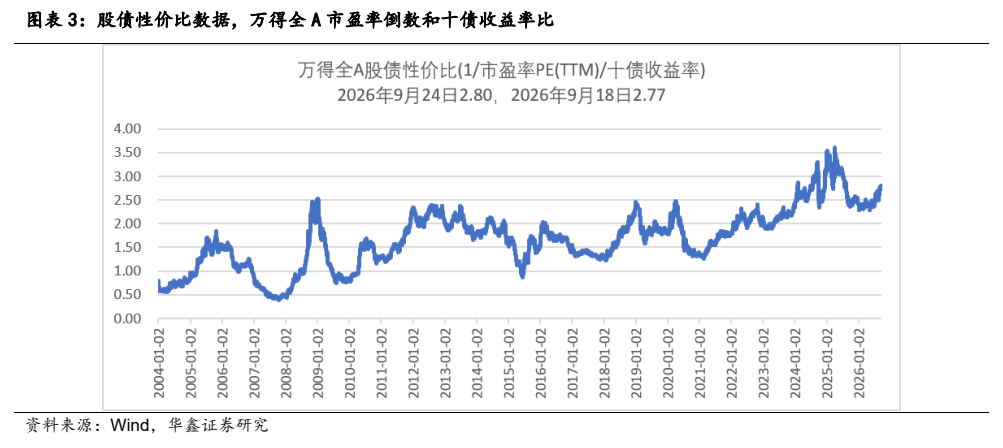
华鑫证券固定收益周报的核心判断是:本周资金面超预期改善,超出月初高点并创月内新高,宏观流动性有所扩张,但以万得全A市盈率倒数和十债收益率比值计算的风险偏好下降,股跌债涨、权益价值风格占优,风险偏好下降主导市场走势。 负债端8月实体部门负债增速录得7.0%、前值7.3%,低于预期,预计9月进一步下降至6.8%附近,但四季度实体部门有望扩表;2026年末实体部门负债增速预计在7.3%附近,低于2025年末的8.4%。 财政方面,本周政府债净增加2304亿元,高于计划的1174亿元,未来两周按计划净增加2212亿元;货币政策方面,一年期国债收益率周末收至1.23%,预计2026年降息一次10个基点已基本透支,债券市场参与价值不大。 风格上,报告维持7月观点,即资产配置将主要向价值类权益资产和短债集中,'价值股的春天正在到来',中长期拥抱中国核心资产、远离美国核心资产。 未来两周(9月27日至10月10日)包含国庆长假共5个交易日,报告按宏观流动性扩张但风险偏好下降制定策略,维持权益高仓位、偏向防御性价值板块,继续推荐上证50指数(仓位70%)、中证1000指数(仓位30%),上周宽基轮动策略全周累计跑赢沪深300指数0.61%。
主要观点
- 9月宏观流动性展望:实体部门负债增速低于前值、资金面平稳,宏观流动性边际收敛;但进入四季度实体部门有望扩表,对宏观流动性构成正贡献。
- 负债端:8月实体部门负债增速录得7.0%、前值7.3%,低于预期;预计9月进一步下降至6.8%附近,四季度或有一定程度扩表空间;2026年末预计在7.3%附近,低于2025年末的8.4%。
- 财政政策:本周政府债(含国债和地方债)净增加2304亿元,高于计划的1174亿元;未来两周按计划净增加2212亿元;8月末政府负债增速10.2%、前值10.6%,预计9月末升至10.5%附近,2026年末预计11.3%附近,低于2025年末的12.4%。
- 货币政策和资金面:本周四个交易日资金面连续扩张并创月内新高;一年期国债收益率周末收至1.23%,预计下沿约1.3%、中枢1.4%附近;期限利差轻微收窄至44个基点;预计2026年降息一次10个基点已基本透支,债券市场参与价值不大。
- 债券利率区间判断:十年国债和一年国债以及三十年国债和十年国债的利差区间在20-60个基点附近,十年国债和三十年国债收益率未来的波动区间或在1.6%-1.9%和1.8%-2.3%附近。
- 资产端与经济目标:8月物量数据较7月有一定程度改善,后续关注经济是否进入震荡状态;两会给出2026年全年实际经济增速目标4.5-5%,全年名义经济增速目标5.0%附近(2025年名义目标4.9%),近期政府对中国名义GDP增速的定位或在5%左右。
- 风格判断:维持7月全社会债务数据综述中的观点,本轮科技革命对盈利的带动或已进入边际递减阶段,成长类权益资产风险较高、长债性价比低于价值类权益资产,资产配置将主要向价值类权益资产和短债集中,'价值股的春天正在到来'。
- 中长期与海外观点:拥抱中国核心资产,远离美国核心资产;中美进入均势竞争状态,若美国之前领先的科技领域估值发生系统性重估,全球资金或从涌入美国转而流向中国,重点关注人民币汇率是否开始逐步进入升值通道。
- 本周市场回顾:宏观流动性有所扩张但风险偏好下降,股跌债涨、权益价值风格占优;十债收益率全周累计下行1个基点至1.67%,一债收益率稳定在1.23%,30年国债收益率下行5个基点至2.08%;宽基轮动策略全周累计跑赢沪深300指数0.61%。
- 未来两周策略:考虑本周资金面创9月新高且10月实体部门负债增速大概率不会进一步下降,对宏观流动性持乐观看法;按宏观流动性扩张但风险偏好下降制定策略,维持权益高仓位、风格更偏向防御性价值板块,继续推荐上证50指数(仓位70%)、中证1000指数(仓位30%)。
- 宽基指数推荐体系:作为卖方展示将主要标的缩减至3个,即上证50指数、中证1000指数、30年国债ETF(511090),以沪深300指数为基准进行相对收益考核;价值即盈利基本稳定、高股息可归为类债资产,成长即盈利弹性大、资产负债表存在边际扩张可能。
论述逻辑
- 8月实体部门负债增速7.0%低于前值7.3%、9月预计降至6.8%附近 → 9月宏观流动性边际收敛,但四季度实体部门有望扩表。
- 更高频看,本周资金面超预期改善、超出月初高点创月内新高,实体部门仅边际小幅缩表 → 合并来看宏观流动性有所扩张。
- 但以万得全A市盈率倒数和十债收益率比值计算的风险偏好下降,与宏观流动性逆向相关 → 股跌债涨、权益价值风格占优 → 风险偏好下降主导市场走势。
- 未来两周资金面创9月新高、10月实体部门负债增速大概率不再下降 → 宏观流动性乐观,但风险偏好下降 → 维持权益高仓位、偏向防御性价值板块 → 继续推荐上证50指数(仓位70%)、中证1000指数(仓位30%)。
关键展望
- 未来两周(9月27日至10月10日)包含国庆长假共5个交易日(9月28日、9月29日、9月30日、10月8日、10月9日),策略按宏观流动性扩张但风险偏好下降制定,维持权益高仓位、偏向防御性价值板块。
- 预计9月实体部门负债增速进一步下降至6.8%附近,四季度或有一定程度扩表空间;10月实体部门负债增速大概率不会进一步下降。
- 按财政计划最新预计2026年末实体部门负债增速在7.3%附近(低于2025年末的8.4%),政府部门负债增速在11.3%附近(低于2025年末的12.4%)。
- 预计2026年降息一次10个基点,目前已基本透支;债券市场显示降息预期透支,参与价值不大;一年期国债收益率下沿约1.3%、中枢在1.4%附近。
- 十年国债和三十年国债收益率未来的波动区间或在1.6%-1.9%和1.8%-2.3%附近,十年国债和一年国债以及三十年国债和十年国债的利差区间在20-60个基点附近。
- 后续关注两点:8月物量数据改善后经济是否进入震荡状态;以及人民币汇率是否开始逐步进入升值通道。
- 风险提示:宏观经济变化超预期、政策超预期宽松、剩余流动性持续大幅扩张导致资产价格预测与实际偏差;市场波动超预期;宽基指数推荐历史表现不代表未来收益。
推荐标的
- 上证50指数:未来两周继续推荐,仓位70%;理由是宏观流动性扩张但风险偏好下降,风格更偏向防御性的价值板块(本报告为策略报告,未给出个股评级或目标价)。
- 中证1000指数:未来两周继续推荐,仓位30%,与上证50指数搭配构成宽基组合(代表成长风格)。
- 30年国债ETF(511090):宽基指数推荐作为卖方展示缩减至3个标的之一。
- 沪深300指数:作为宽基指数推荐相对收益的考核基准(代表价值风格),非买入推荐标的。
关键图表
图1. 图表 1: 资产配置观点

图2. 图表 2: 股债收益情况

图3. 图表 3: 股债性价比数据,万得全 A 市盈率倒数和十债收益率比