摩根大通 中国A股股票策略:境内资金流入依然低迷,但AI仍是我们杠铃策略中支撑增长的一端
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了中国A股市场的流动性现状与投资策略。 目前境内流动性依然低迷,表现为周转率、融资余额及ETF流入处于低位,且尚未观察到中央政府支持的金融机构进行大规模资金注入的迹象。 摩根大通维持杠铃策略,防御端偏好高股息资产,增长端则聚焦AI及CXO/创新药板块。 尽管地缘政治担忧压制了AI估值,但部分子行业估值合理,且若后续政策明确AI资本开支目标,将构成积极催化剂。 摩根大通维持2026年底沪深300指数5,200点的基准目标,预期EPS同比增长19%。
主要观点
- A股境内流动性指标持续低迷,缺乏中央政府背景机构的资金注入信号。
- 维持杠铃策略:防御端看好高股息,增长端聚焦AI及CXO/创新药。
- 地缘政治担忧压制AI估值,动量资金参与度下降,但部分子行业估值具备缓冲空间。
- 近期AI相关主题板块价格回调显著,过去五个交易日光学模块下跌16.8%,GPU下跌14.2%。
- 政策层面“AI+”行动计划明确,但具体资金规模尚待后续年度计划明确。
- IT板块预期FTM EPS同比增长53%,是唯一能抵消估值收缩的行业。
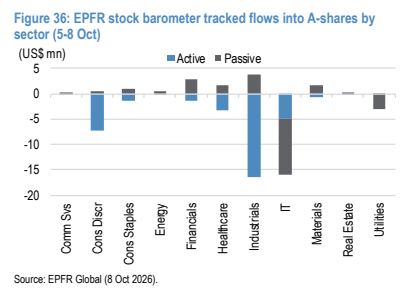
论述逻辑
- 境内流动性低迷(周转率/融资/ETF低位) -> 市场风格维持杠铃策略(高股息防御+AI/创新药增长) -> 地缘政治担忧导致AI板块动量资金撤离及估值承压 -> 寻找估值合理且具备业绩支撑的AI子行业(如服务器/交换机ODM/OEM)作为缓冲 -> 关注后续政策明确AI资本开支预算作为潜在上行催化剂 -> 维持沪深300指数5,200点目标。
关键展望
- 维持2026年底沪深300指数5,200点基准目标。
- 预期沪深300指数FTM EPS同比增长19%。
- 后续年度计划中明确的预算金额可能提升中国国内AI资本开支预测。
推荐标的
- Huaqin Co Ltd (603296.SS)
关键图表
图1. A股AI股票未来12个月市销率与未来12个月每股销售额同比增速对比
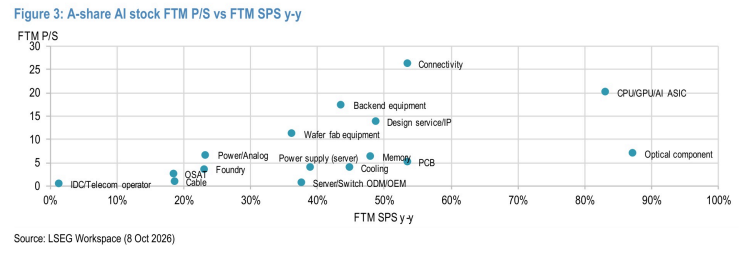
图2. A股行业动量追踪器
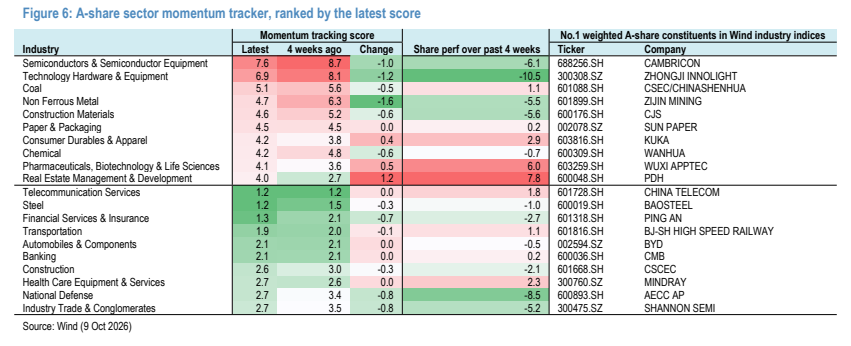
图3. 自由流通市值超过30亿美元的中国A股创新药及CXO公司筛选
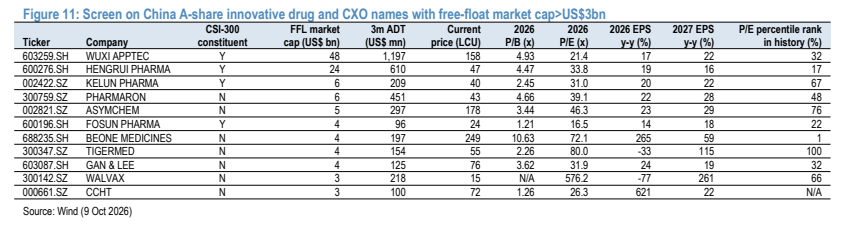
图4. M1、M2及M1-M2剪刀差
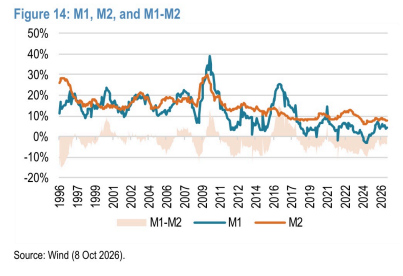
图5. 中美10年期国债实际收益率利差
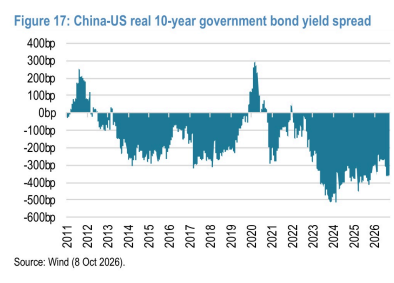
图6. A股融资余额
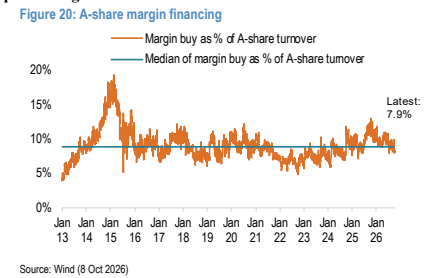
图7. A股ETF每日净流入
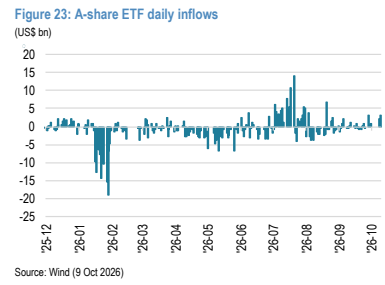
图8. 部分A股ETF溢价/折价率
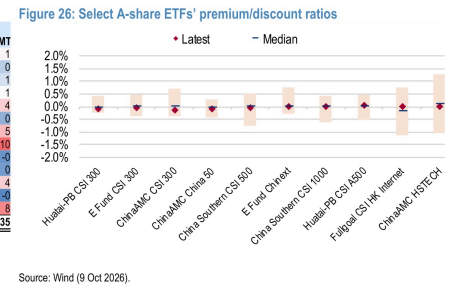
图9. 境内公募基金行业配置比例
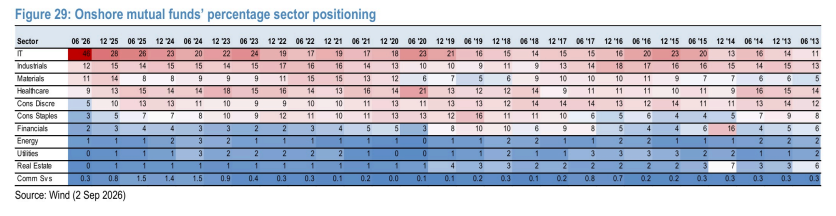
图10. EPFR股票晴雨表追踪的年初至今流入中国股票的离岸基金累计资金流向
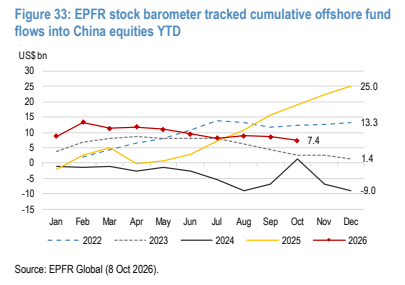
图11. EPFR股票晴雨表追踪的A股各行业资金流向(10月5日至8日)