伯恩斯坦 Costco Wholesale(COST.US)开市客(COST)26年第四季度:第四季度之后超预期,27财年小额信贷机构增长备受瞩目
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
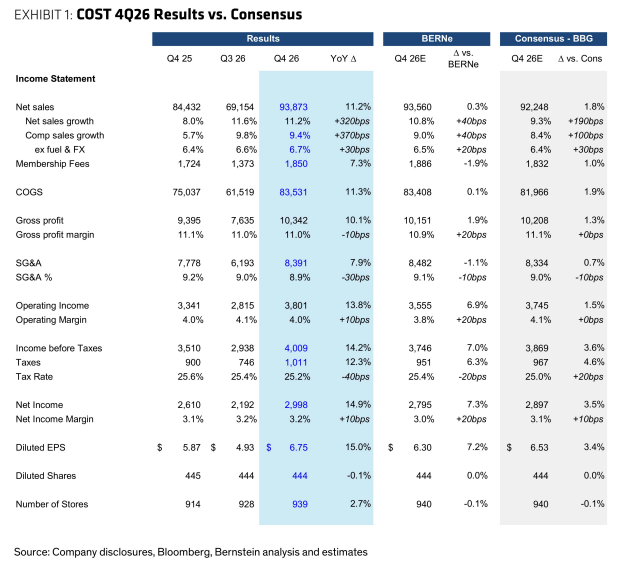
伯恩斯坦认为开市客2026财年第四季度营收与盈利均超预期:净销售额同比增长11.2%至93.87B美元,高于92.25B美元共识;同店销售剔除燃油/外汇增长6.7%,高于6.4%共识, traffic 与 ticket 各贡献3.3%。 EPS为6.75美元,超出预期22美分,其中包含关税退税带来的15美分净收益;毛利率同比下降10个基点至11.0%,剔除燃油影响则上升20个基点。 地区上,剔除汽油/外汇后美国同店销售领先,增长7.2%,其次为其他国际6.2%、加拿大4.6%。 会员费收入增长7.3%,付费会员增长3.8%至84.1M,但较上季度4.1%和此前6-7%继续减速;美国加拿大续费率升至92.3%,全球升至89.8%。 报告将FY27会员费收入增长预期下调至低于7%,理由是汽油价格正常化或导致会员流失,同时认为若MFI明显减速会显著压制情绪,但短期可被零售媒体等杠杆对冲,中长期靠国际扩张支撑MFI增长7%+。 伯恩斯坦维持Outperform评级,目标价1,143美元,前值1,144美元,估值倍数由48.0x下调至45.5x,对应forward Q5-Q8 EPS估计25.13美元;FY27和FY28摊薄EPS估计分别调整为22.88美元和25.17美元。
主要观点
- 4Q26净销售额同比增长11.2%至93.87B美元,高于92.25B美元共识;剔除燃油/外汇同店销售增长6.7%,高于6.4%共识,由3.3%客流增长和3.3%客单增长驱动。
- headline同店销售增长9.4%,高于8.4%共识;剔除汽油/外汇后美国增长7.2%领先,其他国际为6.2%,加拿大为4.6%。
- EPS为6.75美元,超出预期22美分,其中包含关税退税15美分净收益;毛利率同比下降10个基点至11.0%,与共识一致,核心对核心毛利率上升18个基点,EBIT利润率同比升至4.0%。
- 会员费收入1.85B美元,高于预期1.0%;同比增长7.3%,付费会员增长3.8%至84.1M。续费率方面,全球升至89.8%,美国加拿大升至92.3%。
- MFI增长是最大问题:付费会员增速降至3.8%,低于上季度4.1%和此前6-7%;剔除外汇和涨价后MFI增长6.8%,依赖会员升级支撑。
- 美国市场相对饱和且COST近期不预期亚洲开店,未来12个月MFI增长能否靠Executive会员升级维持在约7%区间存疑;MFI对盈利重要,明显减速或显著影响情绪。
- 伯恩斯坦将FY27 MFI增长预期下调至低于7%,理由是汽油价格正常化会带来会员流失;同时调整外汇和燃油展望,对其他国际同店销售影响更正面。
- 新店计划显示FY27合计新开28家仓库:美国18家、加拿大5家、欧洲4家、墨西哥1家;4Q净新开11家,其中美国10家、其他国际1家,FY27净新开约18%在北美以外。
- 数字销售剔除燃油/外汇增长19.8%,由药房、家居陈设、小家电、五金、家居用品、家纺及健康美容带动;零售媒体与 marketplace 仍处早期,尚不足以改变整体。
- 估值与盈利预测更新:FY27/FY28摊薄EPS估计为22.88/25.17美元,前值22.41/24.73美元;目标价1,143美元,前值1,144美元,使用45.5x市盈率,低于前值48.0x。
论述逻辑
- 链条起点:4Q26收入、同店与EPS均超预期,但超预期部分受一次性关税退税和低基数燃油/外汇影响,核心仍要看MFI。
- 需求端:美国同店领先但美国市场趋饱和,付费会员增速降至3.8%,使MFI增长从会员数量转向升级、续费和国际扩张支撑。
- 因此把FY27 MFI增长下调到低于7%,认为汽油价格正常化会带来会员流失;这是估值倍数从48.0x下调到45.5x的核心原因。
- 对冲机制:若MFI短期走弱,零售媒体增长等其他杠杆可部分抵消;中长期国际扩张被预期支撑MFI增长7%+。
- 结论:基本面信心维持,若MFI减速引发显著抛售,建议逢低买入;评级维持Outperform,目标价仅微降至1,143美元。
关键展望
- 未来12个月关键验证点是MFI增长:报告明确提问Executive层级升级能否继续支撑MFI维持约7%区间。
- FY27 MFI增长被明确下调至低于7%,触发因素为汽油价格正常化导致会员流失。
- FY27门店扩张路径已给出:28家新仓库,美国18家、加拿大5家、欧洲4家、墨西哥1家;近期不预期亚洲开店。
- 估值展望:目标价1,143美元由45.5x市盈率乘以forward Q5-Q8 EPS估计25.13美元得出;倍数下调反映更弱MFI、其他国际club unit增长和更弱宏观展望。
- 盈利预测窗口:FY27/FY28摊薄EPS估计22.88/25.17美元;收入预测F27E 323,699M、F28E 345,212M。
- 下行风险明确包括美国或主要国际市场消费环境转弱、新店增长目标未达成、会员留存或升级不及历史水平。
推荐标的
- 开市客(COST.US):维持Outperform,目标价1,143美元(前值1,144美元),收盘价896.48美元对应上行/下行空间27%;逻辑是4Q超预期后维持基本面信心,但若MFI增长减速引发抛售,建议逢低买入。
- 估值支撑:45.5x P/E对forward Q5-Q8 EPS 25.13美元;F27E/F28E Adjusted EPS为22.88/25.13美元,Reported EPS为22.90/25.15美元。
关键图表
图1. COST 4926业绩与市场一致预期对比