汽车行业周报英伟达追加10亿美元投资FigureAIAMD斥
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华鑫证券汽车行业周报维持行业“推荐”评级。 报告聚焦三大产业事件:英伟达拟向Figure追加投资10亿美元,此前2025年9月已参与其超10亿美元的C轮融资、投后估值达390亿美元;AMD宣布以约82亿美元(约合人民币550亿元)收购空间智能公司World Labs,李飞飞将出任执行副总裁兼首席科学家,预计2026年底前完成交割;特斯拉为Optimus量产降本将AI5芯片RAM减半至72GB LP5、AI6削减三分之一至144GB LP6,得州Optimus专属厂房钢结构完成约40%,有望2027年夏季大规模量产、计划年产量1000万台。 上纬启元Q1/T1两款个人机器人于10月1日在上海全球首店开启首批交付,售价19999元至29999元。 特斯拉FSD入欧进入加速落地阶段,已在欧洲更名为TAD并获8个欧洲国家接受,该系统已在全球16个市场落地。 新加坡DCW展会上LG电子、台达、申菱环境发布新一代液冷方案,其中1MW、2.6MW机型已取得NVIDIA基础设施认证。 市场表现方面,本周华鑫人形机器人指数跌2.03%、中信汽车指数跌0.0%并跑赢大盘1.8个百分点,汽车行业PE(TTM)为28.9、位于近4年以来22.5%分位;9月1-27日全国乘用车零售125.8万辆、同比下降29%。 投资建议优先布局T链及国产链人形机器人确定性标的、已进入特斯拉供应链的智能驾驶标的,以及液冷系统集成龙头与核心零部件标的。
主要观点
- 英伟达拟追加10亿美元投资Figure AI,继2025年9月参与其C轮融资后进一步加码人形机器人赛道;此前2024年2月B轮英伟达出资约5000万美元、投后估值26亿美元,2025年9月C轮投后估值达390亿美元。
- AMD以82亿美元(约合人民币550亿元)收购空间智能公司World Labs,预计2026年底前完成交割,李飞飞将出任执行副总裁兼首席科学家;World Labs新一代世界模型Atlas号称全球首个多模态世界模型,可输出最长1分钟、最高1440p分辨率的视频。
- 特斯拉针对Optimus量产降本调整自研AI芯片:AI5芯片RAM减半至72GB LP5,AI6芯片削减三分之一至144GB LP6;得州超级工厂Optimus专属厂房钢结构整体完成约40%,有望2027年夏季大规模量产、计划年产量1000万台;加州弗里蒙特工厂Model S/X生产线已改建为Optimus生产线,年产能目标100万台。
- 上纬启元机器人全球首店落地上海,Q1/T1两款个人机器人于10月1日开启首批交付:Q1售价19999元、Q1探索版26999元,T1售价19999元、T1 Pro 29999元。
- 特斯拉FSD入欧加速:德国与特斯拉达成共识,欧洲更名TAD且自动行驶超速幅度不得超过10%;10月初接受批准的欧洲国家已达8个(荷兰、比利时、丹麦、立陶宛、爱沙尼亚、斯洛文尼亚、捷克、克罗地亚);五国车主截至7月已用FSD行驶超5000万公里,该系统已在全球16个市场落地。
- 新加坡DCW展会多家龙头发布新一代液冷方案:LG电子Chip-to-Chiller系统产品矩阵覆盖600kW至数MW,其中1MW、2.6MW机型取得NVIDIA认证、2.6MW机型额外获得NVIDIA DSX Ready CDU认证;台达推出适配英伟达Vera Rubin架构的800VDC AI模块化数据中心;申菱环境展示冷源-输配-末端空调一体化液冷闭环方案。
- 投资建议:Optimus产能快速爬坡叠加国家政策扶持、宇树、小鹏等国产链催化,看好人形机器人板块确定性行情;智能驾驶建议优先布局已进入特斯拉供应链的确定性标的;液冷板块优先布局液冷系统集成龙头及冷板本体、CDU、快插接头、管路、密封件等核心零部件标的。
- 本周核心组合为光洋股份、双环传动、新泉股份、凯迪股份、模塑科技、天创时尚;分环节看:关节总成推荐新泉股份、拓普集团、双林股份;丝杠推荐双林股份、嵘泰股份;灵巧手推荐德昌电机控股、伟创电气、浙江荣泰;减速器推荐凯迪股份、飞亚达;传感器推荐亚普股份(旋变)、开特股份(力传感器);轻量化推荐模塑科技、恒勃股份、维科精密。
- 人形机器人板块市场表现:本周华鑫人形机器人指数跌2.03%,2025年以来累计收益率达64.1%,板块成交量占中证2000指数的8.8%、位于2025年以来4.0%分位;细分赛道本周总成跌1.2%、灵巧手跌2.6%、丝杠跌2.4%、减速器跌2.7%、电机跌3.1%、传感器跌4.2%;凯迪股份(8.5%)、斯菱智驱(8.1%)、江苏北人(6.0%)涨幅居前。
- 汽车板块表现与估值:本周中信汽车指数跌0.0%、跑赢大盘1.8个百分点、位列30个行业第10位;细分板块中乘用车涨3.1%、商用车涨0.4%、零部件跌1.4%;跟踪的14家海外整车厂涨跌幅均值为-3.4%;截至2026年09月30日,汽车行业PE(TTM)为28.9、位于近4年22.5%分位,PB为2.0、位于21.2%分位。
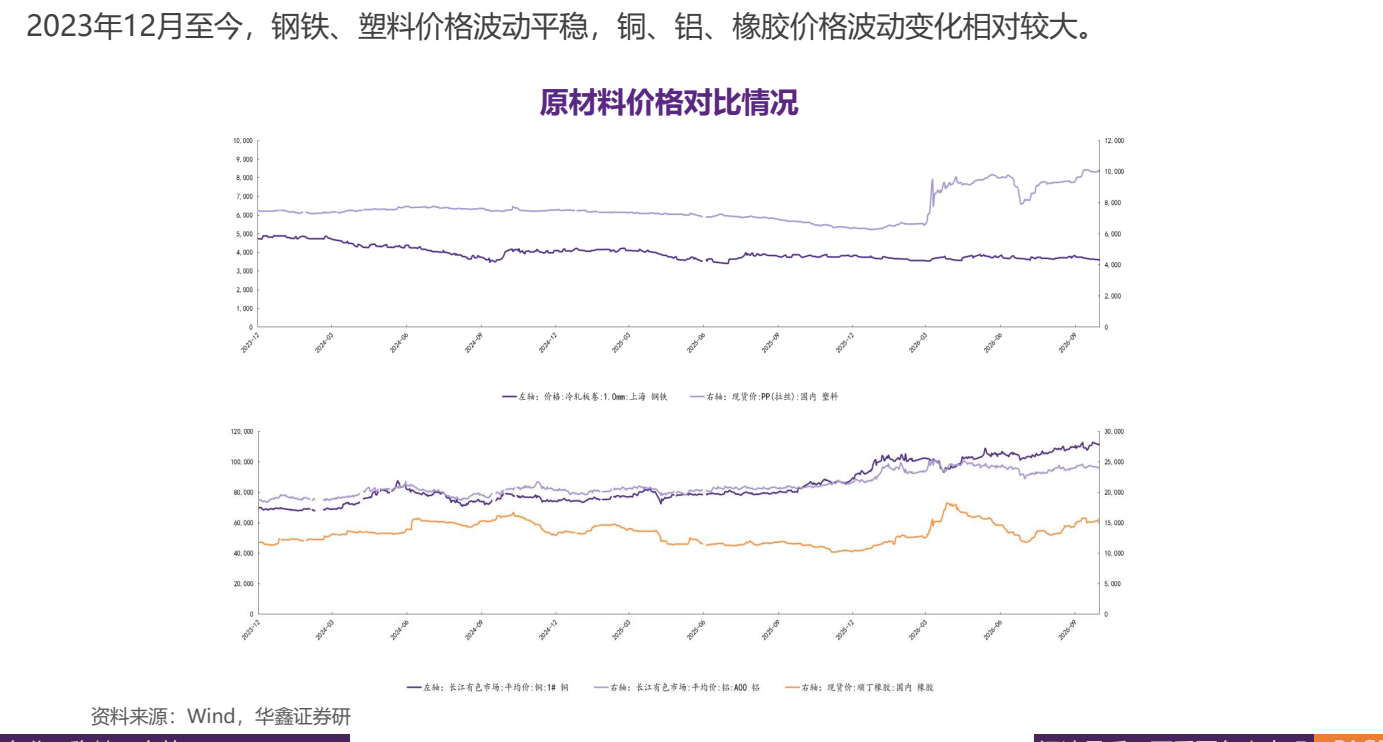
- 行业数据跟踪:9月1-27日全国乘用车零售125.8万辆、同比降29%,今年以来累计零售1,297.3万辆、同比降22%;厂商批发147.4万辆、同比降30%,累计批发1,865.7万辆、同比降7%;原材料方面钢铁、铜、铝价格下降,五类原材料均价分别为0.36/11.14/2.41/1.54/1.01万元/吨。
- 公司公告:广汽集团拟发行股份购买一汽丰田50%股权并募集配套资金,股票于2026年9月29日复牌;江淮汽车回购期限届满,已实际回购4,365,000股、占总股本0.1936%、成交均价约22.88元/股、支付总金额99,871,570元;千里科技拟以3,443.88万元(含增值税)向浙江极氪购买智能驾驶业务研发相关设备。
论述逻辑
- 产业事件密集催化(英伟达拟追加10亿美元投资Figure、AMD以82亿美元收购World Labs、特斯拉Optimus降本提速并瞄准2027年夏季大规模量产、上纬启元Q1/T1开启首批交付)→ 智能驾驶侧FSD入欧加速落地推动自动驾驶全球化兑现,AI算力基础设施扩张期新加坡DCW展会液冷新品密集发布 → 报告判断高功率密度机柜规模化部署将驱动液冷需求快速释放、人形机器人板块迎来确定性行情 → 叠加国家政策扶持与宇树、小鹏等国产链催化 → 维持汽车行业“推荐”评级,建议优先布局T链及国产链人形机器人确定性标的、已进入特斯拉供应链的智能驾驶标的,以及液冷系统集成龙头与核心结构零部件标的。
关键展望
- 特斯拉得州Optimus专属人形机器人厂房采用分区并行施工,有望如期于2027年夏季进入大规模量产阶段,计划年产量1000万台。
- AMD收购World Labs预计将于2026年底前完成交割。
- 德国联邦交通部长Steffen Bilger于2026年10月6日表示,希望特斯拉辅助驾驶系统能尽快在整个欧盟获准使用,FSD入欧进程进入加速落地阶段。
- 风险提示:汽车产业生产和需求不及预期、大宗商品涨价超预期、自主品牌崛起不及预期、地缘政治冲突等政策性风险可能导致汽车出口受阻、人形机器人进展不及预期、推荐关注公司业绩不达预期。
推荐标的
- 本周核心组合:光洋股份、双环传动、新泉股份、凯迪股份、模塑科技、天创时尚;维持汽车行业“推荐”评级。
- 关节总成价值量高:推荐新泉股份、拓普集团、双林股份;丝杠是人形机器人优质赛道:推荐双林股份、嵘泰股份,关注贝斯特。
- 灵巧手是Optimus Gen3最大边际变化:推荐德昌电机控股、伟创电气、浙江荣泰,关注鸣志电器;电机是机器人动力源泉:推荐德昌电机控股、伟创电气,关注信捷电气。
- 减速器是旋转关节重要组成部分:推荐凯迪股份、飞亚达,关注易实精密、翔楼新材;传感器推荐亚普股份(旋变)、开特股份(力传感器),关注汉威科技、安培龙;轻量化推荐模塑科技、恒勃股份、维科精密,关注恒辉安防。
- 重点关注公司盈利预测表中模塑科技、双林股份、雷迪克、北汽蓝谷、赛力斯、新泉股份、嵘泰股份、凯迪股份、开特股份、维宏股份、恒辉安防、恒勃股份、维科精密、拓普集团、亚普股份、浙江荣泰、伟创电气、易实精密等18家公司投资评级均为“买入”(2026-10-08股价)。
关键图表
图1. 1.2、 人 形 机 器 人 细 分 板块 中 总 成 表 fairs
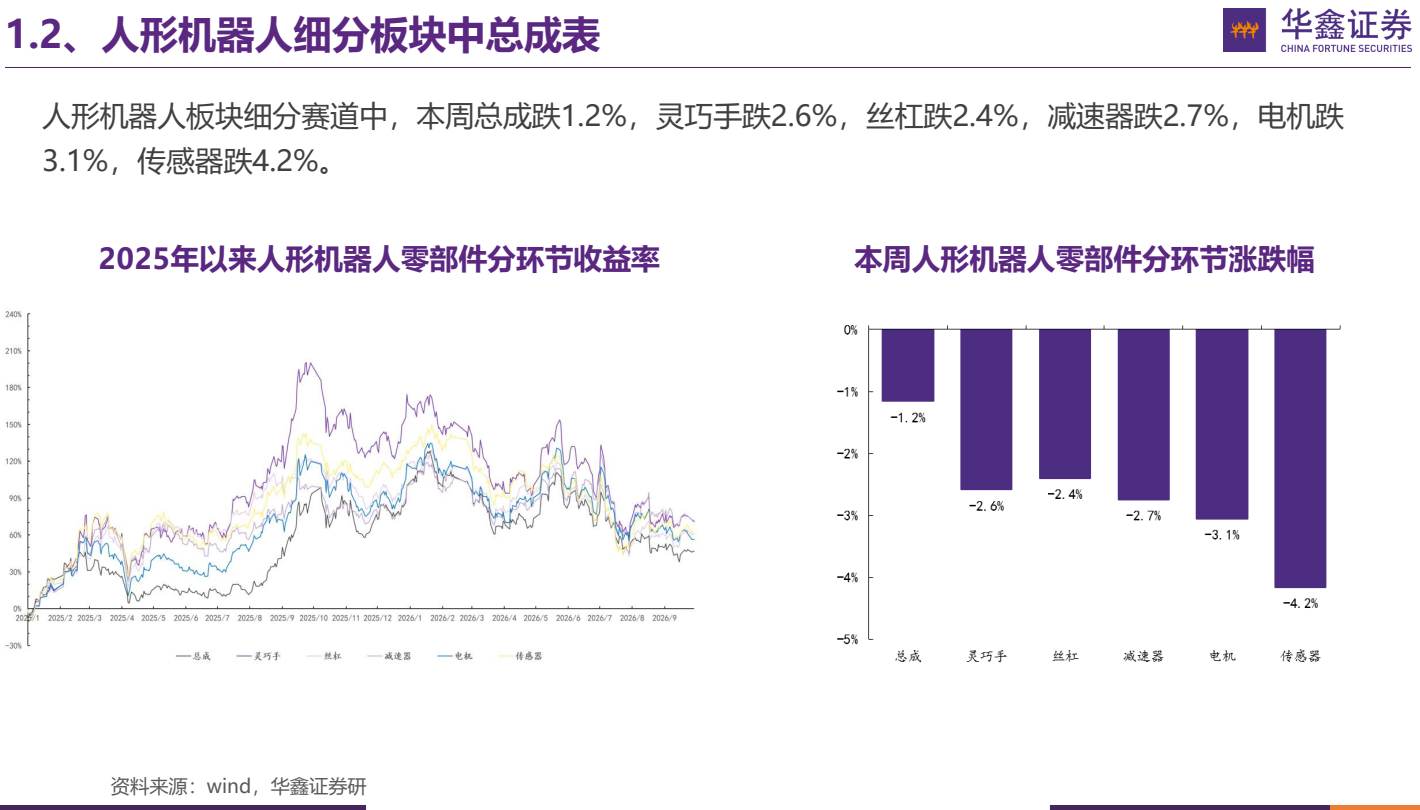
图2. 2.1、 本 周 中 信 汽 车 指数 跌 0.0% fairs
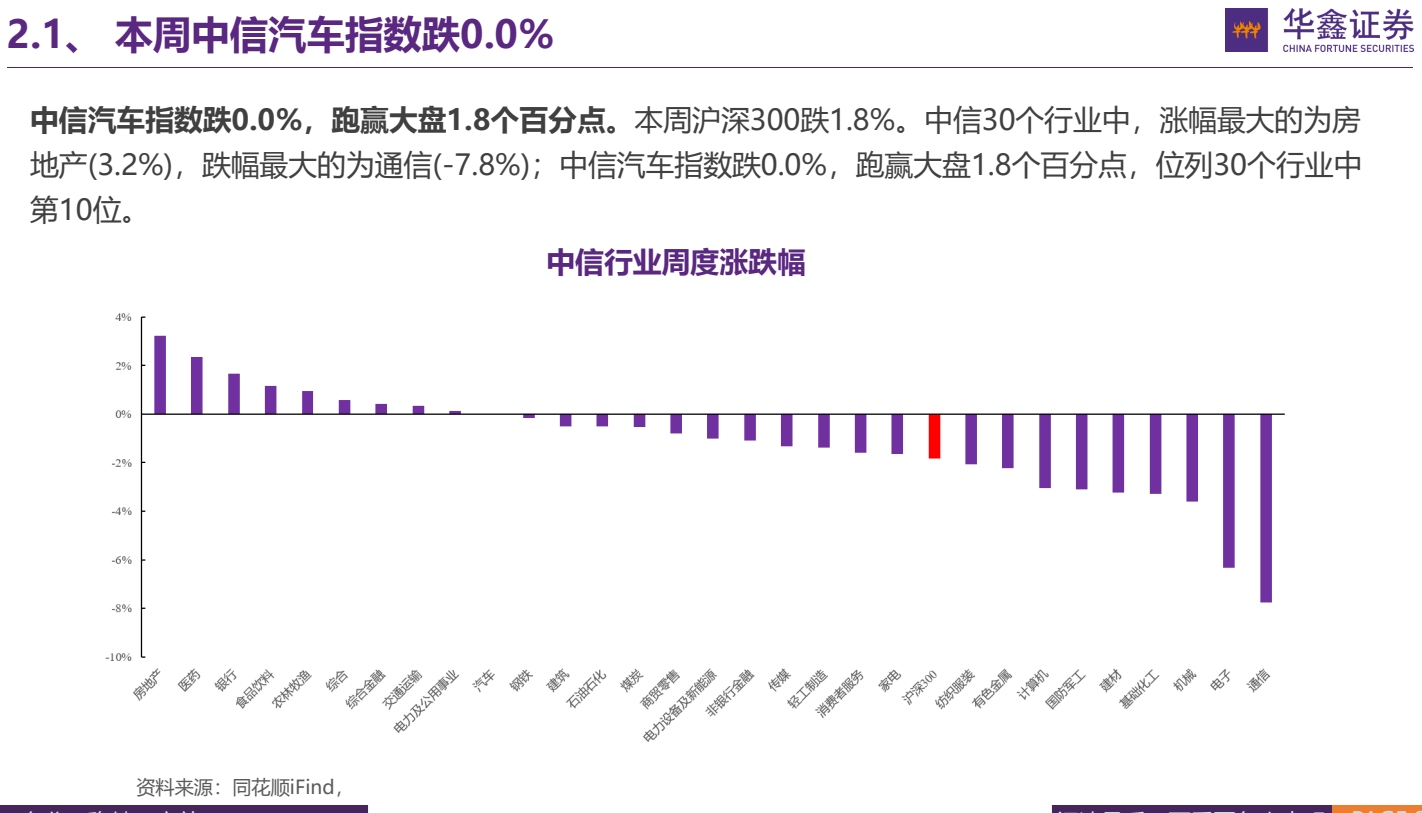
图3. 2.4、 海外 车 企 中 现 代 汽 车 、LUCI 团 表 现 居 前 图 华语 证 类
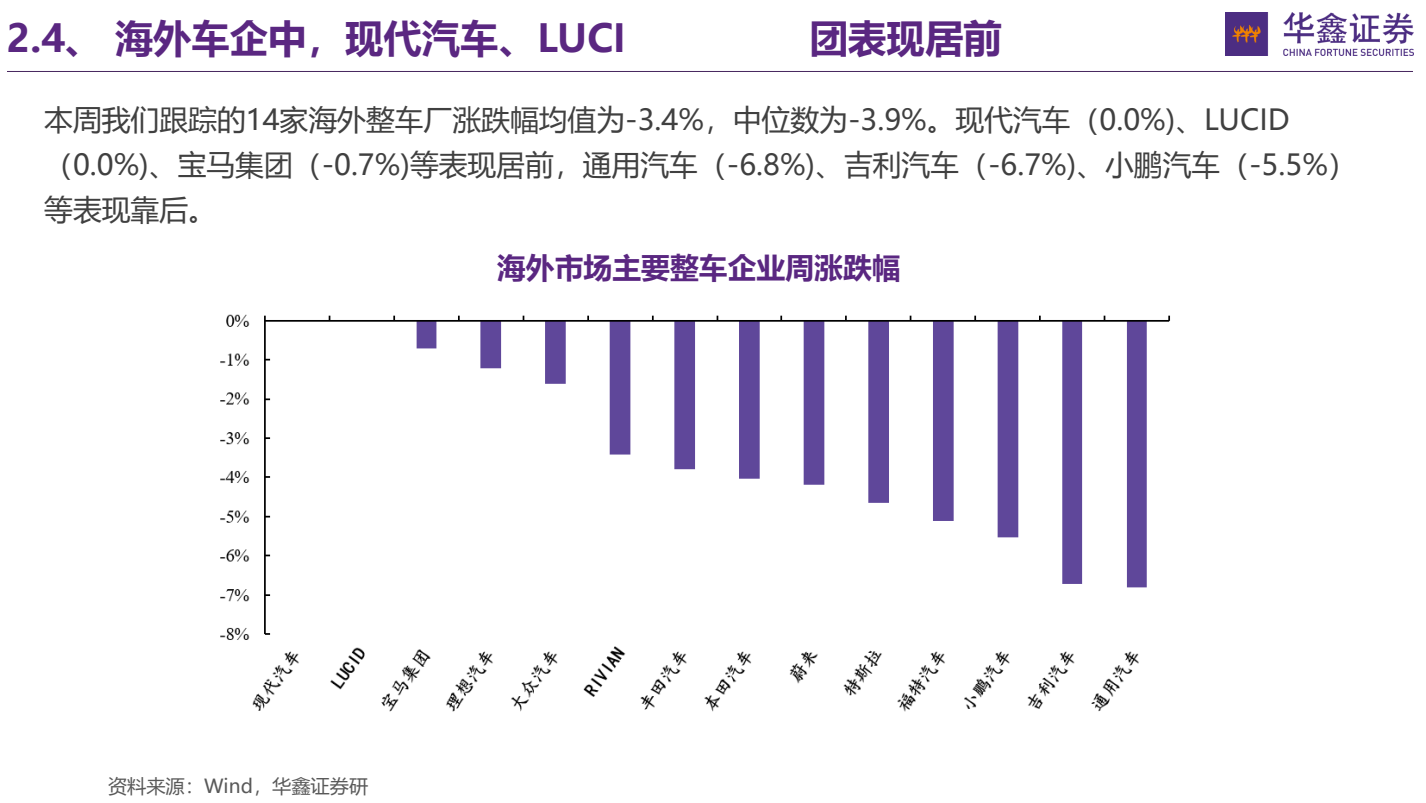
图4. 2.5、 汽车 板块 PE 位 于 近 4 年 来 22.5 位 于 21.2% 分 位 图 airs

图5. 3.3、 本 周 钢铁 、 铜 、 铝 价格 下 降 图 华 大
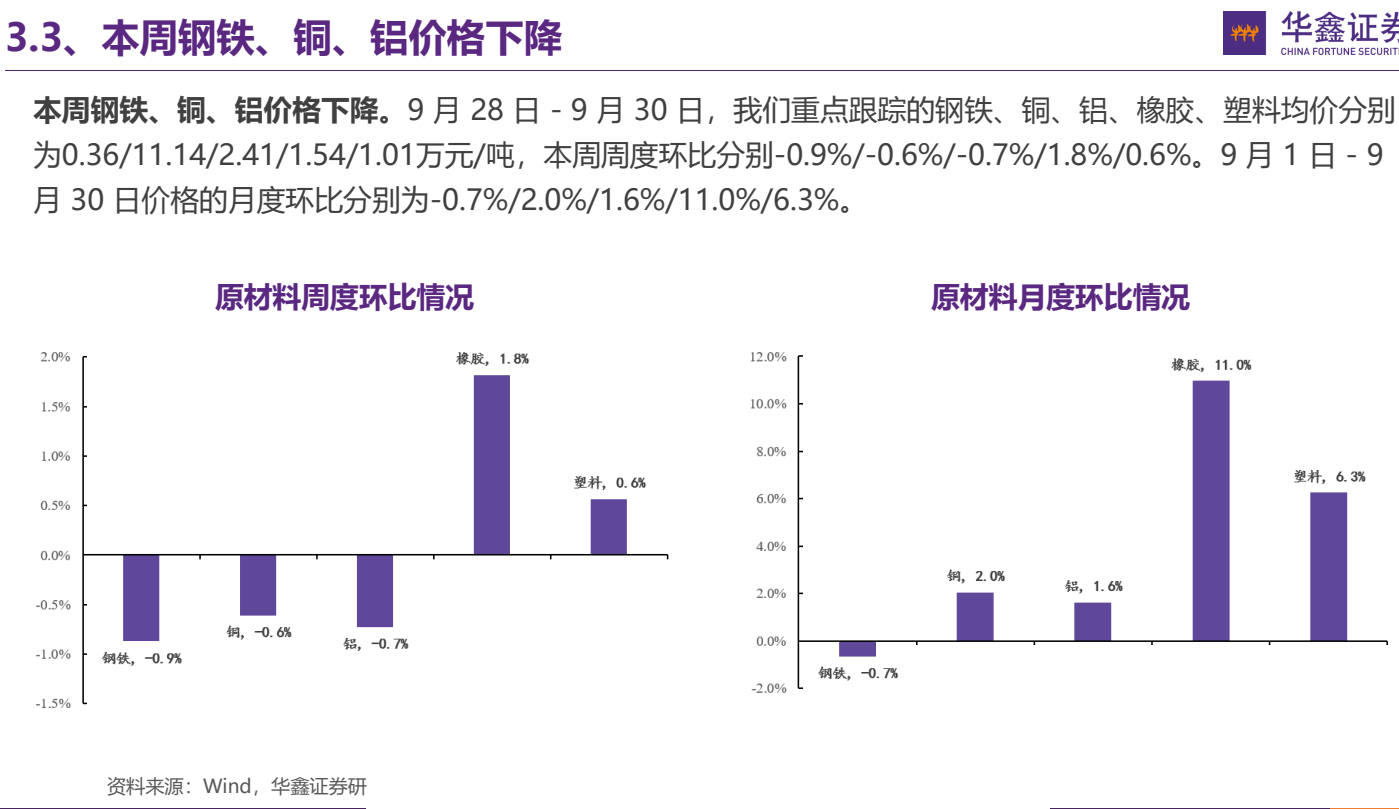
图6. 2023 年 12 月 至 今 , 钢 铁 、 塑 料 价格 波动 平稳 , 铜 、 铝 、 橡 胶 价格 波动 变化 相对 较 大 。