高盛 中国基础材料监测26年8月:在需求疲软的情况下,保供价格受到支撑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛8月中国基础材料监测的核心矛盾是:终端订单仅温和改善,但供给约束托底价格。 渠道调研显示,截至8月中旬下游订单环比改善,42%/35%的受访者认为各自板块与大宗商品订单环比向好,主要由汽车季节性回升带动;建筑需求进一步走弱,新基建项目启动与搭建缺位,在新五年规划开局背景下显得异常安静。 出口订单中,半加工铝与纸包装等制成品偏弱,而机械、储能与电力相关环节仍有韧性。 供给端,煤炭安监、废铜紧张导致冶炼厂检修回归延迟、2Q26及7月年化铝净出口高出2.8 mnt,以及CBAM对钢材出口影响仍待观察,共同支撑商品报价。 高频数据显示8月上半月铜需求同比低1.4%、环比低1.7%,而铜价仍创新高,下游接受度升至Rmb100k/t,高于一年前的Rmb70-80k/t。 盈利与定价方面,铝、铜、煤改善,钢铁与水泥走弱,锂稳定;铜TCRC为US$-175/t,国内精炼铜现货 premium 转负至Rmb-130/t。 煤炭QHD5500现货过去一个月上涨5%至Rmb860/t,报告反馈2026E煤价中点或约Rmb900/t。 覆盖标的中,锂与材料公司以Sell为主,青海盐湖、紫金矿业A/H等获Buy。
主要观点
- 8月中旬渠道调研显示下游订单环比改善,但改善幅度接近季节性:42%/35%受访者表示下游行业与大宗商品订单在8月环比改善;汽车是主要拉动,建筑需求继续走弱且新基建项目启动缺失。
- 出口结构分化:半加工铝与纸包装订单反映的制成品出口订单走弱,而机械、ESS与电力相关板块保持强势。
- 供给约束是报告判断价格受支撑的核心:煤炭安监、废铜紧张使铜冶炼厂检修回归延迟、2Q26及7月年化铝净出口增加2.8 mnt,CBAM对钢材出口影响仍待验证。
- 制成品库存环比回落,但电池、机械与部分金属加工品库存仍高;报告同时给出铝、铜、煤盈利改善,钢铁与水泥走弱,锂稳定的判断。
- 传统制造需求冷热不均:白电6M26产量同比+0.7%但6月同比-2.3%;空调6M26同比-0.6%、6月同比-3.3%;汽车7M26同比-3.4%、7月同比-0.1%;机床6M26同比+7.3%、6月同比+15.8%。
- 铜链条呈现“需求弱、价格高”:主要加工商订单环比走弱且差于正常季节性;8月终端铜需求同比低1.4%、环比低1.7%;但铜价创新高,下游接受度因渐进式上涨和接受价位抬升至Rmb100k/t而好于以往。
- 铜供给与加工费仍紧:截至8月14日中国铜库存环比降21kt,低于过去季节性51kt降幅;废铜供应偏紧,7月废铜入炉比例降至15%,低于6月的18%;国内精炼铜现货premium转负至Rmb-130/t,TCRC为US$-175/t且环比再降US$43/t。
- 钢铁原料端,报告强调铁矿 deeper discount expectation:港口铁矿日疏港3.08 mnt/day,8月14日当周生铁日产2.4 mnt/day、同比低1.0%、环比高0.4%;钢厂反馈铁矿过剩、焦炭与焦煤供应偏紧,贸易商对IO价格预期为US$90-110/t,并提到CMRG影响下IO采购折扣可能扩大。
- 煤炭供给仍受安监压制:主要电厂库存约20-25天且库存天数环比走低;生产商反馈严格监管下不愿冒险追赶产量;7月煤炭进口同比+20%或环比持平,生产商判断全年进口可能同比持平。
- 煤价近月由电厂补库推动:国内QHD5500热煤现货过去一个月上涨5%至Rmb860/t,合同煤价下降Rmb2/t至Rmb701/t;生产商反馈2026E煤价中点可能在Rmb900/t附近,非电下游水泥与纸企煤价Rmb680-1000/t、环比涨Rmb25-50/t。
- 价格预测表显示报告将全球与中国基准商品预测放在同一deck中,并注明现货价格更新至2026年8月15日;文本中清晰列示的预测包括铜LME 2026E 6.05、2027E 6.26、2028E 4.54 US$/lb,碳酸锂中国现货2026E 15,684、2027E 10,124、2028E 16,000 US$,QHD5500现货2026E 852、2027E 860、2028E 750 Rmb/t。
论述逻辑
- 调研起点:8月中旬渠道订单环比改善但接近季节性→需求内部结构分化,汽车/机械/ESS/电力有支撑,建筑、出口制成品与部分铝加工偏弱→高频数据确认铜、建筑钢材与钢铁链需求压力,而汽车、机床给出局部韧性→需求侧并不足以解释价格强势,因此转向供给端解释:煤安监限制产量、废铜紧张推迟冶炼检修回归、铝净出口年化高2.8 mnt、CBAM影响待验证→库存信号配合:铜库存降幅低于季节性、电厂煤库存天数下降、成品库存环比缓解但电池/机械仍高→盈利与价格验证:铝/铜/煤改善,钢/水泥走弱,锂稳定;铜TCRC与现货premium为负、煤价由补库推升→结论落到投资含义:基础材料价格由供给纪律与库存周期支撑,覆盖公司评级按子行业景气与估值方法区分,锂链多为Sell,资源成长与盐湖/铜金标的为Buy。
关键展望
- 未来验证点集中在供给纪律能否延续:报告明确提示煤炭安监措施仍将在未来数月压制行业供应,且大煤企在严格监管下不愿通过超产追回欠量。
- 铜的关键跟踪点是废铜供应、冶炼检修回归与TCRC:若废铜继续紧张、库存补充缓慢,加工费负值与现货负premium可能延续;报告已见TCRC US$-175/t、硫酸调整后US$-0.07/lb。
- 钢链风险偏下行但原料折扣预期增强:钢厂反馈IO过剩,贸易商预期US$90-110/t,并提示CMRG增强背景下IO采购折扣可能扩大;铁矿港口疏港与生铁日产是高频验证指标。
- 政策与贸易变量需继续观察:CBAM对钢材出口影响“remains to be seen”;煤价方面,报告给出2026E中点约Rmb900/t的反馈判断,同时非电煤价已环比上行Rmb25-50/t。
推荐标的
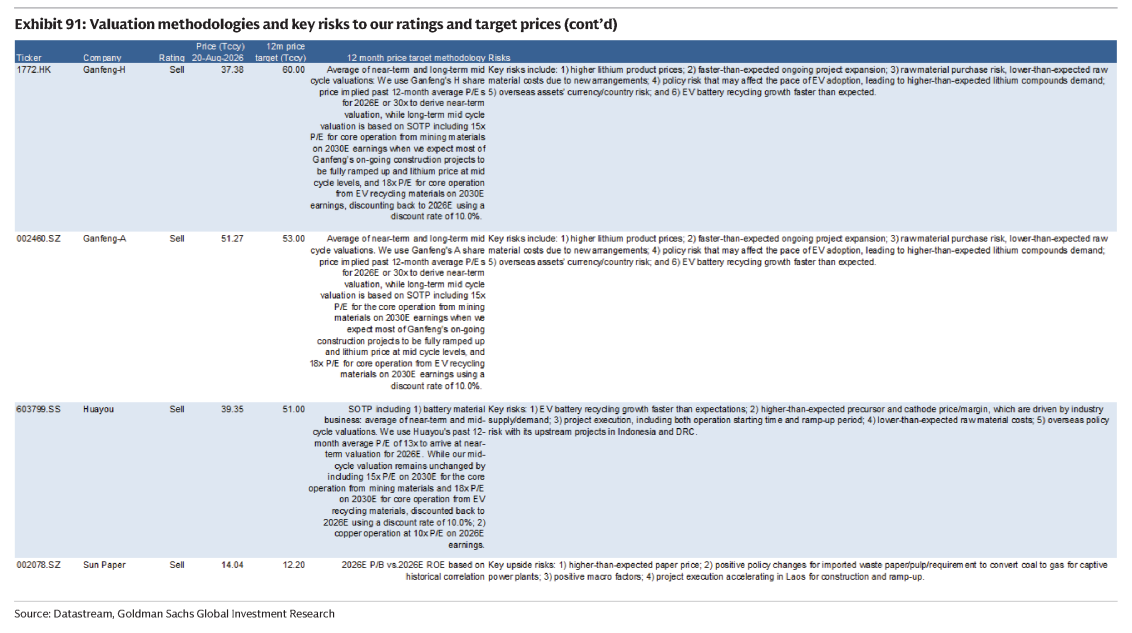
- 锂及相关材料覆盖标的以Sell为主:Ganfeng-H/赣锋H 1772.HK Sell目标价60.00港元、现价37.38;Ganfeng-A 002460.SZ Sell目标价53.00元、现价51.27;Tianqi-H 9696.HK Sell目标价48.00港元、现价33.74;Tianqi-A 002466.SZ Sell目标价42.00元、现价46.03;Sichuan Yahua 002497.SZ Sell目标21.50元、现价18.60;Yongxing 002756.SZ Sell目标52.00元、现价46.20;Zhejiang Huayou 603799.SS Sell目标51.00元、现价39.35;海外Pilbara Minerals PLS.AX Sell目标4.40澳元、现价4.83。
- 锂链中少数正向标的:Qinghai Salt Lake 000792.SZ Buy目标价45.00元、现价27.93;Zijin Mining-H 2899.HK Buy目标51.00港元、现价36.76;Zijin Mining-A 601899.SS Buy目标49.00元、现价34.25;GEM 002340.SZ Neutral目标8.00元、现价6.46;SQM Neutral目标82.00美元、现价78.45;Mineral Resources MIN.AX Neutral目标60.00澳元、现价65.52;Core Lithium CXO.AX Neutral目标0.25澳元、现价0.38;IGO Neutral目标8.20澳元、现价8.04;Liontown Neutral目标1.55澳元、现价1.21。
- 其他覆盖与评级:Zhaojin 1818.HK Buy目标42.00;Chinacoal-H 1898.HK Buy目标18.00;BBMG-H 2009.HK Neutral目标0.70;Chalco-H 2600.HK Sell目标7.50;NDPaper 2689.HK Sell目标4.30;NBM 3323.HK Buy目标6.00;CMOC-H 603993.HK Buy目标25.00;CR Cement 1313.HK Neutral目标1.30;评级方法多为2026E/2027E P/B对ROE历史相关并折回,GEM采用SOTP。
- 报告未在本期监测正文中给出新增行业级统一评级动作;可确认的是覆盖公司以Buy/Neutral/Sell分层,风险表述围绕商品价格、项目执行、矿石品位、海外汇率/国别、安监与需求不及预期。
关键图表
图1. 渠道调研:基础材料订单簿趋势

图2. 2026年前7个月月度住宅销售面积同比下降12.7%,其中2026年7月同比下降15.1%
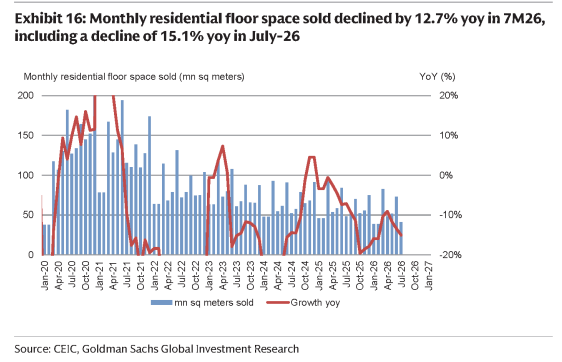
图3. 中国储能新招标、装机量及出货量
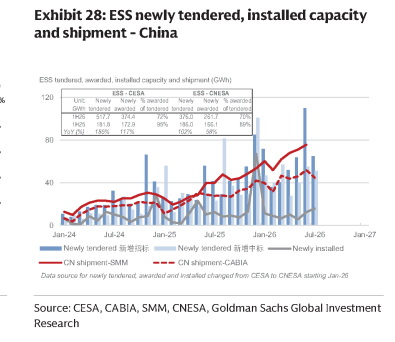
图4. 上期所铝价格及成本(氧化铝和预焙阳极)
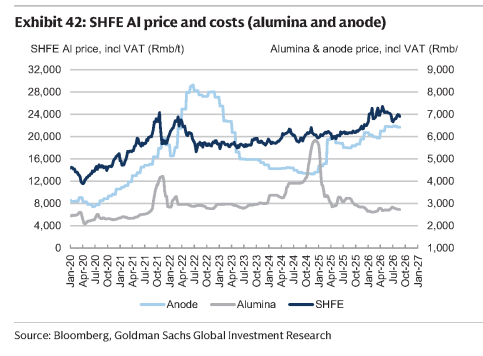
图5. 中国市场月度锂供需平衡
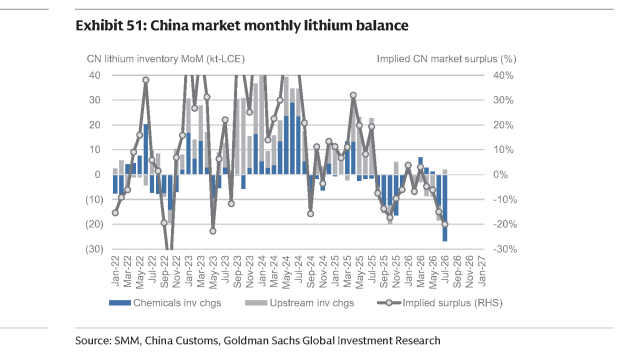
图6. 中国冶金煤库存
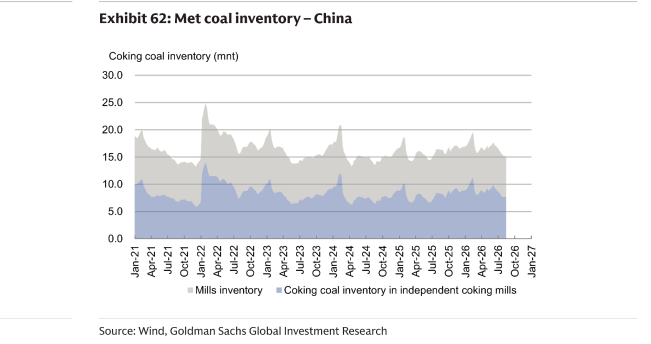
图7. 各地区水泥价差变化(当前同比及环比)
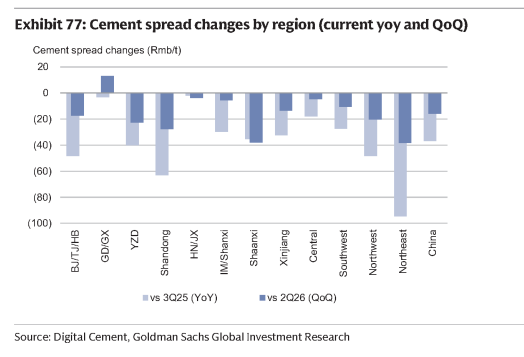
图8. 估值方法及评级与目标价的主要风险(续)