摩根士丹利:Alphabet Inc.: 深入分析28年计算能力、TPU销售及收入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为Alphabet(GOOGL)在2028年将新增9 GW计算能力,其中约7 GW为TPU,并预计1P TPU销售可达4 GW。基于此,上调2027/2028年公司收入4%/1%,EPS 4%/1%,2028年EPS达19美元,Google Cloud收入超3000亿美元,EBIT达1320亿美元。同时上调2027年资本支出至3500亿美元。目标价从375美元升至415美元(约20%上行空间),维持超配评级,认为近期资金流向导致的下跌是买入机会。
主要观点
- GOOGL股价过去一个月下跌10%,但2027/2028年可见度改善,创造战术买入机会。
- 预计2028年新增9 GW计算能力,其中约7 GW为TPU,2 GW为NVIDIA GPU。
- 博通(AVGO)2028年预计出货约14 GW计算能力,其中约60%(9 GW)为TPU。
- GOOGL因计算受限,约60%的AVGO TPU(5 GW)自用,剩余4 GW对外销售。
- 联发科(MediaTek)2027/2028年额外贡献1 GW/1.5 GW TPU。
- 核心Google Cloud收入按每瓦15/18美元(2027/2028年)估算,达1520亿/2290亿美元。
- 1P TPU销售按每GW 200亿美元收入(20%毛利率)估算,2027/2028年贡献620亿/790亿美元。
- Google Cloud总收入2027/2028年分别达2140亿/3080亿美元,同比增长106%/44%。
- Google Cloud EBIT 2028年达1320亿美元,占公司EBIT的46%。
- 上调2027年资本支出至3500亿美元(此前3000亿美元),2028年维持3750亿美元。
- 目标价415美元基于2027/2028年平均EPS 17.71美元的23倍市盈率,对应22倍2028年EPS。
论述逻辑
摩根士丹利从博通和联发科的TPU出货量出发,估算GOOGL 2028年新增计算能力。基于计算能力假设,按每瓦收入模型推导核心云收入,并假设1P TPU销售毛利率20%得出额外收入。两者相加得到Google Cloud总收入,进而提升公司整体收入和EPS预测。资本支出随TPU产能增加而上调。最终通过估值模型(PEG溢价)得出新目标价。
关键展望
- 2028年Google Cloud收入超3000亿美元、EBIT达1320亿美元。
- 2028年EPS 19美元。
- 目标价415美元(20%上行空间),对应22倍2028年EPS。
- 风险:计算能力部署不及预期、TPU销售毛利率不确定、竞争加剧。
推荐标的
- Alphabet Inc. (GOOGL.O):超配(Overweight),目标价415美元,当前股价353.65美元(2026年6月29日)。理由:2028年计算能力扩张带来云收入增长,估值低于历史平均。
关键图表
图1. 我们上调27年GOOGL容量预估,从5.2 GW增至6.9 GW(机架功率),并预计28年交付约9 GW机架功率
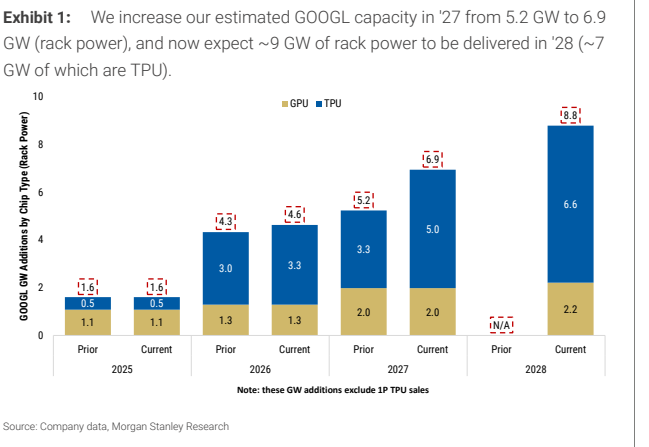
图2. 我们假设核心谷歌云在27/28年每增量瓦特变现15/18美元,随着GenAI产品开发,存在上行可能

图3. 我们更新的核心谷歌云收入(容量增加)和第一方TPU销售模型,描绘出28年谷歌云收入超3000亿美元的路径

图4. 公司EBIT的约45%

图5. 我们将27年GOOGL资本支出预估从之前的3000亿美元上调至3500亿美元,考虑到对TPU和容量相关更准确的估计

图6. 我们将27年GOOGL资本支出预估从之前的3000亿美元上调

图7. 我们新的GOOGL目标价415美元,对应27/28年每股收益16/19美元平均值的23倍市盈率

图8. 并且意味着在增长调整基础上,相对于同行有约25%的溢价(而GOOGL目前交易溢价约5%)
