巴克莱 美国汽车与移动:电动汽车成绩单:突出中国电动汽车组合:SHIF
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了2026年中国电动汽车市场的结构性转变,指出市场正向高端车型倾斜,主要受低端市场补贴退坡影响。 2026年上半年中国电动汽车销量同比下降约18%,其中低端“迷你车”受冲击最为严重,而高端SUV表现出较强韧性。 尽管9月份中国新能源汽车渗透率达到约66%的创纪录水平,但整体销量仍低于去年同期。 报告强调,高端车型(价格超过2.5万美元)在销量占比中显著提升,而低端车型(约1万美元)销量大幅下滑。
主要观点
- 2026年上半年中国电动汽车销量同比下降约18%,低端市场受补贴退坡影响最为显著。
- 低端“迷你车”(约1万美元)销量降幅巨大,A级和B级车同比分别下降70%和36%。
- 高端SUV表现强劲,D级和E级SUV销量同比分别下降8%和增长17%,显示出高端市场的韧性。
- 2026年上半年销量前十的车型中,有6款价格超过2.5万美元,而2025年同期仅有3款。
- 低端OEM厂商销量下滑严重,如比亚迪(-42%)、吉利(-25%)和通用(-39%)。
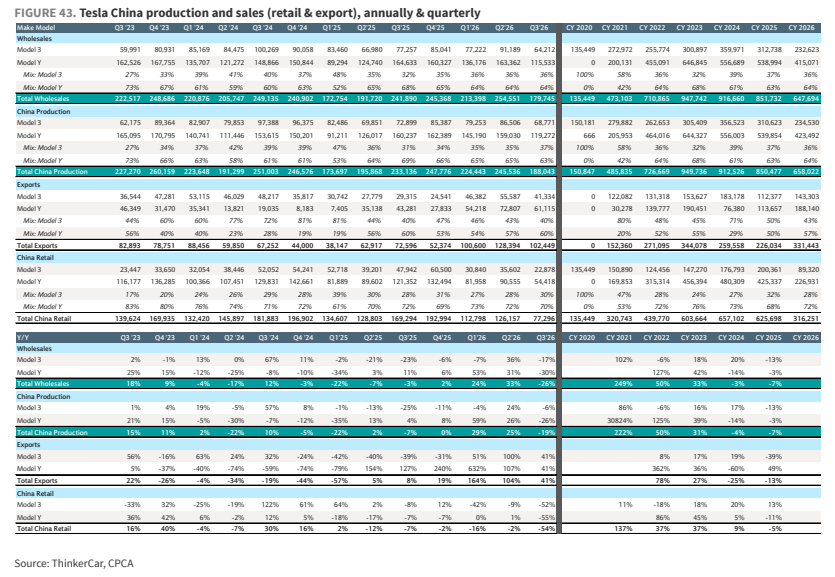
- 高端OEM厂商表现相对稳健,如蔚来(+71%)、小米(+18%),特斯拉(-9%)和理想(-6%)。
- 9月份中国新能源汽车渗透率预估达到约66%,创历史新高,但销量同比仍下降约9%。
论述逻辑
- 补贴政策调整(针对低端车型退坡) -> 低端车型(约1万美元)销量大幅下滑 -> 市场结构向高端车型(>2.5万美元)转移 -> 高端SUV及高端品牌销量表现优于整体市场 -> 尽管渗透率创新高,但受低端市场拖累,整体销量同比仍呈负增长。
关键展望
- 预计中国电动汽车市场将继续保持高端化趋势,补贴退坡的影响在短期内持续。
- 美国电动汽车市场处于“补贴后宿醉”期,预计将持续至少1-2年。
推荐标的
- 报告未明确给出具体的股票买入/卖出评级,仅对行业进行中性(NEUTRAL)评级。
关键图表
图1. 2026年与2025年中国前10大车型
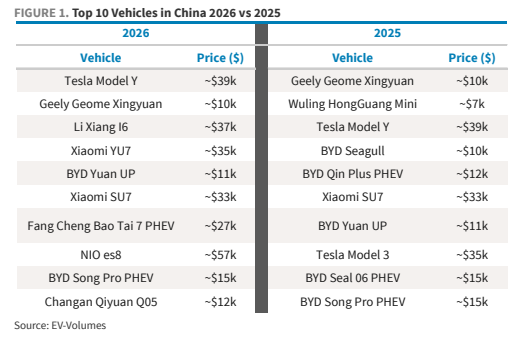
图2. 中国车企在西欧电动汽车销量中的份额(不含沃尔沃/极星)(月度)
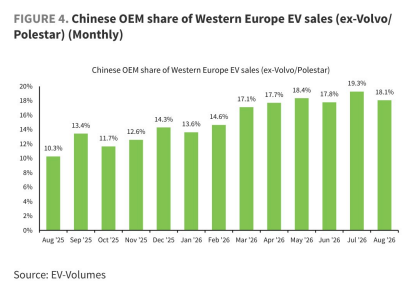
图3. 全球电动汽车普及率:全球轻型汽车纯电动及插电式混合动力汽车年度渗透率
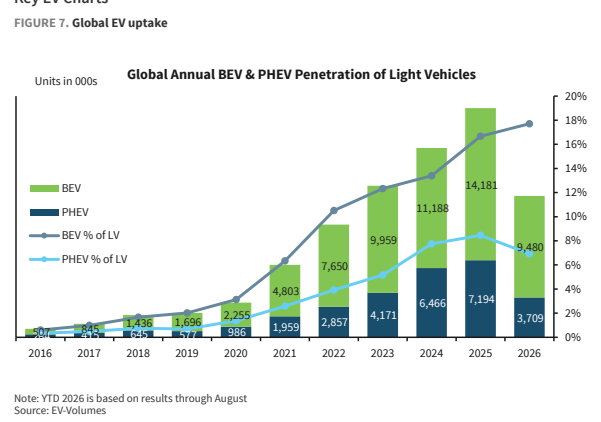
图4. 全球月度电动汽车普及率:月度纯电动及插电式混合动力汽车渗透率
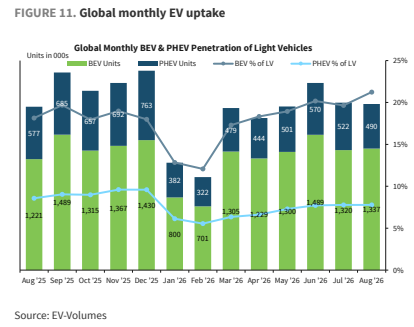
图5. 美国月度电动汽车普及率:美国轻型汽车月度纯电动及插电式混合动力汽车渗透率
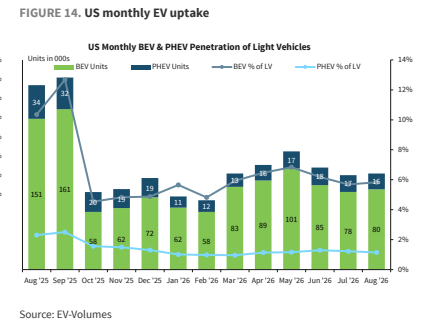
图6. 欧洲纯电动汽车市场份额前五大车企(月度)
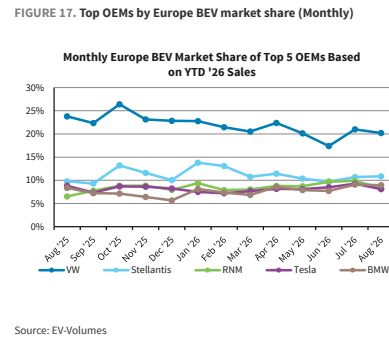
图7. 美国纯电动汽车市场份额前五大车企(年度)
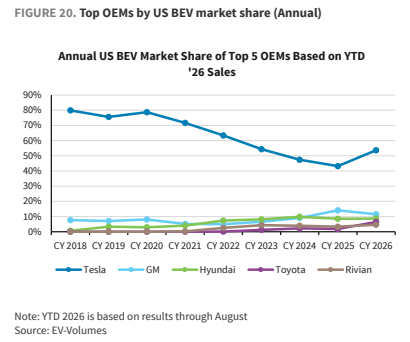
图9. 欧洲混合动力汽车普及率
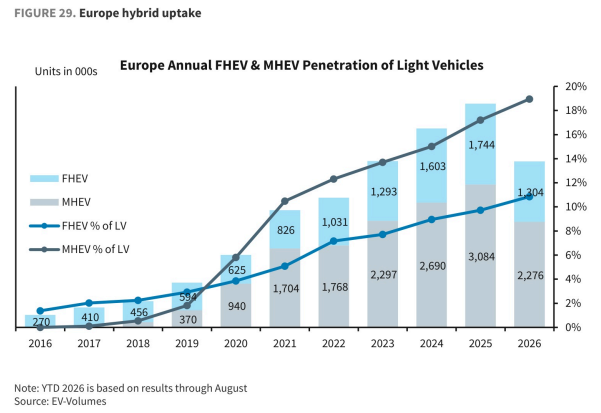
图10. 欧洲前五大车企插电式混合动力汽车市场份额(年初至今)
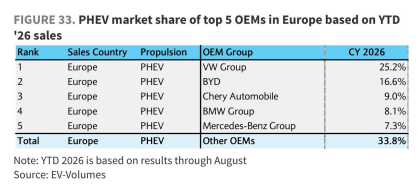
图11. 美国前五大车企电动汽车总市场份额(年初至今)
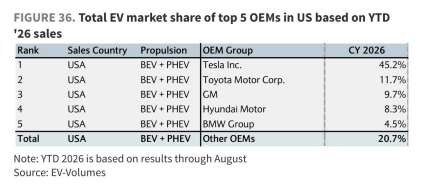
图12. 特斯拉中国产量与销量(零售及出口),年度及季度数据