摩根士丹利 化工:尿素下跌,钾肥混合,磷酸盐稳定;油籽压榨大多上涨
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利化工团队发布北美化工/农业周报,行业观点维持In-Line。 尿素方面,市场了解到中国已批准今年第4批尿素出口配额1.5-2.0mT,将2026年配额总量推高至约9mT,且中国预计将如上一轮一样在印度IPL 1.7mT招标中占据重要份额,结算价预计约$380/t cfr;现货端美国NoLa尿素周环比下跌$12/st至$430-452/st fob,巴西下跌$10/t至$465-495/t cfr,中东下跌$21/t至$407-460/t fob。 钾肥涨跌互现:巴西MOP持平于$360-375/t cfr,美国中西部在Nutrien提价后上涨$8/st至$390-425/st fob,东南亚因泰国重返市场上涨$15/t至$425-435/t fob,中国在国庆节前下跌RMB45/t至RMB2810-3150/t cif;Eurochem计划在Usolskiy新建1.8mT/年加工厂(2028年投产)并将现有工厂扩产500kT/年,2029年钾肥总产量达5.2mT。 磷酸盐价格基本稳定:美国NoLa上涨$1/st至$795-805/st FOB,印度DAP因买家观望下跌$5/t至$890-905/t CFR,巴西MAP持平于$830-850/t CFR;EuroChem巴西Serra do Salitre等设施自10月1日起在3-5个月内临时减员约450人。 油籽压榨利润大多上涨:美国现货压榨利润$3.38/bu(周环比+7.4%),阿根廷$0.86/bu(+20.6%),巴西$1.30/bu(+67.9%),中国仅$0.01/bu;美国乙醇利润$1.49/gallon(+5.9%),可再生柴油$3.18/gallon(-5.3%)。
主要观点
- 尿素价格回落:中国获准今年第4批尿素出口配额1.5-2.0mT,将2026年出口配额总量推至约9mT。
- 中国预计将如上一轮一样在印度IPL 1.7mT尿素招标中占据重要份额,结算价预计约$380/t cfr。
- 全球尿素现货普跌:美国NoLa下跌$12/st至$430-452/st fob(1月驳船成交$455/st fob),巴西下跌$10/t至$465-495/t cfr(中国货在低端成交、农民聚焦大豆播种致需求低迷),中东下跌$21/t至$407-460/t fob(10月船期多笔成交在low-$400/t fob)。
- 钾肥涨跌互现:Nutrien提价带动美国中西部MOP上涨$8/st至$390-425/st fob,巴西MOP持平于$360-375/t cfr(Mato Grosso已为下一季开始采购),东南亚上涨$15/t至$425-435/t fob,中国下跌RMB45/t至RMB2810-3150/t cif。
- Eurochem宣布扩产计划:在Usolskiy投建1.8mT/年加工厂(2028年投产),叠加现有工厂扩产500kT/年,2029年钾肥总产量将提升至5.2mT。
- 磷酸盐价格基本稳定:美国NoLa上涨$1/st至$795-805/st FOB,印度DAP下跌$5/t至$890-905/t CFR(买家因预期进一步跌价而观望),巴西MAP持平于$830-850/t CFR;美国中西部需求预计随收获推进、条件转干而增加。
- EuroChem巴西Serra do Salitre与Industrial Complex设施自10月1日起在3-5个月内临时减员约450人,原因是硫磺供应有限、价格高企;该基地年磷肥产能约1mT(SSP、TSP、MAP、NP/NPK)。
- 油籽压榨利润大多上涨:美国现货压榨利润$3.38/bu(周环比+7.4%),阿根廷$0.86/bu(+20.6%),巴西$1.30/bu(+67.9%),中国$0.01/bu;美国Board压榨利润$2.27/bu(周环比-7.7%)。
- 价差与生物燃料数据:美国玉米基差$0.31/bu(周环比-14.4%),美巴大豆出口价差$0.19/bu(-182.4%)、玉米价差-$0.41/bu;乙醇利润$1.49/gallon(+5.9%),可再生柴油$3.18/gallon(-5.3%)。
- 汇率背景:USDBRL报5.22(周+0.5%)、USDCNY报6.71(周-0.1%)、USDCAD 1.42、USDEUR 0.89、USDARS 1524.00(周+0.3%)、USDMYR 4.09。
- 美国种植成本:玉米NPK现货成本$165.17/英亩、折合$3.84/bu;大豆NPK现货成本$80.75/英亩、折合$11.27/bu(US中西部价格)。
- 压榨/加工利润月度跟踪:美国大豆周度压榨利润2026年10月为$2.28、9月为$2.34;玉米湿磨净利2026年9月为$2.83。
- 估值对标:全球农业可比公司总平均FY2026 EV/EBITDA为8.4x;ADM现价$69.50(FY2026 EV/EBITDA 10.4x)、CF $94.16(7.5x)、NTR $70.43(7.8x)、MOS $29.77(6.1x)、CTVA $74.11(12.5x)。
- 美国面积展望:报告图表注释提示新季面积可能从玉米转回大豆(2025/26e、2026/27e为估计值)。
论述逻辑
- 价格跟踪链条:团队按周采集美国NoLa、巴西、中东、印度、东南亚、中国等地尿素/钾肥/磷酸盐现货报价 → 结合中国第4批出口配额(1.5-2.0mT、2026年约9mT)、印度IPL 1.7mT招标、Nutrien提价、泰国重返采购、EuroChem巴西因硫磺减员、Eurochem Usolskiy扩产等供需事件解释各区域涨跌 → 再用Ag Spread & Margin Summary量化压榨利润(美国现货$3.38/bu周+7.4%、巴西+67.9%、阿根廷+20.6%)、基差、出口价差与乙醇/可再生柴油利润的周环比变化,并辅以汇率表(USDBRL 5.22等)和化肥成本表(玉米$3.84/bu、大豆$11.27/bu现货)→ 最后以Global Agriculture Comps估值表(总平均FY2026 EV/EBITDA 8.4x)定位板块估值 → 在化工行业In-Line观点下维持覆盖公司评级(ADM等权重、Bunge增持等)。
关键展望
- 印度IPL 1.7mT尿素招标即将结算,价格预计约$380/t cfr,中国预计如上一轮一样占据重要份额。
- Eurochem Usolskiy新加工厂计划2028年投产,2029年其钾肥总产量将达5.2mT。
- EuroChem巴西Serra do Salitre与Industrial Complex自10月1日起3-5个月临时减员约450人,公司表示待供应条件与价格正常化后恢复正常生产。
- 美国中西部磷酸盐需求预计随收获推进和条件转干而增加。
- 巴西尿素整体需求仍然低迷,农民聚焦大豆播种;Mato Grosso已开始为下一施肥季采购钾肥。
- 在El Niño不确定性下,东南亚钾肥整体背景仍谨慎;中国MOP需求在国庆节前持续低迷。
- 图表注释提示美国新季面积可能从玉米转回大豆。
- 化工(北美)行业观点为In-Line:未来12-18个月行业覆盖组合表现预计与相关大盘基准一致。
推荐标的
- 行业观点:Chemicals North America行业评级为In-Line。
- 农产品覆盖标的:Archer Daniels Midland (ADM.N) 评级E等权重(08/04/2026),价格$80.45(10/02/2026);Bunge Global SA (BG.N) 评级O增持(12/16/2025),价格$106.72(10/02/2026)。
- 化肥/农化相关覆盖评级:Nutrien (NTR.N) O(01/14/2026)、Corteva (CTVA.N) O(12/14/2020)、Mosaic (MOS.N) E(03/16/2016)、FMC (FMC.N) E(10/24/2023)、Intrepid Potash (IPI.N) U(10/03/2013)。
- 化工覆盖评级(部分):Linde O、Ecolab O、Sherwin-Williams O、LyondellBasell O、Eastman O、DuPont E、Dow E、Chemours E、PPG E、RPM E、Tronox E、Westlake E、Vylor O(10/02/2026)等。
关键图表
图1. 化肥价格汇总

图2. 美国农业部玉米供需平衡表(9月WASDE)

图3. 美国大豆结荚情况

图4. 美国玉米与大豆种植者预期现金利润(每英亩)

图5. 新奥尔良尿素(美元/短吨,FOB)
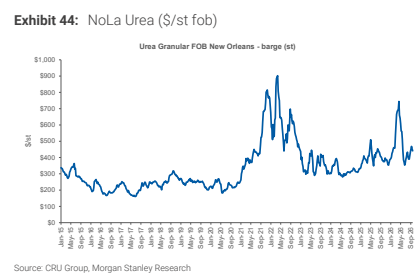
图6. 尿素现金利润(美元/公吨)

图7. 北非磷酸(美元/公吨,CFR)

图8. 新奥尔良钾肥(美元/短吨,FOB)

图9. 印度钾肥进口
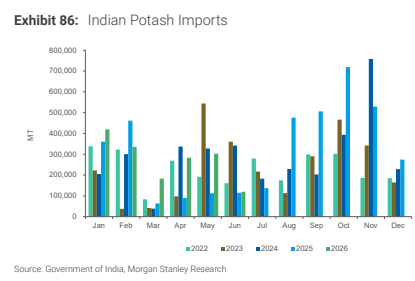
图10. 研发费用占销售额比例

图11. 玉米供需平衡与库存使用比;全球玉米产量盈余与库存使用比(倍)
