花旗 美国利率周报:蓝色的燕麦
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗美国利率团队在本周报中指出,欧洲碎片化风险上升应提醒FOMC过度紧缩的风险(即使仅体现在前瞻空间),当日疲软的非农数据进一步支持美债中期具有价值,但战术上直接做多仍具挑战,仅保留对10月FOMC跳过的定位。 报告深入研究增长、股市与实际收益率,结论是曲线存在趋陡的潜在风险、但2027年通胀有限,并继续持有远期掉期中5s10s30s蝶式的10s多头作为代理做空波动率交易。 分项看,季末资金市场未现压力迹象,预计轻度充裕准备金机制将使SOFR定盘在本月剩余时间总体低于IORB;远期利率近一轮上行始于上周三强劲初值PMI后、完全由实际利率驱动,5y5y和10y10y实际利率期间上行约40bp,而通胀预期保持锚定。 以1999年为类比,当年股市涨幅按GDP标准化远大于本轮、通胀直到繁荣末期才出现、Fed曾在多年高于3%增长后一年加息175bp,因此报告不认为股市持续上涨会经由通胀结构性推高美债收益率,但强劲增长预期为远期实际收益率提供底部。 波动率方面,中期限vol持续跑赢部分源于固定上限MBS浮息券的对冲需求——未偿$496bn浮息券中72%($358bn)上限介于6%至7%,估算最大空头vega约$204mm(相当于217bn 3y10y swaption straddle等值);当前3y10y vol相对利率曲线高出约14个normals,报告建议做空3y10y vol并以10y10y/15y15y曲线趋平交易对冲。 政策端,报告认为11月大选后跛脚鸭窗口仅约六个日历周,年内通过和解提高债务上限概率低;LCR改革有望在2027年底前完成,届时准备金需求减少$200bn至$600bn可能是最可行结果并将压低repo利率。
主要观点
- 欧洲碎片化风险上升应提醒FOMC存在过度紧缩的风险,即使只体现在前瞻空间。
- 当日疲软NFP进一步支持美债具有价值,但战术上直接做多仍具挑战,仅保留对10月FOMC跳过的定位。
- 深入研究增长、股市与实际收益率后的结论是:曲线存在趋陡的潜在风险,但2027年通胀有限。
- 报告继续在远期掉期中持有5s10s30s蝶式的10s多头,作为代理做空波动率交易。
- 季末资金市场未现压力迹象,预计轻度充裕准备金机制将使SOFR定盘在本月剩余时间总体低于IORB,尽管T-bill余额即将增加。
- 中期限波动率持续跑赢,部分源于对固定利率上限MBS浮息券的对冲需求:按揭策略师估计未偿固定上限浮息券达$496bn,其中72%($358bn)上限介于6%至7%,估算最大空头vega约$204mm,相当于217bn 3y10y swaption straddle等值。
- 3y10y vol急剧上升并跑赢15y15y-10y10y利率曲线的趋平,按过去3年回归目前相对利率曲线高出约14个normals,3y10y-1y10y vol斜率也显得过陡,报告建议做空3y10y vol并以10y10y/15y15y利率曲线趋平交易对冲。
- 以1999年为类比:当年股市涨幅按GDP标准化远大于本轮、通胀直到股市繁荣末期才出现、Fed在多年高于3%增长后一年内加息175bp、加息周期开始前制造业和ISM PMI多年高于55,因此报告不认为股市持续上涨会经由通胀结构性伤害美债收益率。
- 远期利率近一轮上行始于上周三强劲初值PMI后、完全由实际利率驱动,5y5y和10y10y实际利率期间上行约40bp,远期通胀预期在整个趋陡过程中保持锚定。
- 强劲增长预期为远期实际收益率提供底部,可能导致曲线继续趋陡;但参照'99和'23历史类比,难以看到10y收益率持续站上5.5%,中期美债价值主要来自核心PCE同比最终正常化、这将限制Fed加息周期的规模和范围。
- 债务上限方面,11月大选后国会跛脚鸭期约六个日历周(中间含感恩节假期),两院需先就FY2027预算决议文本达成一致,报告认为年内提高债务上限概率低。
- 准备金需求可能在2027-2028年下降:Fed明年将致力于修改LCR计算,准备金减少$200bn至$600bn可能是最可行结果,LCR改革有望在2027年底前完成,且需求下降(在Fed进一步缩表之前)将压低repo利率。
论述逻辑
- 欧洲碎片化风险上升 → FOMC需警惕过度紧缩(即使仅在前瞻空间)→ 当日疲软NFP强化美债中期价值 → 但战术上直接做多困难,仅保留10月FOMC skip定位 → 拆解近期利率上行:远期利率走高始于上周三强劲初值PMI后、完全由实际利率驱动(5y5y与10y10y实际利率升约40bp),通胀预期保持锚定 → 对照1999年周期:当年股市涨幅按GDP计远大于本轮、通胀直到股市繁荣末期才出现、Fed在多年高于3%增长后一年加息175bp → 结论:股市持续上涨不会经由通胀结构性推高UST收益率,但强劲增长预期为远期实际收益率提供底部,曲线存在继续趋陡风险,2027年通胀有限 → 转向波动率:中期限vol跑赢源于固定上限MBS浮息券对冲需求($358bn上限6%-7%的浮息券最大空头vega约$204mm)→ 3y10y vol相对利率曲线高出约14个normals、3y10y-1y10y斜率过陡 → 建议做空3y10y vol并以10y10y/15y15y曲线趋平对冲,同时继续持有远期掉期5s10s30s蝶式的10s多头作为代理做空vol交易。
关键展望
- 10月FOMC:报告的定位是跳过(skip),并认为这是当前战术上可行的方向。
- 2027年通胀有限,但曲线存在趋陡的潜在风险,增长预期可能令曲线继续趋陡。
- 10y收益率难以持续站上5.5%(参照'99和'23历史类比)。
- SOFR定盘预计在本月剩余时间总体低于IORB。
- 债务上限:年内通过和解程序提高的概率低,因跛脚鸭窗口仅约六个日历周。
- LCR改革预计在2027年底前完成,准备金需求或于2027-2028年下降$200bn至$600bn,并将压低repo利率。
- 报告将于10月5日(周一)纽约时间上午10点/伦敦时间下午3点举行Global Rates & FX Weekly Call,总结下周关键观点。
推荐标的
- 做空3y10y vol并以做多10y10y/15y15y利率曲线趋平交易对冲;理由是中期限vol相对长期远期曲线偏高(约高出14个normals),部分跑赢源于固定上限MBS浮息券的对冲需求。
- 继续持有远期掉期中5s10s30s蝶式的10s多头,作为代理做空波动率交易。
- 报告列出的未平仓交易包括:Long 10y TIPS(2024年1月5日开仓)、Long 3y 5s10s30s fly(2025年9月26日)、Long belly 5s10s30s inflation swap(2025年11月20日)、Long 5y swap spreads(2026年1月8日)、Short 2y BEs(2026年7月22日)、SFRH7/H9 bear flattener(2026年9月18日)、Nov52s-Feb53s steepener、1y30y vs 3y30y ATMF straddles、Long costless 3m2y receiver ladder(后三者均2026年9月25日开仓)等。
关键图表
图2. 下半年股市的上涨

图3. ISM服务业和制造业PMI均

图4. 美联储的常备回购操作(RMPs)提高了准备金水平

图6. PCA加权蝶式相对价值表

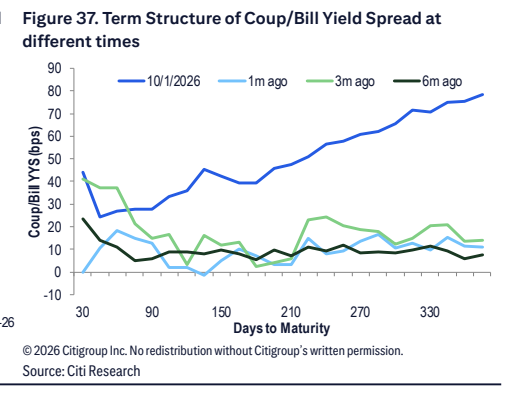
图7. 票息/国库券收益率利差的期限结构