高盛 Salesforce公司(CRM.US)Dreamforce大会后对无头架构的思考
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在 Dreamforce(9/15-9/17,旧金山)后与客户交流,更新对 Salesforce 无头(headless)策略的看法:报告认为无头架构未来 3 年可能更加普及,与其用“坏粘性”战术限制,不如以好产品主动拥抱,Claudeforce 让公司抓住若干中期利好,并为应对把 UI 让渡给前沿模型伙伴这一长期风险争取时间。 定价试验仍在进行(seats、consumption、outcomes、AELAs 并存,尚无单一主导框架),溢价 SKU 升级是最清晰的变现路径:装机基础的 1% 升级约对应 $100mn 增量收入机会,升级带来 60%-80% 提升与约 1.4x ARR 扩张,溢价许可 ARR 已突破 $1bn+,渗透率自 F1Q25 的 1% 升至 5%,AIforce Max(原 AE1)定价 $550 /user/month。 Agentforce 已有 >30K 客户与 7bn agentic work units,Adecco 案例显示候选人呈现时间缩短 40%、语音 agent 每周约 20K 场面试、职位填补率提升 10%。 Slack 是增长最快的产品,前十大 AI 公司全部运行在 Slack 上、其中九家是 Salesforce 大客户(平均 ~5 clouds),Anthropic 月均 390K 次 Slack 搜索、成交周期加快 60%。 公司重申 FY30 收入目标 $63bn(含 Informatica),NNAOV 增速已连续四个季度超过整体 AOV 增速,对 F2H27 有机订阅收入加速有信心。 高盛维持买入评级与 $271 的 12 个月目标价(报告日价格 $234.02,上行空间 15.8%),基于 24x(不变)的 SNTM GAAP 净利润 P/E。
主要观点
- 报告认为无头架构未来 3 年可能更普及,与其用“坏粘性”战术限制,不如以好产品主动拥抱;转向无头存在把 UI(及日常客户关系)让渡给前沿模型伙伴的长期风险,但 Claudeforce 带来多个中期利好并为应对长期风险争取时间。
- 报告沿软件护城河框架提出两大范式:产品采用成功最依赖技术产品实力(最小化技术债、持续创新,即“好粘性”);应用软件公司的最大风险不是 rip and replace,而是价值抽象——更具创新的 AI 原生公司叠加在核心 SoR 之上,最终为 incumbent 带来定价压缩。
- 定价试验仍在进行,客户测试 seats、consumption、outcomes、AELAs 等多种模式,尚无单一主导的购买方式;溢价 SKU 升级是最明确的定价杠杆:装机基础的 1% 升级约对应 $100mn 增量收入机会,升级(Max、AE1、E1E)带来 60%-80% 提升与约 1.4x ARR 扩张,溢价许可 ARR 已突破 $1bn+,渗透率自 F1Q25 的 1% 升至 5%;AIforce Max(原 AE1)定价 $550 /user/month,打包 Claudeforce、Slack 与 Agentforce Coworker。
- Salesforce 把采用与客户价值实现置于价格最大化之前,Claudeforce 目前处于 open beta;高盛视使用为变现的前置条件,最强的定价杠杆要等客户能衡量工作流改进并把新界面嵌入日常运营后才会出现。
- 无头策略把 Salesforce 的价值延伸到传统 UI 之外:公司认为无头解锁了 20+ 年元数据、权限、业务逻辑与工作流中蕴含的价值,metadata first、API first 架构让同一底层系统可在 Claude、Slack 及其他 AI 界面间动态重组。
- 传统 UI 本来就会变得不那么重要,关键是建立独立于 UI 的战略相关性:部分客户在 Claudeforce 打包成产品前已经通过 MCP 把 Salesforce 接到 Claude 上,能自建连接的客户可能不愿支付额外溢价,但对重视更快部署、治理与跨系统可信操作的复杂工作流企业,价值主张更有吸引力。
- Metadata first 与 API first 架构在无头转型中最占优:AI 可围绕用户意图动态重组应用;更僵化的架构可能要求 agent 解读现有屏幕,降低可靠性、拖慢部署;其他拥有现代 API 架构与丰富语义层的厂商同样受益,legacy 应用厂商则面临更大的逻辑与 UI 分离复杂度。
- Slack 正同时成为界面与消费面,打开 seat 之外、与 agent 产生的 API 活动挂钩的变现路径:Slack 是 Salesforce 增长最快的产品,前十大 AI 公司全部运行在 Slack 上、其中九家是 Salesforce 大客户(平均 ~5 clouds);Anthropic 以 Slack 作为日常运营层,月均 390K 次 Slack 搜索、成交周期加快 60%;Slackforce、Slack CRM 与 multiplayer coding 进一步强化其汇聚企业上下文、人类协作与 agent 执行的定位。
- Agentforce 正从试验走向规模化生产部署:已有 >30K 客户与 7bn agentic work units,Agent Script 与 Voice 已 GA;Adecco 是最清晰的证明——六周开发首个筛选 agent,扩展至 12 个国家的 7 个 agent(代表 60% 收入),候选人呈现时间缩短 40%、语音 agent 每周约 20K 场面试、职位填补率提升 10%,并计划把 Coworker 推广至 40+ 国家的 27K 员工。
- 自建与外购的边界仍在流动,但企业自建进入生产阶段常在 guardrails、治理、可观测性与集成上遇阻,Salesforce 不断扩充的预置 agent 能力正把天平推向“购买”;Dreamforce 多项新能力来自收购(Fin、Qualified for Piper、Momentum),公司正设立 AI Labs,但内生与外延创新的平衡仍需持续观察。
- 健康的 NNAOV 趋势支持对 F2H27 有机加速的信心:NNAOV 增速已连续四个季度超过整体 AOV 增速,管道创纪录、high teens 管道增长、更健康的覆盖率与更长的合同期限支撑动能;公司重申 FY30 收入目标 $63bn(含 Informatica)。
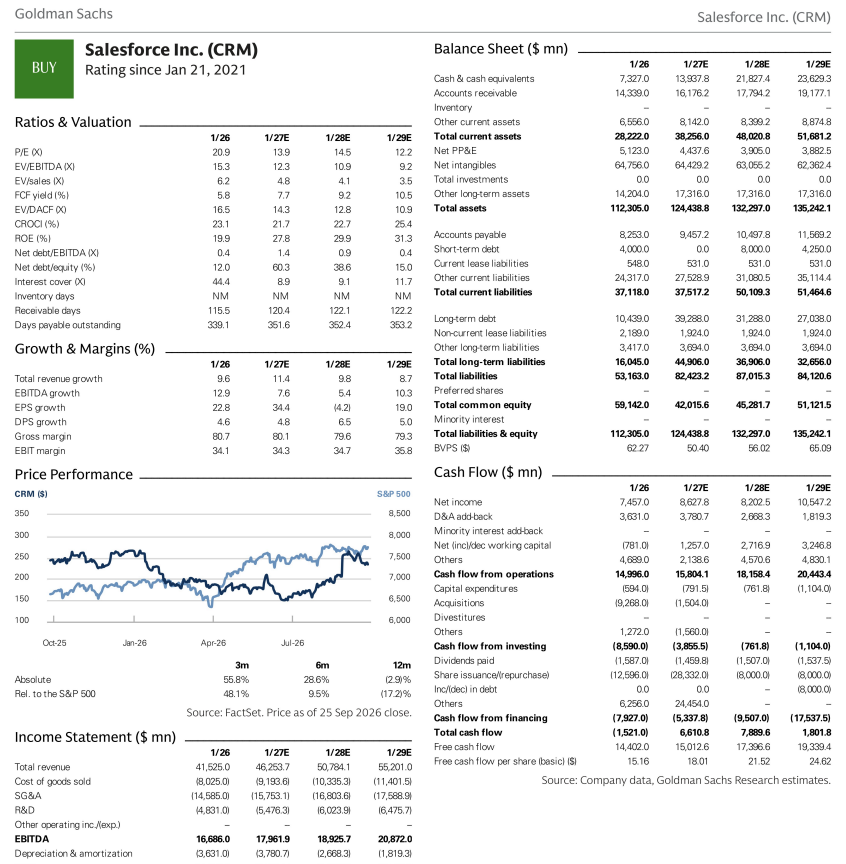
- 高盛维持买入评级与 12 个月目标价 $271(报告日价格 $234.02,上行空间 15.8%),基于 24x(不变)的 SNTM GAAP 净利润 P/E;GS 预测 FY1/27E-1/29E 收入分别为 46,253.7、50,784.1、55,201.0($mn),EPS 分别为 16.83、16.12、19.19($),对应 P/E 13.9、14.5、12.2(X),FCF 收益率 7.7、9.2、10.5(%)。
论述逻辑
- Dreamforce(9/15-9/17,旧金山)客户交流 → 重访软件护城河提炼两大范式:“好粘性”(技术实力决定采用成功)与 value abstraction(AI 原生公司叠加在核心 SoR 之上,带来定价压缩风险)→ 判断无头架构未来 3 年可能更普及,与其用“坏粘性”限制不如以好产品拥抱 → Claudeforce(open beta,产品化 MCP servers 与预置 skills)带来中期利好并为长期 UI 风险争取时间 → 产品成熟度证据:Slack 为最快增长产品(前十大 AI 公司全部在用)、Agentforce >30K 客户与 7bn work units、Adecco 量化 ROI → 变现证据:premium SKU(1% 装机≈$100mn、60%-80% uplift、约 1.4x ARR、ARR 超 $1bn+、渗透率 1%→5%)→ NNAOV 连续四季超整体 AOV 增速、管道创纪录 → 支持 F2H27 有机订阅加速与 FY30 $63bn 目标 → 维持买入、12 个月目标价 $271(24x SNTM GAAP 净利润 P/E)。
关键展望
- 公司对 F2H27 有机订阅收入加速有信心,这是报告点名的核心验证点。
- Salesforce 重申 FY30 收入目标 $63bn(含 Informatica)。
- 无头架构预计未来 3 年更加普及,这是策略判断的时间窗口。
- 变现节奏预计不均衡,高盛等待更多 cohort 升级数据点以建模其驱动的有机增长。
- 四大下行风险:1) 竞争环境变化;2) Agentforce 采用低于预期或更慢;3) 可能造成短期业务扰动的 M&A;4) 超预期投入压制利润率。
- GS 预测路径:FY1/27E-1/29E 收入 46,253.7 / 50,784.1 / 55,201.0($mn),EPS 16.83 / 16.12 / 19.19($),P/E 13.9 / 14.5 / 12.2(X),FCF 收益率 7.7 / 9.2 / 10.5(%)。
推荐标的
- Salesforce Inc.(CRM.US):买入(BUY),12 个月目标价 $271.00,报告日价格 $234.02,上行空间 15.8%;目标价基于 24x(不变)的 SNTM GAAP 净利润 P/E;核心理由是无头策略的中期利好、premium SKU 清晰的变现路径与 Agentforce 迈向量产部署的可量化 ROI。
- 评级参照覆盖宇宙(非本报告推荐标的):Adobe Inc.、Microsoft Corp.、Oracle Corp.、ServiceNow Inc.、Workday Inc.、Snowflake Inc.、Palantir Technologies、Veeva Systems Inc. 等 Americas Software 覆盖公司。
- 报告中提及但未给出评级的公司:Anthropic(以 Slack 作为日常运营层)、Adecco(Agentforce 生产部署标杆,覆盖 12 个国家、60% 收入)。
关键图表
图1. 高盛 Salesforce公司(CRM)