花旗 全球金属与矿业:26年第三季度前瞻—运营面临挑战,26年铜产量指引存在风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗指出2026年第三季度矿业运营面临挑战,可能引发对整个覆盖范围内2026全年指引的微调。 其中2026全年铜产量指引风险最大,埃斯孔迪达(Escondida)的致死事故和琴蒂内拉(Centinela)的罢工成为负面催化剂,同时智利其余矿业股的产量也低于年初设定的指引。 此外,以柴油为代表的能源复合体价格走高,整个行业的全口径成本指引大概率将被上调。 不过,大宗商品价格动能有望抵消运营及成本层面的逆风,维持板块尤其是铜矿标的的盈利增长势头。 商品价格预期方面,花旗预计2027年铜价相对现货保持稳定在6.5美元/磅,黄金价格预计将在2027年初上冲至4800-5000美元/盎司。 嘉能可(GLEN)仍为行业首选标的,评级保持买入,目标价7.80英镑。
主要观点
- 2026年第三季度矿业运营受阻,2026全年铜产量指引面临显著下行风险,智利多座矿山生产低于年初目标。
- 柴油等能源综合体价格走高,行业整体面临成本指引上调的压力,尤其是澳大利亚大型铁矿石矿商。
- 大宗商品价格动能将对冲运营与成本逆风,维持盈利动能,嘉能可被列为行业首选推荐标的。
- 花旗预测2027年铜价稳定在6.5美元/磅,黄金价格预计在2027年初涨至4800-5000美元/盎司区间。
- 英美资源2026年第三季度铜产量预计小幅恢复至188千吨,铁矿石产量环比预计下滑,评级维持暂停。
- 必和必拓2027财年第一季度铜产量预计环比降至408千吨,主要受Escondida和Antamina品位下降拖累,维持中性评级并将目标价从62.50澳元上调至64.40澳元。
- 嘉能可营销业务2026年息税前利润指引超过50亿美元,预计第三季度铜产量为206千吨、炼焦煤产量为8.3百万吨、动力煤产量为25百万吨,维持买入评级和7.80英镑目标价。
- 力拓受Escondida品位下降、恶劣天气和事故拖累导致铜产量环比下滑,柴油价格推高其铁矿石单位成本指引至上限,维持中性评级并下调目标价。
- South32第一财季除Sierra Gorda铜产量受高品位驱动环比增长外多数大宗商品产量环比下滑,维持买入评级及3.20英镑目标价。
- AMG受惠于电池与特种金属多重增长催化剂,维持买入评级及50欧元目标价;挪威海德鲁受益于全球铝供需转向多年短缺,维持中性评级及86挪威克朗目标价。
论述逻辑
- 事故、罢工及矿石品位下降等运营扰动叠加柴油价格上涨,推高全行业成本并对2026全年产量指引构成威胁,但强势的大宗商品价格(铜价与金价走强)有效对冲了运营与成本冲击,支撑板块盈利动能,促使花旗维持铜矿敞口公司的积极展望并将嘉能可列为首选。
关键展望
- 力拓将于2026年10月14日披露第三季度生产业绩,开启矿业财报季。
- 铜价预计在2027年保持稳定在6.5美元/磅,金价预计在2027年初涨向4800-5000美元/盎司。
- 力拓锂产量受益于Fenix项目放量,预计将持续走高至年底;西芒杜(Simandou)铁矿石放量亦有望支持中长期盈利增长。
- 全球铝供需平衡已开始转向多年短缺,预计中期铝需求增长率为+3-4%。
推荐标的
- Glencore PLC(GLEN.L):评级维持买入(Buy),目标价维持7.80英镑,为花旗行业首选标的,2026年营销业务息税前利润指引超过50亿美元。
- BHP Group Ltd(BHP.AX):评级维持中性(Neutral),目标价由62.50澳元上调至64.40澳元,以反映对铜业务的最新观点。
- Rio Tinto Ltd(RIO.AX):评级维持中性(Neutral),目标价由171.00澳元下调至165.00澳元;Rio Tinto PLC(RIO.L)目标价由71.00英镑下调至70.00英镑,主要基于估值考量及柴油成本拖累。
- South32 Ltd(S32.L):评级维持买入(Buy),目标价维持3.20英镑,多元化大宗商品组合具备韧性。
- AMG Critical Materials NV(AMG.AS):评级维持买入(Buy),目标价50欧元,受益于锂、钒、锑等关键金属扩产催化剂。
- Norsk Hydro ASA:评级维持中性(Neutral),目标价86挪威克朗,估值已与全球同行基本持平。
- Saudi Arabian Mining Company(Ma’aden):评级维持买入(Buy),受益于磷酸盐三期扩产及黄金铝业多重利好。
- Anglo American PLC(AAL.L):评级暂停(Rating Suspended),目标价暂停(TP Rating Suspended)。
关键图表
图1. AMG关键材料公司26年第三季度盈利前瞻

图2. 英美资源集团26年第三季度产量前瞻

图3. 英美资源集团26年第三季度产量前瞻

图4. 必和必拓27财年第一季度产量前瞻

图5. 必和必拓27财年第一季度产量前瞻

图6. Boliden公司26年第三季度运营前瞻

图7. Fresnillo公司26年第三季度产量前瞻

图8. 嘉能可26年第三季度产量前瞻

图9. 挪威海德鲁公司26年第三季度运营前瞻
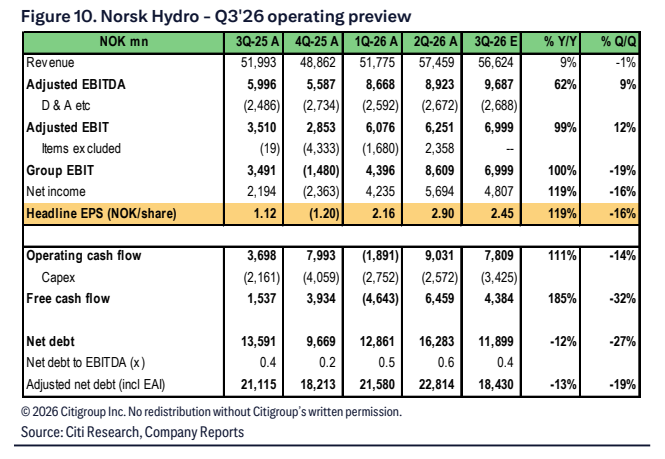
图10. 力拓集团26年第二季度产量前瞻

图11. Maaden公司26年第三季度运营前瞻

图12. South32公司27财年第一季度产量前瞻
