摩根士丹利韩国复兴:家庭资产向股票迁移是否可持续?可能
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利报告探讨韩国家庭资产从房地产和存款向股票迁移的可持续性。报告指出,2025年韩国家庭金融资产中股票占比已从2020年的18%升至25%,但这一趋势可能因估值压力和利率环境而放缓。报告认为,若韩国综合股价指数(KOSPI)维持当前估值水平,且家庭收入增长稳定,迁移可能持续,但速度将减缓。报告未给出明确时间窗口或目标价,但强调AI相关股票是主要受益者。
主要观点
- 韩国家庭资产向股票迁移自2020年加速,股票占比从18%升至2025年的25%。
- 迁移主要受低利率和房地产回报下降驱动,但2025年利率上升可能抑制进一步迁移。
- 报告认为,若KOSPI市盈率维持在12倍左右,家庭股票配置比例可能在未来三年达到28%。
- 家庭存款占比从2020年的45%降至2025年的38%,但存款绝对额仍增长。
- 房地产占家庭资产比例从2020年的60%降至2025年的55%,但仍是最大资产类别。
- AI相关股票是家庭资金流入的主要方向,尤其是半导体和硬件公司。
- 报告指出,家庭股票投资中约30%通过ETF实现,ETF规模自2020年增长两倍。
- 韩国散户投资者在2025年净买入股票约50万亿韩元,其中40%流入科技股。
- 报告警告,若全球经济增长放缓,家庭股票配置可能逆转。
- 韩国养老金基金也在增加股票配置,但规模小于家庭部门。
- 报告未给出具体公司评级,但提到三星电子和SK海力士是主要受益标的。
- 家庭资产迁移的可持续性取决于收入增长和全球市场情绪。
论述逻辑
报告从韩国家庭资产结构变化出发,指出低利率和房地产回报下降推动资金流入股票。通过分析家庭金融资产数据(存款、股票、房地产占比),报告认为迁移趋势在2025年达到峰值。然后,报告讨论利率上升和估值压力可能减缓迁移速度,但AI主题和收入增长提供支撑。最后,报告得出结论:迁移可能持续但速度放缓,关键看KOSPI估值和全球宏观环境。
关键展望
报告未明确给出未来时间窗口或目标价,但指出以下验证点:KOSPI市盈率是否维持在12倍以上;家庭收入增速是否超过5%;全球AI投资是否持续增长。报告未提及具体评级或风险。
推荐标的
报告未明确给出推荐标的,但提到三星电子和SK海力士是家庭资金流入的主要受益者。
关键图表
图1. 历史上,韩国家庭对实物资产的偏好明显高于金融资产——边际资产增长
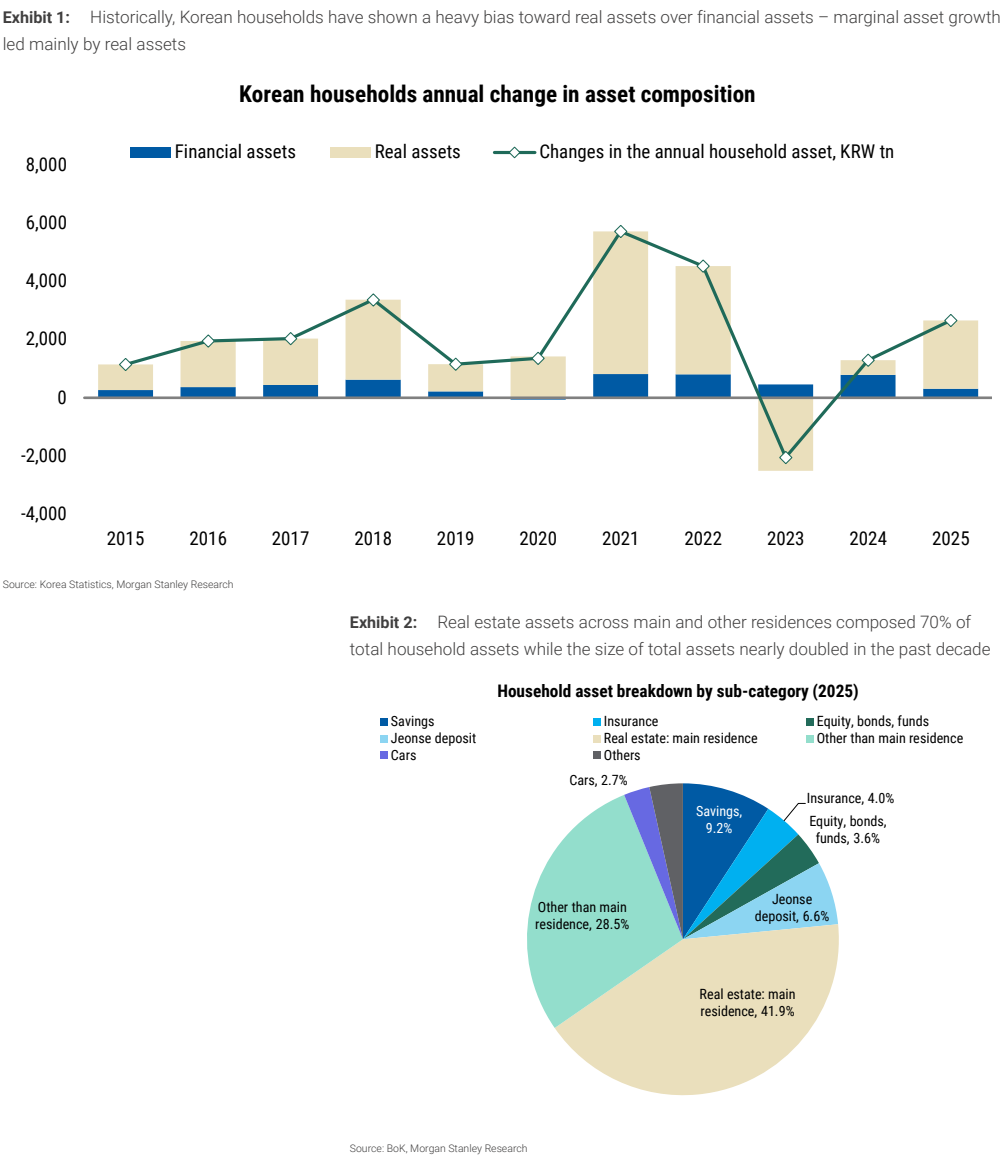
图2. 韩国家庭资产几乎翻倍
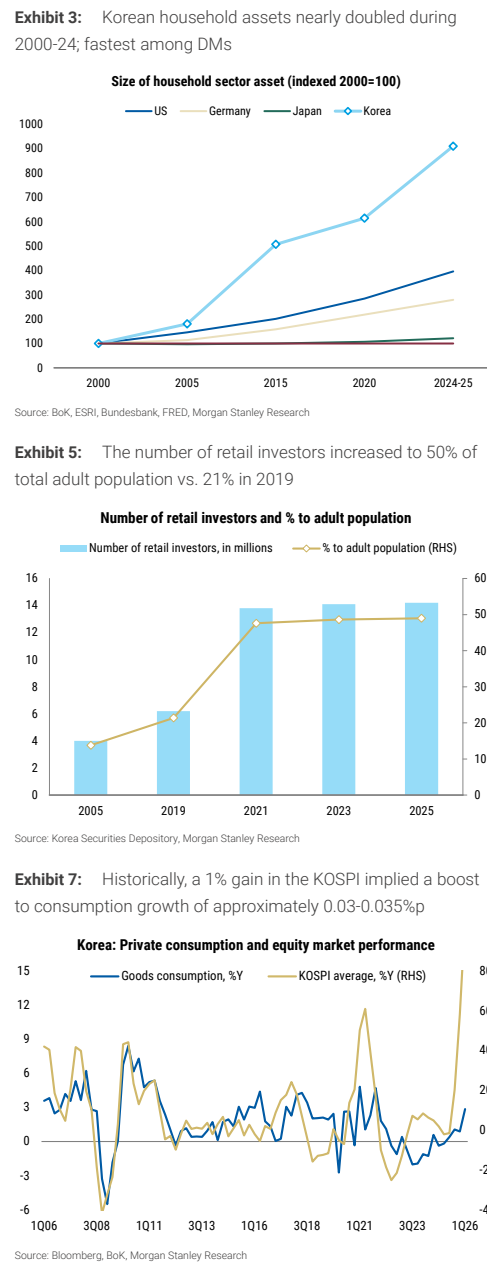
图3. 韩国金融资产快速扩张
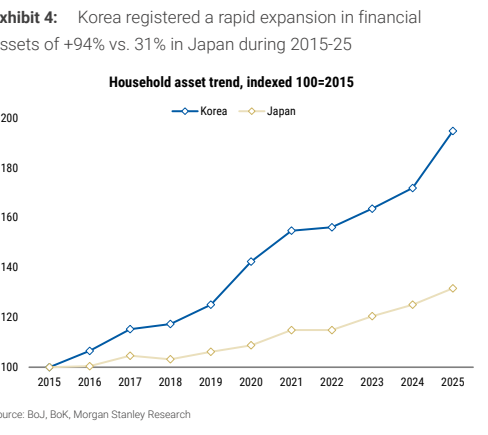
图4. 散户投资者数量增至总人口的50%
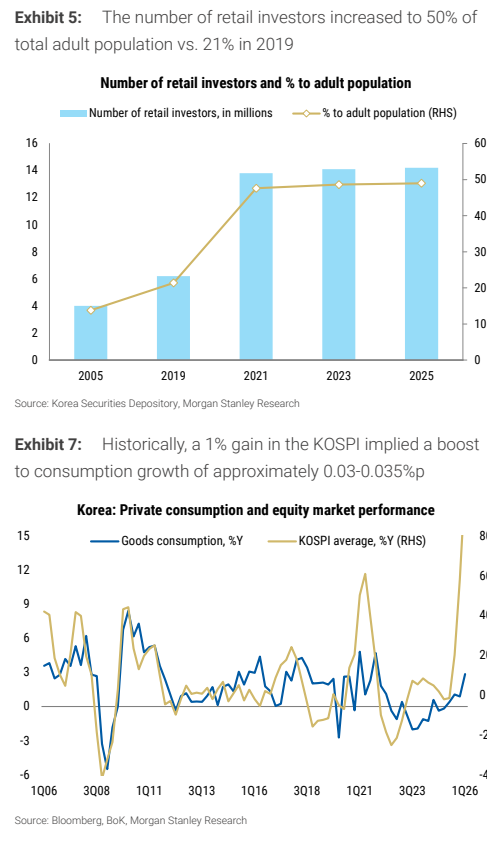
图5. 43%的散户投资者年龄在40岁或以下
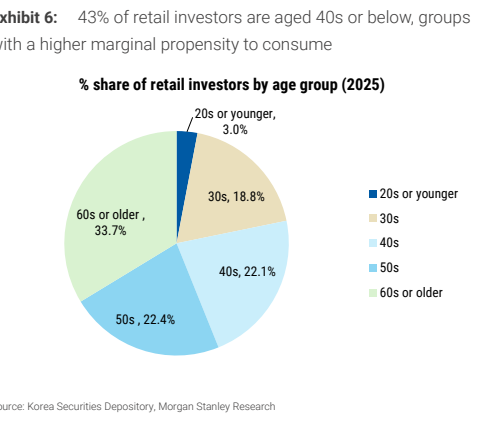
图6. 历史上,KOSPI每上涨1%意味着提振
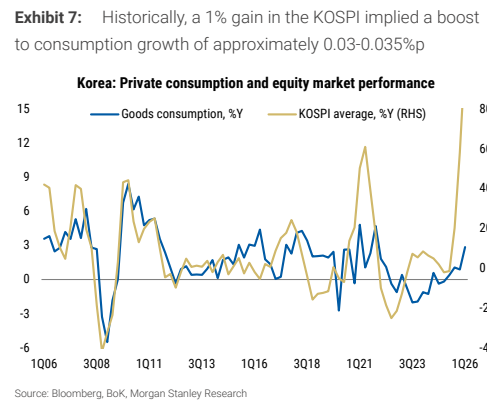
图7. 除商品消费外,服务消费也显示出
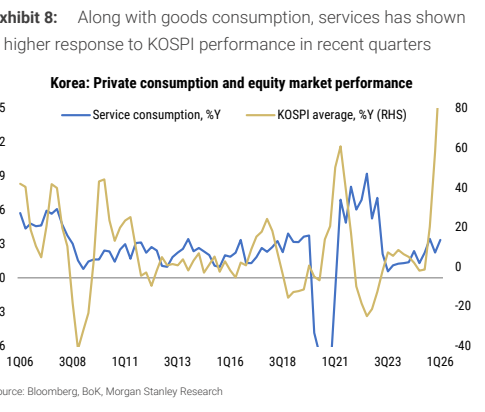
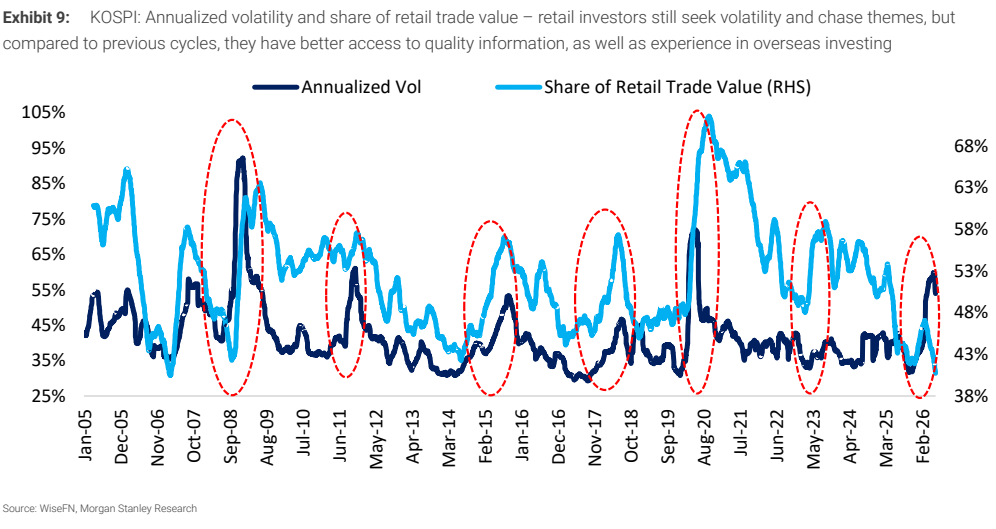
图8. KOSPI:年化波动率与散户交易额占比——散户仍寻求波动并追逐主题,但