摩根大通 用友网络– A(600588.SS):又一次转型,价值捕获尚待证明;首次覆盖给予减持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖用友网络,给予“减持”评级,目标价定为6.00元(基于45倍2028年预期市盈率)。 报告指出,尽管用友在AI价值链中拥有企业状态、权限和工作流等稀缺资产,但其历史财务转化能力较弱,且AI带来的增量价值捕获仍需证明。 分析师认为,AI虽然扩大了潜在支出池,但竞争也在加剧,且用友的收入增长、盈利能力和现金回报表现尚不足以支撑估值。 摩根大通对2026-28年的收入预测较彭博一致预期低3%-10%,反映了对AI驱动钱包份额扩张的审慎态度。
主要观点
- 首次覆盖给予“减持”评级,目标价下调至6.00元。
- 用友在AI价值链中拥有稀缺的底层数据和执行权限,但价值转化能力存疑。
- AI竞争加剧,ERP厂商、AI原生厂商及大型企业内部开发均构成挑战。
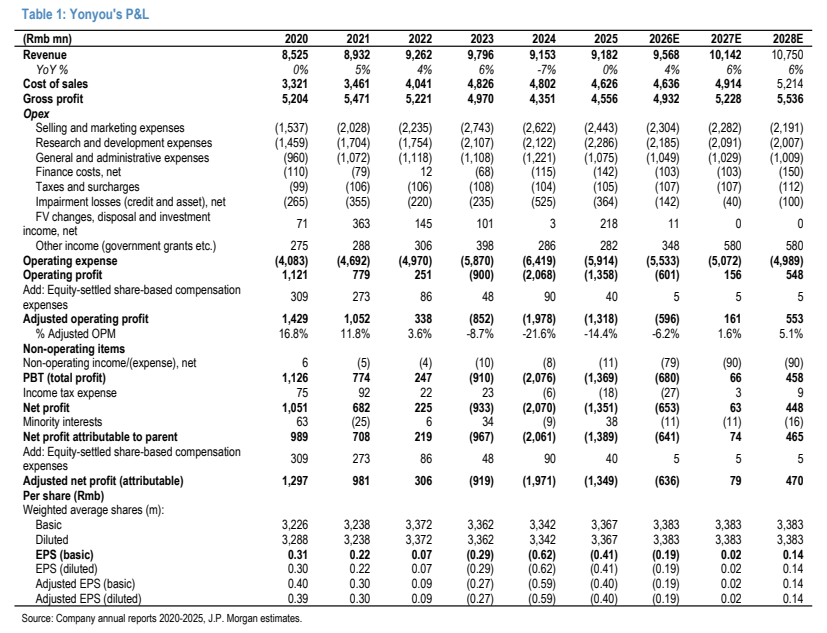
- 2026年上半年AI相关收入为4.64亿元,合同额为9.06亿元,但整体增长乏力。
- 财务表现仍是估值的主要制约因素,上半年归母净亏损达9.28亿元,经营性现金流出10亿元。
- 公司已披露65个垂直行业智能体、623个技能及超过26,000个API。
论述逻辑
- AI技术转型 -> 改变BIP消费模式与定价逻辑(从订阅转向使用/交易/工作流定价) -> 需证明AI能带来增量客户支出与收入加速 -> 历史财务转化弱势导致估值承压 -> 结论:在看到持续的收入加速、更高的ACV/NRR及更强的自由现金流之前,维持减持评级。
关键展望
- 未来关注点:持续的收入加速、更高的ACV/净美元留存率(NRR)、人均创收提升及更强的自由现金流(FCF)。
推荐标的
- 用友网络(600588.SS):减持,目标价6.00元。
关键图表
图1. 业务“合同智能协同任务
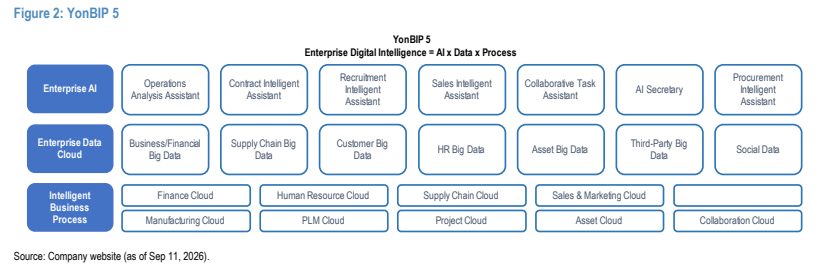
图2. 用友营收预测及同比增速(百万元人民币)
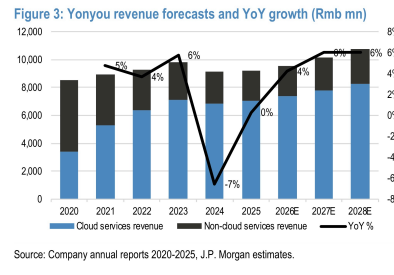
图3. 用友营收构成拆解
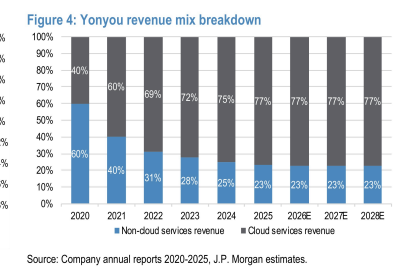
图4. 用友营业利润及营业利润率(百万元人民币)
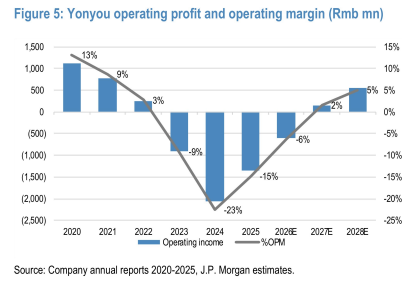
图5. 用友经营性现金流(百万元人民币)
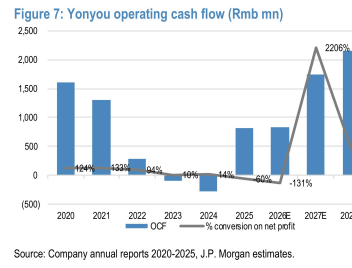
图6. 用友自由现金流(百万元人民币)
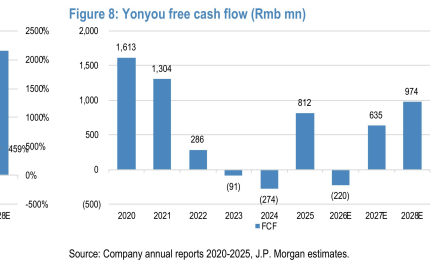
图7. 历史股价分析
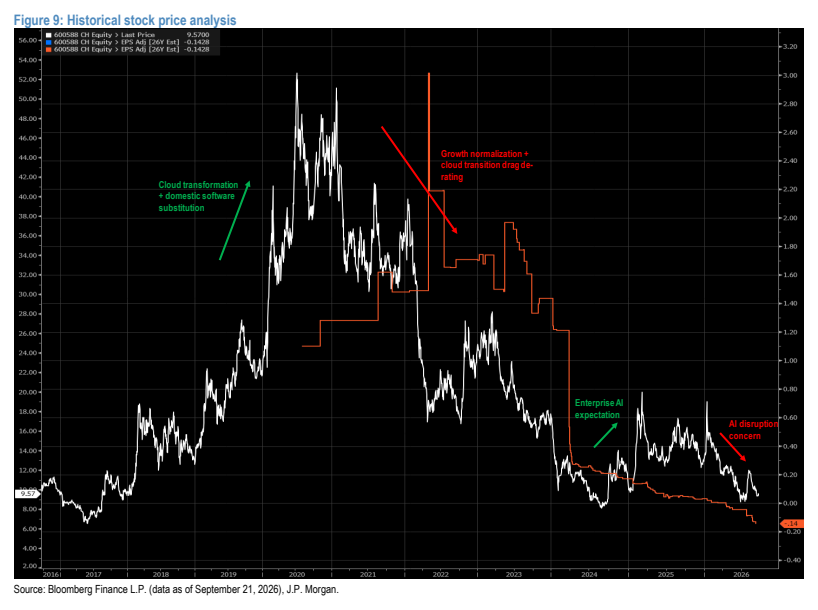
图8. 表4. 用友损益表