摩根大通 摩根大通观点:Mon Dieu!加息周期的痛苦率:筹码的繁荣,颠簸周期股
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
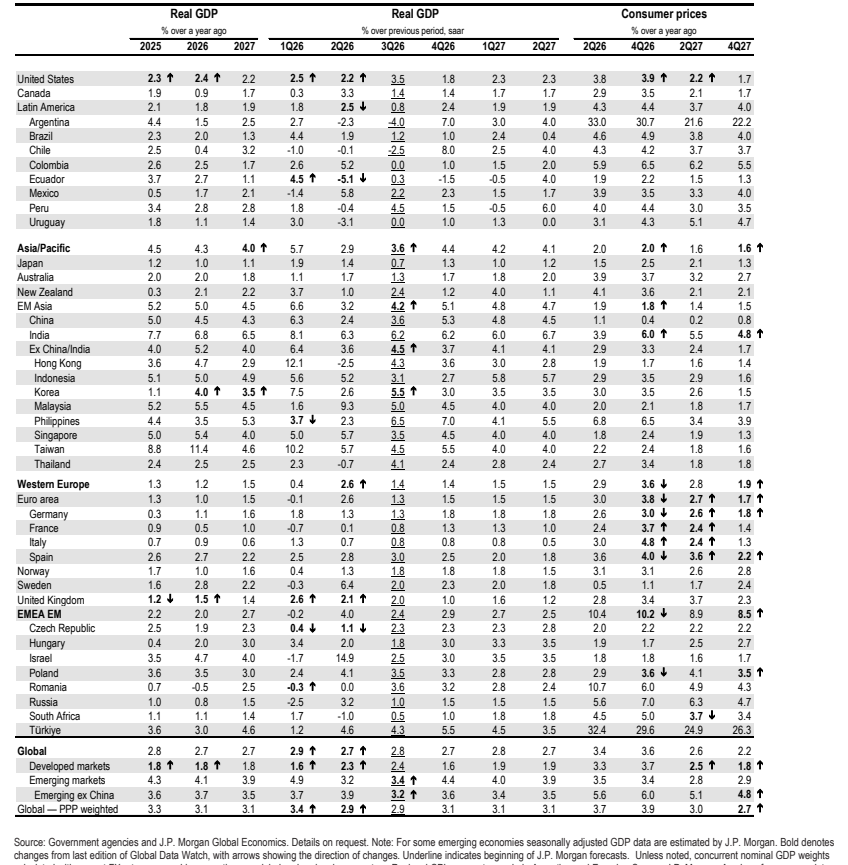
美国9月非农就业新增29k(私营部门新增46k),失业率从4.14%微升至4.18%,疲软数据缓解了10月加息风险,摩根大通维持基准预测,即美联储将保持耐心并仅在12月实施最后一次25bp加息。 美联储的耐心立场是跨资产维持温和风险偏好环境的核心支撑,而更激进的加息路径将通过传统紧缩与市场担忧放大宏观风险。 股票市场上演显著的K型分化,科技与AI产业链驱动的全球周期股对增长预期上修展现出最高弹性(beta达13.8),自2025年1月以来科技/AI指数跑赢其他行业38个百分点;相反,受能源成本挤压消费者的本土周期股表现滞后。 大宗商品方面,中东石油供应约束缓解,出口恢复至冲突前近90%,布伦特原油合理公允价值为90美元/桶,当前约100美元/桶的交易价格仍计入了2-3 mbd的额外中断风险溢价。 在宏观展望中,摩根大通预测2026年全球实际GDP增速为2.7%,美国为2.4%,中国为4.5%,欧元区为1.0%。
主要观点
- 美国9月非农新增29k且失业率升至4.18%,市场对10月加息定价从周初的约17bp骤降至约4bp,基准预期为12月最后加息25bp。
- 美联储内部对AI影响与货币政策存在分歧:Williams主张无需紧迫并倾向年底加息一次,而Logan认为目标区间需再提高50bp或更多以抑制通胀风险。
- 美国8月核心PCE同比为3.0%(环比+0.25%),连续7个月处于或高于3.0%,3个月折年增速降至2%,方法论调整使7月同比下修36bp。
- 中东石油出口流已恢复至冲突前近90%(原油出口反弹至战前约98%,精炼油出口仍受限在约58%),布伦特原油公允价值为90美元/桶,相比当前约100美元/桶反映了2-3 mbd的断供风险溢价。
- 股票市场呈K型分化格局:自2026年8月增长预期改善以来,全球周期股回报达+5.9%,本土周期股回报为-7.7%,防守股基本持平(-0.4%)。
- 回归分析显示AI兼具周期性成长特征,全球周期股对增长修订指数的beta高达13.8,本土周期股beta为4.0,防守股beta为9.0(R²为53%)。
- 自2025年1月以来,科技/AI指数累计收益达约53%,大幅跑赢其余板块38个百分点(其余板块为15%),且科技/AI指数beta(14.5)是其余板块(6.5)的2倍以上。
- 科技板块内战术性看好半导体与硬件优于软件,以契合AI资本开支主导的投资周期;对高质量成长的拥挤度已自2025年10月高位回落至77%分位数。
- 欧洲股市在绝对收益层面具吸引力但缺乏AI敞口因而买入优先级靠后;中东局势若降温可能带来欧股与美股小盘股的释然性反弹,但若无持续通缩或油价下行则反弹难以持久。
- 摩根大通全球经济展望预测:2026年全球实际GDP增速为2.7%(发达市场1.8%,新兴市场4.1%),其中美国2.4%、中国4.5%、欧元区1.0%、日本1.0%、印度6.8%。
论述逻辑
- 9月非农疲软(+29k)缓解10月加息预期 -> 美联储获得保持耐心的窗口 -> 确立基准情形为12月最后加息25bp -> 维持跨资产温和风险偏好。
- 高油价挤压消费者与供应链成本 -> 本土周期股收益受挫(-7.7%) -> AI产业资本支出强劲推动科技/半导体/硬件逆势上行(+5.9%) -> 形成股票市场的K型分化格局。
- 中东石油流恢复至近90%但布伦特油价仍溢价10美元交易在~100美元/桶 -> 市场定价额外2-3 mbd断供风险 -> 若地缘政治缓和且油价回落至90美元公允价值,将成为欧洲与小盘股战术反弹的潜在催化剂。
关键展望
- 货币政策窗口:基准预期美联储12月进行第二次也是最后一次加息(+25bp);风险情形为美联储点阵图指引的政策进一步正常化(18名FOMC成员中有8名预计2027年进行第三次加息)。
- 财报与验证催化剂:即将到来的10月美股财报季是评估当前市场领导地位可持续性以及AI资本开支周期持续性的关键催化剂。
- 美国大选情景跟踪:报告构建了三大国会中期选举情景指数进行选股追踪,分别为僵局情景(JPRGL26M Index)、蓝潮情景(JPRBW26M Index)和红墙情景(JPRRW26M Index)。
推荐标的
- 报告未明确给出针对具体单只股票的评级与目标价推荐列表;行业配置上战术性看好半导体(Semis)和硬件(Hardware),相对低配软件(Software);主题追踪上设立了中期选举受益篮子(JPRGL26M、JPRBW26M、JPRRW26M)。
关键图表
图1. 随着增长预期改善,全球周期股继续跑赢
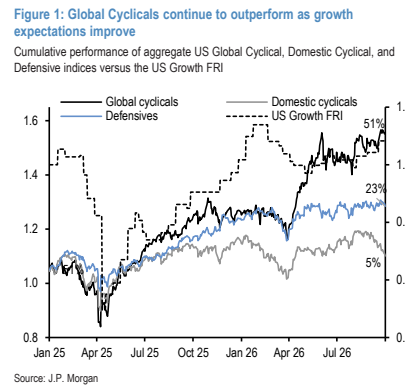
图2. 在美国增长预期上调之际,科技/AI指数继续跑赢其余行业指数
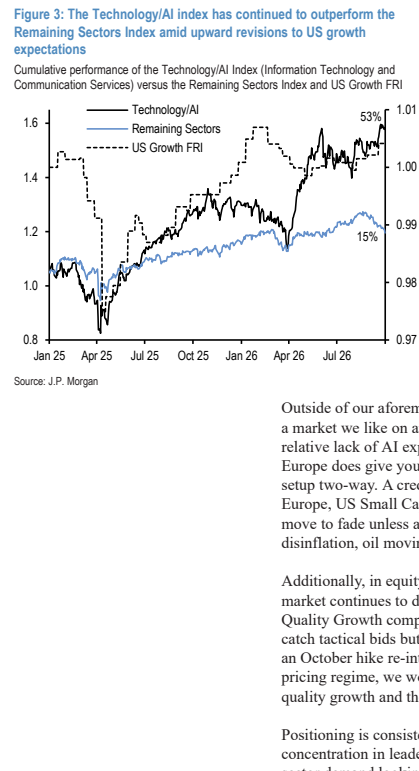
图4. 进一步延伸

图5. 实际GDP 消费者价格