花旗 拼多多(PDD.US)深化护城河在供应链和履行物流投资领域
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
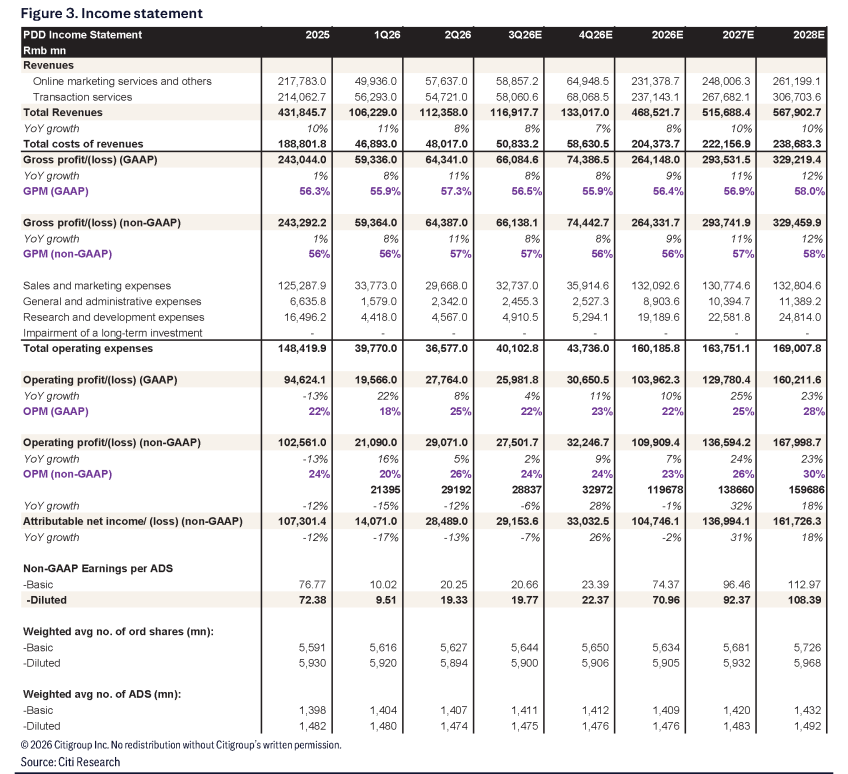
拼多多 2Q26 营收同比增长 8% 至 1,123.58 亿元人民币,较花旗及彭博一致预期低 2.4%/2.5%,主要受交易服务收入低于预期拖累;但在线营销服务收入同比增长 3.5% 超出预期,且得益于毛利率改善及销售管理费用低于预期,Non-GAAP 经营利润同比增长 4.8% 至 290.71 亿元人民币,超出花旗预期 15%。 归属于普通股股东的 Non-GAAP 净利润为 284.89 亿元人民币(同比下降 13%),分别超花旗及彭博一致预期 22% 和 1.7%。 面对欧盟关税调整等海外合规挑战,管理层强调不参与即时零售竞争,坚定投资于供应链深化、农村下沉履约基础设施以及海外中转仓建设。 截至 2Q26 末,公司账面现金、现金等价物及短期投资达 673 亿美元,占当前市值的 53%。 基于估值具备吸引力以及长期供应链投资带来的持续增长动力,花旗维持“买入/高风险”评级,目标价从 123.00 美元上调至 136.00 美元。
主要观点
- 2Q26 营收不及预期但利润端大幅超预期,在线营销收入优于模型预测。
- 毛利率走强与营销费用率大幅收缩驱动 Non-GAAP 营业利润与净利润超预期。
- 针对欧盟关税政策变化,短期履约成本上升,中长期加速本地化招商与海外仓储履约网络建设。
- 自营品牌(1P)业务起步较缓但稳步推进,将与第三方(3P)平台生态长期共存。
- 千亿扶持计划成效初显,国内农村下沉电商增速持续领先整体消费大盘。
- 履约投资直击最后一公里痛点,国内深入乡村末端、海外加码中转仓布局。
- 明确放弃布局即时零售,聚焦核心电商供应链与偏远地区物流渗透。
- 资产负债表极度充裕,现金及流动资产占市值比重接近 65%,提供显著安全边际。
论述逻辑
- 拼多多 2Q26 交易服务收入偏软导致总营收未达预期,但在线营销表现韧性叠加费用率控制使得 Non-GAAP 净利润大幅跑赢花旗及市场预期。
- 面对地缘关税与海外合规阻力,管理层不盲目追逐即时零售等低协同业务,而是通过千亿扶持、自营品牌延伸、农村送货上门和海外中转仓,构筑高质量供给与全链路基础设施壁垒。
- 现金及现金等价物与短期投资占当前市值53%(若计入其他非流动资产,现金及流动资产占市值接近65%),极高现金储备为短期业绩波动与商家补贴投入提供坚实缓冲,当前扣除现金后的2026/2027年市盈率仅为3.8倍和2.9倍,估值吸引力凸显,支撑评级维持与目标价上调。
关键展望
- 花旗预测 3Q26 总营收同比增长 8% 至 1,169.18 亿元人民币,Non-GAAP 净利润预计为 291.54 亿元人民币;预测 FY26 全年总营收同比增长 8.5% 至 4,685.22 亿元人民币,Non-GAAP 净利润为 1,047.46 亿元人民币。
- 目标价由 123.00 美元上调至 136.00 美元,对应 2027 年预期每股收益的 10 倍,或对应 2026-2028 年 24% 的净利润复合年增长率(CAGR)下的 0.42 倍 PEG。
- 主要下行风险包括:中美关税谈判不确定性、美国消费者需求波动与涨价影响、中国国内竞争依然激烈、持续商家补贴可能导致营收增速低于 GMV 增速、宏观环境放缓、ADR 退市风险及股东回报不足。
推荐标的
- 拼多多(PDD.O):维持“买入/高风险”(Buy/High-Risk)评级,目标价由 123.00 美元上调至 136.00 美元,最新现价 88.38 美元,预期总回报率为 53.9%。
关键图表
图1. 盈利预测调整
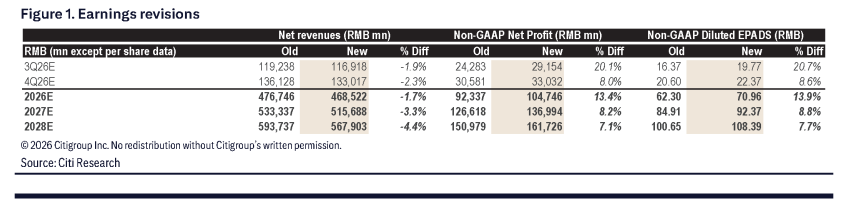
图2. 预测调整详情
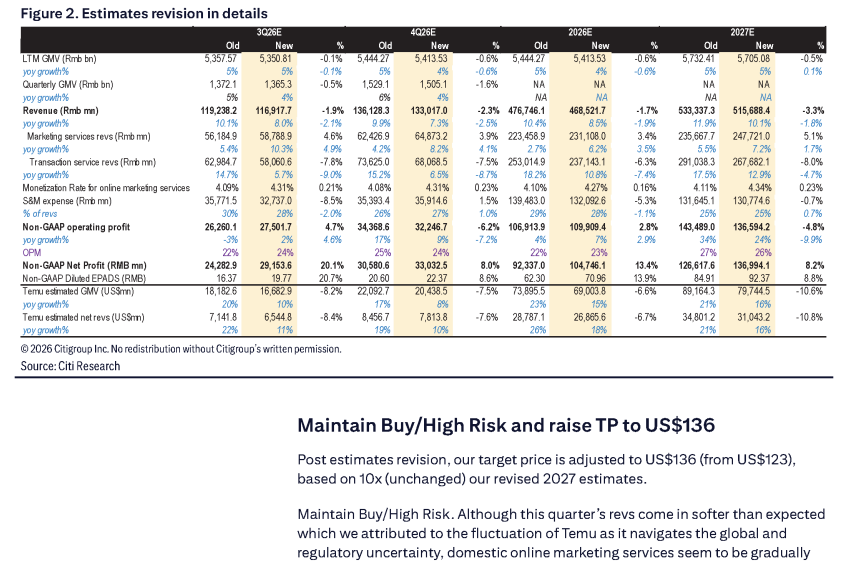
图3. 利润表