国盛证券 宏观专题 新旧动能转换系列四:“新旧”的界定、阶段与展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券在新旧动能转换系列第四篇中,系统界定新动能、旧动能、就业型、保障型四类行业,并将转换过程划分为萌芽期、加速期、主导期三个阶段。 报告判断当前中国正处于新动能加速期:2026年二季度新动能行业增加值增长8.6%,对GDP增长贡献率升至39.3%,接近四成,成为首要增长来源,而旧动能增加值同比降至-0.2%、贡献率降至-4.2%形成拖累;但新动能在增加值、投资、就业等存量指标上仍未超过旧动能。 投资端,2015年末至2025年末新动能投资占比由14.2%升至20.1%,旧动能由40.5%降至28.9%,2026年7月新动能投资逆势增长0.9%,是四类行业中唯一正增长的类别。 就业端,2018-2023年旧动能就业占比下降7.4个百分点,主要由就业型行业(+6.3个百分点)承接,新动能仅提高1.5个百分点。 经营端,2026年7月新动能工业企业营收、利润占比分别升至40.4%和42.6%,已超过旧动能。 展望上,报告预计新动能投资规模将于2028-2029年率先超过旧动能(AI算力投资或于2027-2028年达峰、房地产或至2028-2029年企稳筑底),新动能增加值占比有望于2030年底超过旧动能,此后转换进入新动能主导期。
主要观点
- 报告将经济活动划分为四类:新动能(高技术产业,技术引领)、旧动能(地产链、传统基建链、资源型产业、低端制造,要素驱动)、就业型(生活性服务业,承接转移劳动力)、保障型(基本供给与公共服务)。
- 旧动能难以为继的三大制约:要素投入效能下降、要素供给约束增强(人口老龄化、债务负担)、外部需求不确定性上升;新旧动能转换源于旧模式弱化与AI等技术革命兴起的双重推动。
- 转换分三阶段:新动能萌芽期(旧动能主导)、新动能加速期(投资率先扩张、此消彼长)、新动能主导期(新动能成为主要力量);五大维度综合判断当前处于新动能加速期。
- 生产维度:2026年二季度新动能增加值增长8.6%,对GDP增长贡献率39.3%,为最大增长来源;旧动能增加值同比-0.2%、贡献率-4.2%,形成拖累;但新动能存量占比仍低于旧动能。
- 存量占比:2015年末-2025年末新动能增加值占比由13.1%升至18.6%,旧动能由31.1%降至24.6%;就业型由21.8%升至24.7%,保障型由34.0%回落至32.2%。
- 投资维度:2015年末-2025年末新动能投资占比由14.2%升至20.1%,旧动能由40.5%降至28.9%,保障型由33.9%升至39.5%;2026年7月新动能投资增长0.9%,为四类行业中唯一正增长,旧动能投资自2022年4月起连续52个月同比负增长。
- 就业维度:2018-2023年旧动能就业占比由33.7%降至26.4%(下降7.4个百分点),就业型行业由34.2%升至40.5%(+6.3个百分点),新动能仅由13.4%升至14.9%(+1.5个百分点);就业转换滞后于生产转换。
- 劳动报酬分配(2023年投入产出数据):全国劳动报酬占增加值比重52.8%;就业型行业65.2%最高,保障型59.6%,新动能45.2%(较旧动能高6.6个百分点、低于全行业平均7.6个百分点),旧动能38.5%最低。
- 经营维度:2026年7月新动能工业企业营收、利润分别增长6.4%和12.7%,占比分别升至40.4%和42.6%,均超过旧动能;2024年新动能服务业增长9.6%(连续六年正增长),旧动能服务业下降8.3%(连续三年收缩)。
- 区域维度:呈东部领先、中部追赶、资源型地区滞后的梯度分化;2024年北京、上海R&D经费投入强度达6.58%和4.35%,广东、江苏、浙江新动能营收占全国合计46.2%;重庆、上海、吉林、北京、江苏、广东新动能工业渗透率均超过50%。
- 趋势判断:新动能增加值占比与旧动能的差距由18.0个百分点收窄至5.1个百分点(2015年末至2026年二季度),每年收窄约1.2个百分点,新动能占比可能在2030年底超过旧动能。
- 投资展望:AI算力投资或于2027-2028年达到阶段性峰值,随后增长动力由上游硬件和基建转向下游应用;受8月底房地产信贷新政影响(定金及预收款与个人按揭贷款约占开发资金来源45%),房企资金周转改善需2-3年,房地产投资或至2028-2029年企稳,新动能投资规模预计2028-2029年率先超过旧动能。
论述逻辑
- 旧模式难以为继(要素效能下降、人口与债务约束、外部不确定性)叠加AI等技术革命兴起 → 必须界定“新旧”边界,将经济划分为新动能、旧动能、就业型、保障型四类行业 → 用生产、投资、就业、经营、区域五个维度检验:新动能在增量指标(增速8.6%、GDP贡献39.3%、营收利润占比超旧动能)已领先,但存量指标(增加值占比、投资占比、就业占比)仍低于旧动能 → 据此判定当前处于“新动能加速期”(介于萌芽期与主导期之间),就业转换滞后于生产转换、区域呈梯度分化 → 线性外推:AI基建投资扩张、算力投资2027-2028年达峰,房地产投资受信贷新政影响或至2028-2029年筑底 → 新动能投资规模2028-2029年率先超过旧动能 → 差距每年收窄约1.2个百分点,新动能增加值占比2030年底超过旧动能,转换进入新动能主导期。
关键展望
- 新动能投资规模预计于2028-2029年率先超过旧动能;按固投占比线性趋势外推,新动能投资占比预计于2028年前后超过旧动能。
- AI算力投资可能于2027-2028年达到阶段性峰值,随后增长动力由上游硬件和基础设施建设转向下游应用(制造、金融、医疗、交通和专业服务等领域渗透)。
- 房地产投资或至2028-2029年才逐步企稳:2026年1-8月房地产开发投资下降19.9%,商品房销售面积下降12.1%,房企开发资金下降21%;8月底信贷新政拉长现金回收周期,房企资金周转改善需2-3年。
- 新动能增加值占比有望于2030年底超过旧动能,新旧转换进入新动能主导期;新动能完成增加值占比追赶仍需约4-5年。
- 风险提示:技术扩散与产业落地不及预期;国内产业政策调整超预期;产业划分与统计口径偏差。
推荐标的
- 报告为宏观专题研究,未覆盖具体上市公司或证券,未给出个股评级、目标价或推荐标的;仅提供行业结构性判断(新动能领先、旧动能收缩、就业型承接、保障型托底)。
关键图表
图1. 图表 1: 65 岁以上人口占比持续上升

图2. 图表 4: AI 行业和地产建筑业对 GDP 同比贡献率 K 型分化

图3. 图表 7: 新旧动能转换框架下的四类行业划分

图4. 图表 10: 新动能行业与就业型行业增加值占比持续提升

图5. 图表 12: 2026 年投资整体承压,新动能行业投资展现较强韧性

图6. 图表 15: 新动能劳动报酬占比高于旧动能行业,但低于整体水平
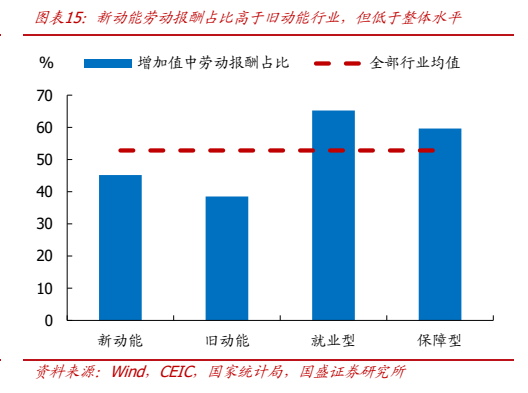
图7. 图表 18: 旧动能规上服务业企业营业收入持续收缩

图8. 图表 21: 预计到 2030 年底,新动能增加值占比将超过旧动能
