野村 深信服(300454)云业务与安全业务复苏步入正轨
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
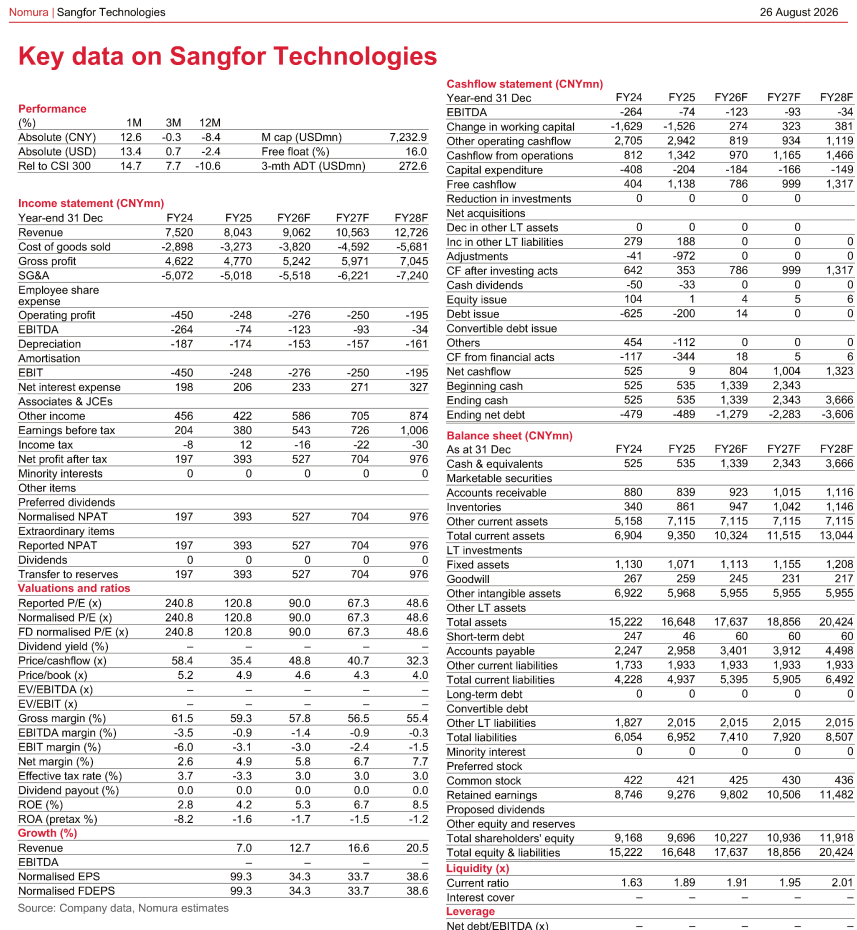
深信服公布2026年上半年业绩,营收和利润同比分别增长32.9%和201.6%,其中2026年第二季度收入同比增长36%、利润同比激增1245%,主要受云计算与IT基础设施业务复苏及有效费用控制带动。 野村认为,企业端大语言模型和AI智能体应用带动了AI云需求激增,而网络安全业务长期有望借助安全GPT等AI方案实现复苏。 考虑到基数降低及硬件成本上升,野村将2026财年收入预测下调10.8%、毛利率预测下调4.8个百分点,盈利预测下调2.3%,同时引入2027和2028财年预测,预计收入分别增长17%和20%,盈利分别增长34%和39%。 野村基于DCF模型将目标价由118.00元上调至120.00元,对应2027财年72倍市盈率,但因当前估值尚未具备吸引力(股价对应2027财年67倍市盈率),维持“中性”评级。
主要观点
- 深信服2026年上半年业绩显著反弹,第二季度利润出现大幅增长
- 云计算与IT基础设施板块成为核心增长引擎,受企业级AI云需求强劲推动
- 网络安全业务走出低谷,受大语言模型与AI智能体安全需求拉动实现正增长
- 野村下调2026财年收入与毛利率预测,以反映硬件成本上升和基数效应
- 2026年上半年毛利率同比小幅下降,主要系低毛利的云业务收入占比提升
- 野村对2027至2028财年的收入预测高于一致预期,但短期因毛利稀释对利润更为谨慎
- 分地区来看,中国本土市场贡献超九成收入,海外市场维持高速增长
论述逻辑
- 企业端大模型与智能体部署加速 -> 驱动AI云与IT基础设施需求放量(1H26增58.6%)及安全GPT等AI安全产品需求回升(1H26增10.6%) -> 带动2Q26营收同比增36%、净利润扭亏为盈激增1245% -> 考虑到硬件成本推高压低毛利率4.8个百分点,下调2026财年预期但大幅上调2027-2028财年复合增速 -> 维持中性评级并微调目标价至120元,主因当前67倍2027年市盈率估值尚未见吸引力。
关键展望
- 云计算及IT基础设施业务预计在2026至2028财年实现28%的收入年均复合增长率
- 网络安全业务预计在2026至2028财年实现7%的收入年均复合增长率
- 估值基于DCF模型测算,核心假设为加权平均资本成本10.7%、永续增长率3.0%
- 主要下行风险包括下游行业IT支出复苏慢于预期、行业竞争加剧以及上云转型放缓;上行风险包括需求复苏超预期和行业整合加速
推荐标的
- 深信服(300454 CH / 300454.SZ):维持中性评级,目标价由118.00元上调至120.00元。当前股价112.63元,隐含6.5%上涨空间;理由是云与安全业务虽步入正轨,但估值对应2027财年市盈率仍达67倍,吸引力不足。
关键图表
图1. 深信服——盈利预测调整
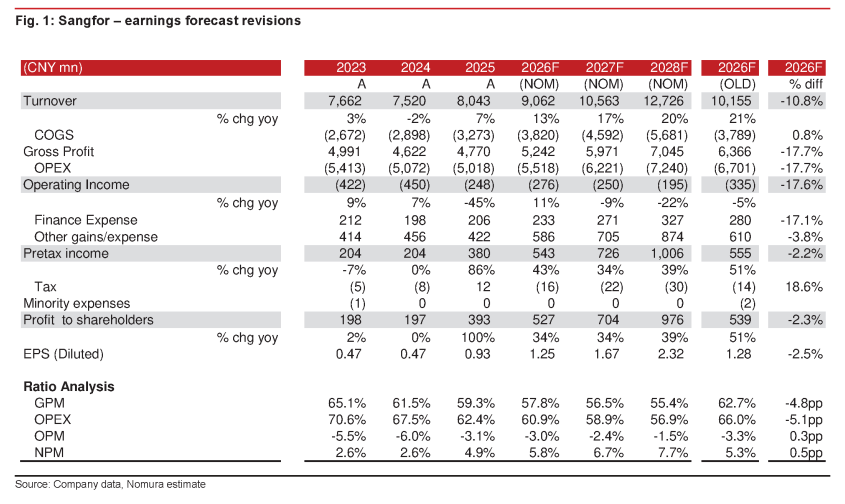
图2. 深信服——分业务盈利预测调整
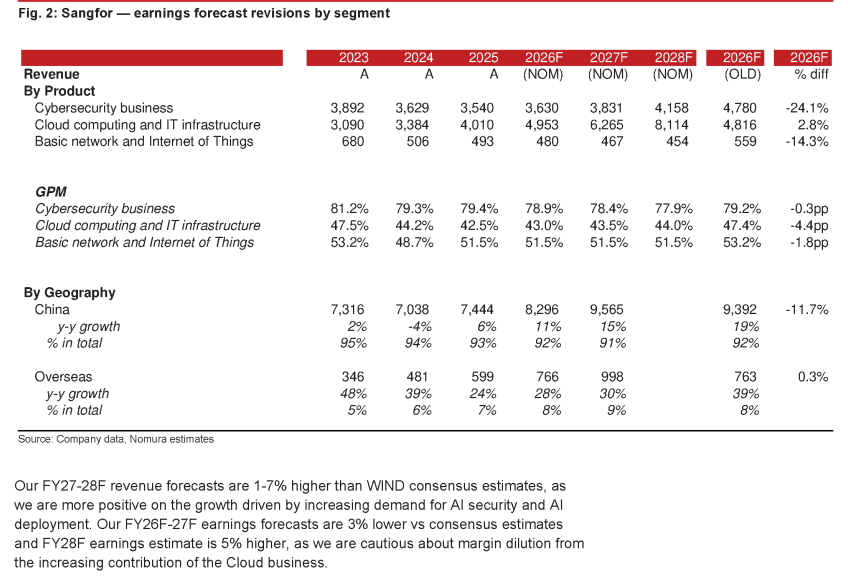
图3. 深信服——野村预测与WIND一致预期对比
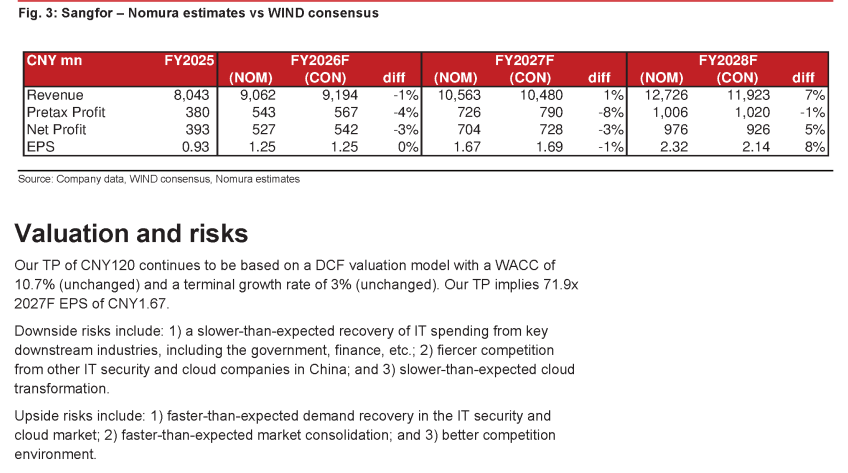
图4. 深信服——DCF估值
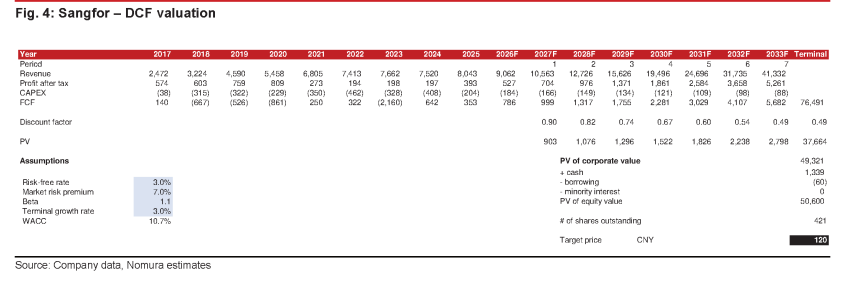
图5. 野村 深信服科技 2026年8月26日