摩根大通 Premier集团:最好的进攻就是防守——重申增持评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通重申对南非食品生产商Premier Group(PMRJ.J / PMR SJ)的增持(OW)评级,目标价由23,500c(Dec-27)下调至22,000c(Dec-28,即R220、前值R235),对应2026年9月29日股价18,400c。 基于公司指引1H27利润总额(headline earnings)改善22-32%,分析师将FY26-28盈利预测下调约6%,FY27E调整后EPS由1,534.77c降至1,435.87c(-6.4%)、FY28E由1,712.40c降至1,610.01c(-6.0%),并预测FY27E、FY28E、FY29E DHEPS分别为1,436c(+26.5%)、1,610c(+12.1%)、1,786c(+10.9%),现低于一致预期2%。 估值由倍数法切换为DCF(现金流预测至2037年、WACC 11%、终值增长率4.5%),目标价隐含13.7倍PE,而股票远期平均PE为11.4倍、与同业大体一致。 报告核心论点是'最好的进攻就是防守':Premier约60%小麦来自自有磨坊、是市场最低成本生产商,70%面包销量面向非正规市场带来约14%的面包利润率(Tiger Brands约9%),巨型烘焙厂每小时产能8,000条面包(传统为5,000-6,000),因此有能力同时防守份额与利润率;Millbake部门已录得约480bps利润率增益、未来三年再建模约380bps,但报告提醒不要追求过度激进的利润率扩张。 Tiger的Super Bakery预计明年初投产,策略重心需从'建设与优化'转向'捍卫护城河';RFG收购(2026年3月11日生效)带来多元化与协同跑道,集团未来三年利润率扩张约190bps、三年盈利CAGR约16%。 Capitalworks已退出持股、若Brait跟进将改善自由流通与流动性并可能催化重估;约3%股息率、三年平均FCF约R1.8bn、FY29净现金与稳健资产负债表共同构成有吸引力的介入点。
主要观点
- 重申Premier Group增持(OW)评级,目标价由23,500c(Dec-27)下调至22,000c(Dec-28),即R220(前值R235),现价18,400c(2026年9月29日)。
- 因公司指引1H27盈利增长22-32%,FY26-28盈利预测下调约6%:FY27E收入由31,638百万兰特降至30,135百万兰特(-4.7%)、FY28E由33,852百万兰特降至32,063百万兰特(-5.3%);FY27E调整后EPS由1,534.77c降至1,435.87c(-6.4%)、FY28E由1,712.40c降至1,610.01c(-6.0%)。
- 估值由倍数法切换为DCF:现金流预测至2037年、WACC 11%、终值增长率4.5%,得出R220目标价(截止2028年12月)、隐含13.7倍PE;股票当前远期平均PE为11.4倍,与同业大体一致。
- 成本与渠道是防御力核心:面包业务垂直整合、约60%小麦来自自有磨坊、为市场最低成本生产商;70%面包销量售予非正规市场,面包利润率约14%(Tiger Brands约9%);巨型烘焙厂每小时产能8,000条面包(传统5,000-6,000)。
- Millbake部门已实现约480bps利润率增益,分析师建模未来三年额外约380bps提升、执行上仍有超预期空间,但提醒勿追求过度激进的利润率扩张。
- Tiger的Super Bakery预计明年初投产,Premier需以规模优势压制有意义的定价差距、维持客户心中的'价值锚';策略需从'建设与优化'转向'捍卫护城河'。
- RFG Foods收购(2026年3月11日生效)将盈利基础从面包扩展至更广FMCG组合,报告预测集团未来三年利润率扩张约190bps、三年盈利CAGR约16%。
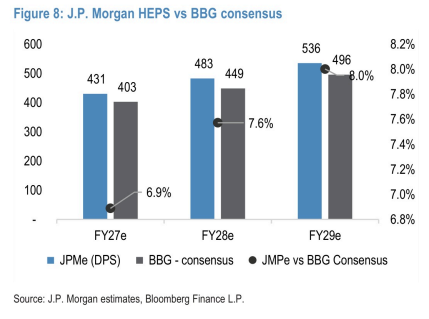
- 盈利路径:FY27E DHEPS 1,436c(+26.5%)、FY28E 1,610c(+12.1%)、FY29E 1,786c(+10.9%),现低于一致预期2%;驱动因素为Aeroton烘焙厂、成本节约、组合合理化、创新增加及RFG整合。
- 股权结构变化:Capitalworks已退出Premier持股、有助于改善自由流通;若Brait跟进,更高流动性将扩大可投资范围、改善价格发现,并可能成为有意义重估的额外催化。
- 财务画像支撑估值:FY26A-FY29E收入21,192/30,135/32,063/34,116百万兰特,EBITDA利润率13.1%/14.4%/15.0%/15.3%,图5预测未来三年平均FCF约R1.8bn、FY29转为净现金,股息率约3%。
- 风险提示:竞争性定价超预期加压缩毛利、投入成本高于预测、新Aeroton烘焙厂执行与RFG整合风险、无法提价并维持销量增长。
- 股价表现与市场定位:YTD绝对回报9.8%、相对15.3%;12个月绝对20.3%、相对18.2%;3个月绝对-5.3%、相对-4.6%;BBG ANR为5买|1持有|0卖出;自由流通比例86.1%。
论述逻辑
- 公司指引1H27利润总额增长22-32% → 分析师将FY26-28盈利预测下调约6%,收入与EPS同步下修。
- 盈利下修叠加估值方法由倍数法切换为DCF → 目标价由R235(Dec-27)降至R220(Dec-28),隐含13.7倍PE。
- 但成本曲线优势+70%面包销量的非正规市场渠道+8,000条/小时烘焙产能 → Premier具备同时防守份额与利润率的能力,Millbake已录得约480bps增益且未来三年再建模约380bps。
- Tiger Super Bakery明年初投产+Capitalworks退出(或Brait跟进) → 竞争加剧下策略转向'以规模压制进入、选择性投入价格保护地盘',同时流通改善可能催化重估。
- 三年盈利CAGR约16%+约3%股息率+强FCF与资产负债表 → 构成有吸引力的介入点,Premier仍是南非食品生产商首选敞口,重申OW。
关键展望
- 近期验证点:1H27利润总额按指引改善22-32%。
- Tiger的Super Bakery预计明年初投产,'利润率交付与份额保护的平衡'及运营效率兑现是分析师今后的重点监控项。
- 预测路径:Millbake未来三年额外约380bps利润率提升、集团约190bps利润率扩张、三年盈利CAGR约16%;FY27E-FY29E DHEPS为1,436c/1,610c/1,786c。
- 股权结构观察点:若Brait跟随Capitalworks退出,流动性改善可能触发有意义重估。
- 主要风险:竞争性定价加速压缩毛利、投入成本高于预测、Aeroton烘焙厂执行与RFG整合风险、无法提价并维持销量。
推荐标的
- Premier Group(PMRJ.J / PMR SJ):增持(OW),目标价22,000c(R220,Dec-28,前值23,500c/Dec-27),现价18,400c(2026年9月29日);理由为成本曲线优势、利润管理能力、强FCF、稳健资产负债表与约3%股息率,为南非食品生产商首选敞口。
- Tiger Brands(TBSJ.J):作为对比标的提及(Premier面包利润率约14% vs Tiger约9%、Premier具成本曲线优势),报告未给出评级或目标价。
- 分析师Shaun Chauke覆盖清单(未逐家给评级):AVI(AVIJ.J)、Boxer(BOXJ.J)、Clicks(CLSJ.J)、Dis-Chem(DCPJ.J)、Foschini(TFGJ.J)、Mr Price(MRPJ.J)、Pepkor(PPHJ.J)、Pick 'n Pay(PIKJ.J)、Premier Group(PMRJ.J)、Shoprite(SHPJ.J)、Spar(SPPJ.J)、Tiger Brands(TBSJ.J)、Truworths(TRUJ.J)、Woolworths(WHLJ.J)。
关键图表
图1. FY27E收入增长将受收购推动
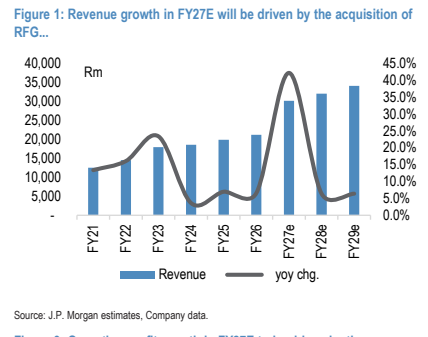
图2. 国际业务分部
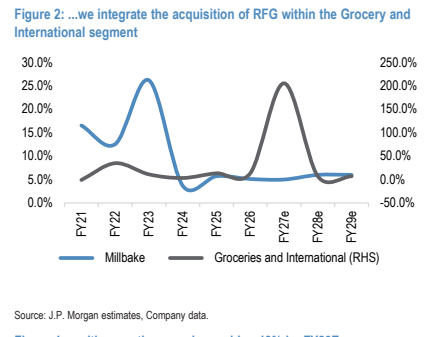
图6. 收益率为3%
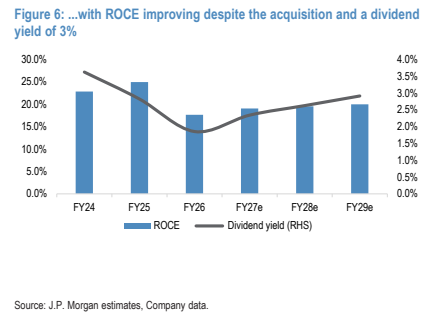
图7. 摩根大通HEPS对比彭博(BBG)一致预期
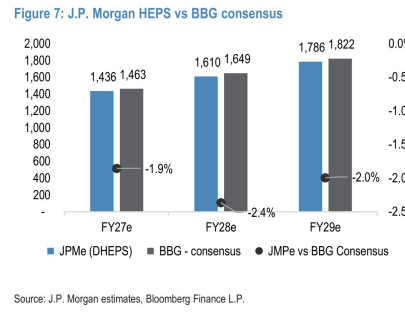
图8. 摩根大通HEPS对比彭博(BBG)一致预期