国睿科技(600562)2026年中报点评:军贸放量推动毛利率新高,大额关联交易展现增长信心
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
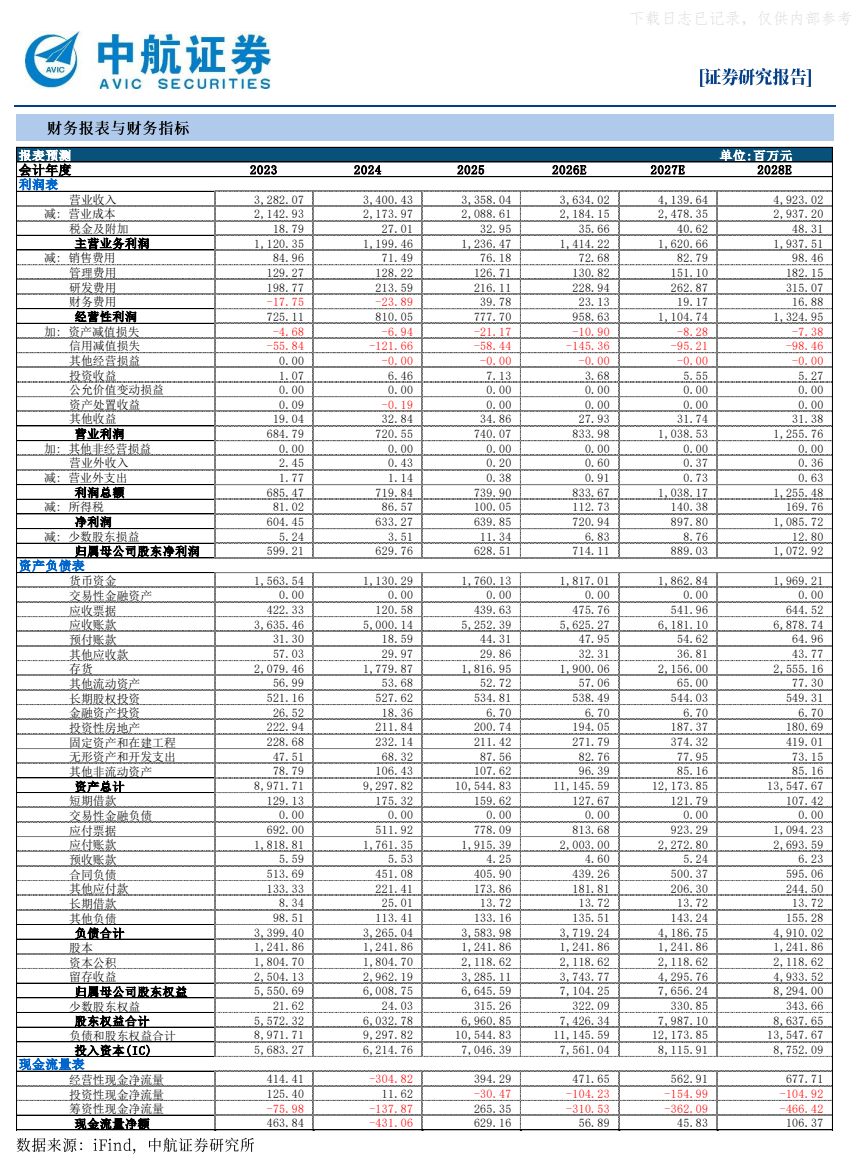
中航证券发布国睿科技(600562)2026年中报点评,核心结论是军贸放量推动公司毛利率创新高,大额关联交易展现增长信心。 本次PDF正文以图片形式呈现,可提取文字有限,主要为第7页的报表预测,标题结论之外的正文论证细节无法逐条核对。 报表预测显示,营业收入由2025年的3,358.04百万元升至2026E的3,634.02百万元、2027E的4,139.64百万元、2028E的4,923.02百万元。 归属母公司股东净利润由2025年的628.51百万元升至2026E的714.11百万元、2027E的889.03百万元、2028E的1,072.92百万元。 研发费用由2025年的216.11百万元升至2028E的315.07百万元,经营性现金净流量2026E、2027E、2028E分别为471.65百万元、562.91百万元、677.71百万元。 整体看,报告对2026-2028年收入与利润给出逐年上行的预测路径,与其军贸放量、关联交易增长信心的观点相呼应。
主要观点
- 报告核心观点:军贸放量推动公司毛利率创新高,大额关联交易展现增长信心。
- 营业收入预测逐年上行:2025年为3,358.04百万元,2026E为3,634.02百万元、2027E为4,139.64百万元、2028E为4,923.02百万元。
- 归属母公司股东净利润预测:2025年为628.51百万元,2026E为714.11百万元、2027E为889.03百万元、2028E为1,072.92百万元。
- 主营业务利润预测:2026E为1,414.22百万元、2027E为1,620.66百万元、2028E为1,937.51百万元。
- 研发费用投入预测持续增加:2025年为216.11百万元,2026E为228.94百万元、2027E为262.87百万元、2028E为315.07百万元。
- 营业利润预测:2026E为833.98百万元、2027E为1,038.53百万元、2028E为1,255.76百万元。
- 经营性现金净流量预测:2026E为471.65百万元、2027E为562.91百万元、2028E为677.71百万元。
- 应收账款规模较大且预测值继续上升:2025年为5,252.39百万元,2026E为5,625.27百万元、2027E为6,181.10百万元、2028E为6,878.74百万元。
论述逻辑
- 军贸放量(事件)→ 公司毛利率创新高(2026年中报结果)→ 大额关联交易体现下游需求与增长信心 → 落实到盈利预测:营业收入2026E 3,634.02百万元→2027E 4,139.64百万元→2028E 4,923.02百万元,归属母公司股东净利润2026E 714.11百万元→2027E 889.03百万元→2028E 1,072.92百万元,形成收入与利润逐年上行的预测路径;需要说明的是,正文论证部分以图片形式呈现、文字未能提取,可提取文本仅能支撑第7页报表预测部分,上述从事件到结论的链条以报告标题表述为准。
关键展望
- 报告盈利预测覆盖至2028年:营业收入2028E为4,923.02百万元。
- 归属母公司股东净利润2028E为1,072.92百万元,构成报告对中期的盈利展望。
- 标题提及大额关联交易展现增长信心,属于对后续需求的积极信号,但具体关联交易金额与时间窗口未在可提取文本中出现。
- 可提取文本显示,第1页、第2页、第3页、第4页、第5页、第6页正文均为图片形式、仅含水印文字,第8页亦仅含水印文字;盈利预测报表(单位:百万元)位于第7页。除上述盈利预测外,报告未在可提取文本中给出其他明确的未来验证点或风险提示。
推荐标的
- 国睿科技(600562):报告覆盖标的,核心逻辑为军贸放量推动毛利率创新高、大额关联交易展现增长信心;可提取文本中未出现评级与目标价。
关键图表
图4. Avic SECURITIES [证 券 研 究 报告]
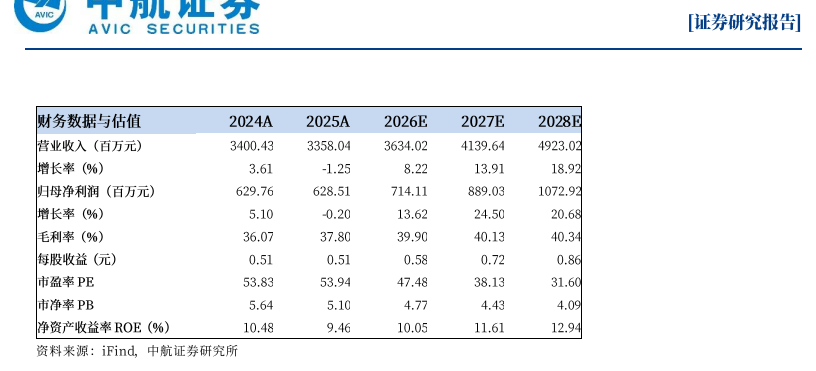
图5. S 中 航 证 关