华福证券 财税改革系列研究之二:消费税怎么改,谁受益?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华福证券认为,消费税改革是扩内需、理顺央地财政关系的必要一环,现行消费税全部归属中央且主要在生产或进口环节征收,导致地方激励偏向“抢产能”而非“促消费”。 政策已从“是否后移、是否下划”转向品目选择、征收环节、央地分配和征管配套等制度安排,2026年进一步提出优化征税范围和税率、推进部分品目后移,消费税法列入年度立法工作计划。 收入端,2014年到2025年国内消费税由8907亿元增至近1.7万亿元,占全国税收收入比重从7.5%升至10%左右;结构上高度集中于烟、成品油、小汽车、酒,2014年卷烟消费税占消费税收入54.1%,2022年至2025年烟草行业上缴国家财政总额由约1.44万亿元逐年涨至1.58万亿元。 改革路径上,报告判断大税目调整需兼顾收入稳定,小税目、交易链条清晰者先行;2026年7月电池消费税调整体现分类施策、分步推进,并为钠离子电池、固态电池、燃料电池及先进光伏电池等保留阶段性免税至2028年12月31日。 传导上,影响沿全国财政、央地分配、地区税源、企业现金流和终端需求五层展开;若全部消费税下划,2025年1.69万亿元约相当于地方本级一般公共预算收入13%-14%,但改革仅涉及增量,在上限情景下增量增长3%、5%、8%对应新增地方收入约506亿元、843亿元、1349亿元,仅占地方本级收入0.41%、0.69%、1.1%。 地区层面,2024年山东、广东、江苏、云南、浙江征收规模居前,前十省份合计贡献约59.7%;后移将改写生产地与消费地税源配置,省以下分享和清算决定基层实际受益。 联动层面,2026年8月《地方附加税法(征求意见稿)》拟合并城建税和两项教育附加,2025年三项合计9134亿元、占地方本级收入7.5%;消费税实缴每增100亿元,按11%-13%税率全国附加税增11亿至13亿元,若仅地点迁移则总量不变、税源转移,县镇和其他地区名义税负上升较大。
主要观点
- 改革定位:消费税改革是扩内需和理顺央地财政关系的必要一环,现行制度全归中央、主要生产或进口环节征收,造成生产地拿税收、消费地担治理成本,地方激励偏向“抢产能”。
- 政策推进:2019年首次提出后移并稳步下划,2024年二十届三中全会明确方向,2025年预算报告要求加快部分品目后移并下划,2026年转向优化征税范围和税率、推进部分品目后移,消费税法列入年度立法工作计划。
- 总量与集中度:2014-2025年国内消费税由8907亿元增至近1.7万亿元,占税收收入比重从7.5%升至10%左右;收入高度集中,主要来自烟、成品油、小汽车、酒,2014年卷烟消费税占54.1%,2022-2025年烟草上缴财政由约1.44万亿元增至1.58万亿元。
- 品目顺序:报告判断大税目调整更需兼顾收入稳定,税基较小、交易链条清晰品目适合先行;2026年7月电池政策对成熟电池、光伏分步恢复征税,对钠离子、固态、燃料电池及先进光伏保留免税窗口至2028年12月31日。
- 征收环节:现行仍以生产或进口环节征收为主,仅卷烟批发环节加征、金银首饰及铂金钻石饰品和超豪华小汽车零售环节征收;后移需坚持“征管可控、条件成熟、分步推进”,优先选择税基清晰、交易规范、征管基础较好的品目。
- 增量归属测算:存量核定基数、增量原则上归地方;以2025年约1.69万亿元为基数,若增长3%、5%、8%且增量全归地方,对应新增地方收入约506亿元、843亿元、1349亿元,相当于地方本级一般公共预算收入0.41%、0.69%、1.1%。
- 下划效果边界:若全部消费税下划,2025年1.69万亿元约相当于地方本级收入13%-14%,但改革仅涉及增量,短期补充有限;仅调地点归属对全国总量影响有限,消费大省受益更多,生产大省需过渡安排。
- 地区税源:2024年山东、广东、江苏、云南、浙江居前,上海、湖南、辽宁、湖北、四川进入前十,前十合计约59.7%;2019-2024年前五省份集中度基本稳定在33%-36%,前十维持在58%-60%,后移将重新分配生产地与消费地税源。
- 企业与终端:后移使资金占用和申报责任由生产端向渠道端转移,纳税主体分散提高征管复杂度;仅调环节而税率不变,总税负未变、终端价格影响通常有限,若扩围或调率才需评估需求影响。
- 价格证据:2015年卷烟批发环节从价税率由5%提高至11%并加征0.005元/支从量税,当年国内消费税收入增长18.4%;调整后卷烟批发价格普遍上涨约6%,批发销量同比下降15.9%,但报告注明该调整不代表单纯征收环节后移影响。
- 附加税联动:2026年8月《地方附加税法(征求意见稿)》拟将城建税、教育费附加、地方教育附加合并为地方附加税;2025年三项收入5170亿元、2382亿元、1582亿元,合计9134亿元,占地方一般公共预算本级收入7.5%。
- 附加税弹性与分配:消费税实缴每增100亿元,按11%-13%税率全国附加税增11亿至13亿元;100亿元实缴仅地区迁移则全国总量不变、税源转移11亿至13亿元,若总部集中申报或跨区域清算,消费地受益减弱。
- 省级税率影响:现行综合名义税率为市区12%、县城镇10%、其他地区6%;征求意见稿拟由省级在11%-13%区间定税率,若同省统一适用,市区变化-1至+1个百分点,县城镇+1至+3个百分点,其他地区+5至+7个百分点,县镇和其他地区上升较大。
论述逻辑
- 因果链:生产环节征收且收入全归中央→地方“抢产能”与消费地成本收益错配→政策从方向确认进入品目、环节、归属、征管设计→税基集中于烟草等大税目使总量稳态约束强→小税目和条件成熟品目先行、大税目审慎跟进→征收环节后移改变纳税主体、资金占用和税源空间→收入按存量基数与增量原则下划但仅增量短期有限→地区层面生产大省与消费大省重新分税、省以下分享决定基层受益→主税变化通过附加税计税依据传导,但全国增量有限、地点和省级税率更决定地区分配→结论为改革红利不能只看消费规模,要依次看缴纳地点、省级税率、省以下分配和清算规则。
关键展望
- 短期观察小税目落地:高档手表、贵重首饰和珠宝玉石等条件成熟品目更可能先行,意义主要在积累征管经验;中长期深度取决于烟草、成品油、汽车等大税目是否及如何纳入。
- 增量情景验证点:若2025年约1.69万亿元基数上消费税分别增长3%、5%、8%,且增量全部归地方,对应新增地方收入约506亿元、843亿元、1349亿元,但实际分享取决于税目范围、后移环节、央地分成比例及地区间分配规则。
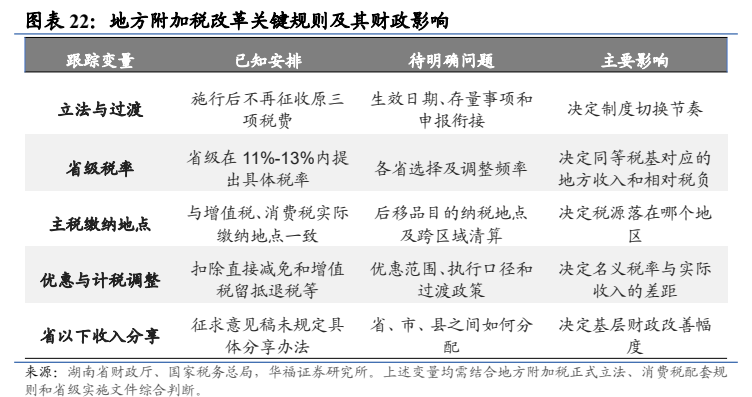
- 地方附加税规则待明确:生效日期、存量事项和申报衔接,省级税率选择及调整频率,后移品目纳税地点及跨区域清算,优惠范围、执行口径和过渡政策,省市县分享办法,均影响基层财政改善幅度。
- 风险提示:信息资料存在局限;改革涉及征收环节后移、央地收入划分和征管体系重构,需多部门协调且各地征管能力差异较大,时间表不确定性较大;政策与监管或有变动。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 我国消费税政策改革的推进进程

图2. 图表 4: 部分电池及光伏电池消费税分阶段调整安排

图3. 图表 6: 消费税征收环节后移机制

图4. 图表 9: 消费税改革变量及主要影响路径

图5. 图表 14: 重点消费税税目改革条件比较

图6. 图表 17: 消费税改革影响地方附加税的传导路径

图7. 图表 19: 不同消费税改革情景下地方附加税收入变化

图8. 图表 22: 地方附加税改革关键规则及其财政影响