高盛:nCino Inc.(NCNO.US)F1Q27:核心业务再加速令人鼓舞,AI 验证点仍处早期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
nCino 在 F1Q27 的核心业务出现再加速迹象,订阅收入同比增长 12% 至 1.42 亿美元,超出预期。AI 功能虽已推出但贡献仍小,客户采用率处于早期。管理层上调全年订阅收入指引至 5.82-5.85 亿美元。高盛维持买入评级,目标价 45 美元,认为当前估值具有吸引力。
主要观点
- 核心银行平台业务再加速:F1Q27 订阅收入 1.42 亿美元,同比增长 12%,高于公司指引的 1.39-1.41 亿美元。
- AI 功能仍处早期:nCino 的 AI 工具(如智能文档处理)已获 50 家客户试用,但仅 5 家进入付费阶段,收入贡献可忽略。
- 全年指引上调:管理层将 FY2027 订阅收入指引从 5.75-5.80 亿美元上调至 5.82-5.85 亿美元,隐含同比增长 11-12%。
- 客户留存率稳定:净留存率维持在 105%,表明现有客户支出温和增长。
- 国际业务增长强劲:国际订阅收入同比增长 18%,快于北美(10%),主要受欧洲银行数字化驱动。
- 利润率改善:非 GAAP 营业利润率 12%,同比提升 3 个百分点,得益于规模效应和成本控制。
- 竞争格局稳定:nCino 在中小型银行市场保持领先,未出现重大份额流失。
- 估值合理:当前 EV/Revenue 约 5.5 倍,低于 SaaS 同业中位数 7 倍,高盛认为折价过度。
论述逻辑
nCino 的 F1Q27 业绩显示核心银行 SaaS 业务在经历几个季度放缓后重新加速,订阅收入超预期并上调全年指引 → 表明需求环境改善,尤其国际银行数字化需求强劲 → AI 功能虽被市场关注,但实际付费客户极少,短期不构成催化剂 → 利润率提升显示运营杠杆改善 → 当前估值低于同业,高盛认为市场过度担忧增长放缓,因此维持买入。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出 AI 功能需更多客户转化为付费才能成为增长驱动力。
- 风险包括:宏观经济导致银行 IT 支出收缩、竞争加剧、AI 商业化慢于预期。
推荐标的
- nCino (NCNO.US):买入,目标价 45 美元。理由:核心业务再加速,估值低于同业,AI 提供长期期权。
关键图表
图1. 高盛预测与实际对比
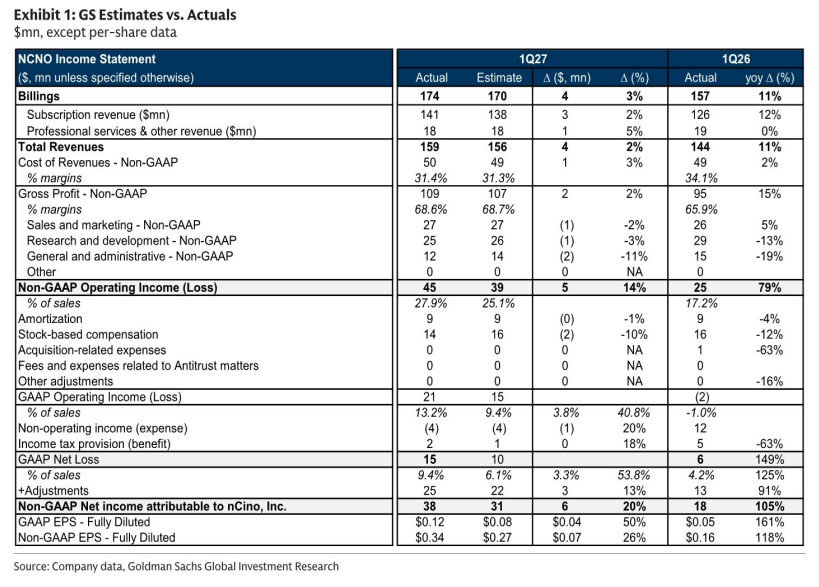
图2. F2Q27指引
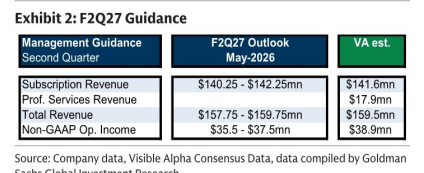
图3. FY27指引表
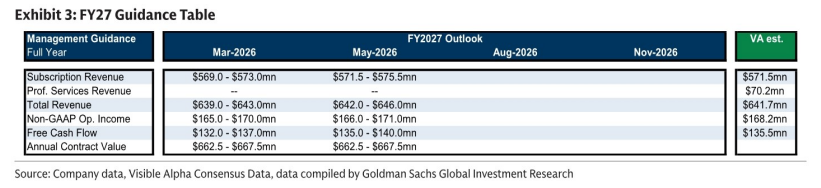
图4. NCNO财年预测调整
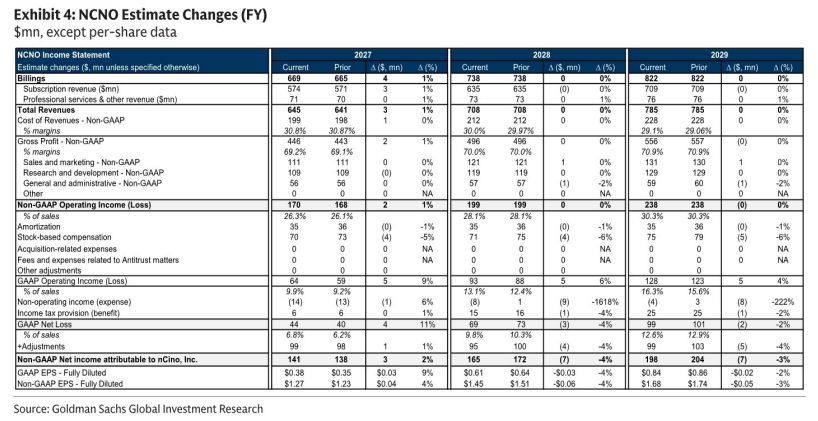
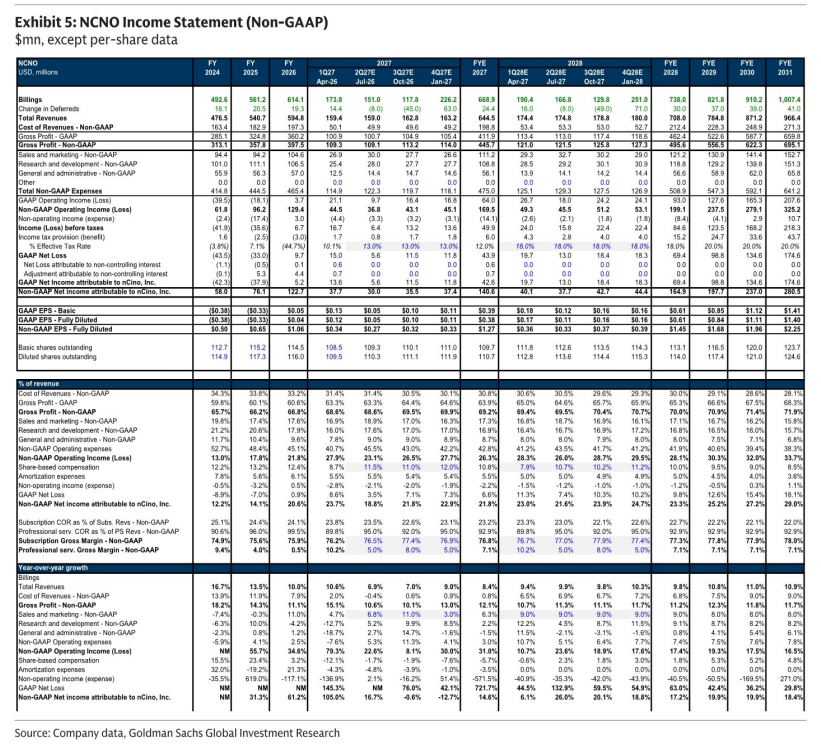
图5. NCNO损益表(非GAAP)