国盛证券 电力设备行业周报:1 8月我国锂电池出口总额同增40%,多晶硅减产预期明确
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券电力设备行业周报维持行业“增持(维持)”评级。 行情方面,电力设备新能源板块(中信)2026年9月21日-9月24日下跌2.3%,2026年以来累计下跌17.4%。 风电&电网方面,中广核广东阳江帆石200万千瓦海上风电项目9月24日全容量投运,为国内首个规模化应用18兆瓦超大型海上风机的项目,海缆由东方电缆、中天科技提供,订单迎来确收。 氢能方面,广州征求意见提出力争2030年氢燃料电池商用车保有量占比达到30%。 储能方面,据CNESA,8月国内新型储能新增装机约3.76GW/11.42GWh,同比+13%/+20%,其中电网侧独立储能3.33GW/10.51GWh,同比+129%/+152%,贡献8月新增总功率装机的88.6%。 新能源车方面,1-8月我国锂电池出口总额675.5亿美元、同比增长39.9%,德国以96.57亿美元居首(同比+5.6%),美国61.5亿美元、同比下降24.0%为TOP15中唯一负增长市场,波兰、匈牙利、日本分别同比+143.8%、+133.3%、+127.8%。 光伏方面,本周n型复投料成交均价4.30万元/吨、n型颗粒硅4.03万元/吨,预计10月起行业总体开工负荷降至35%左右,随着生产调整方案落地,供给收缩有望由预期转向现实、供需格局或边际改善。
主要观点
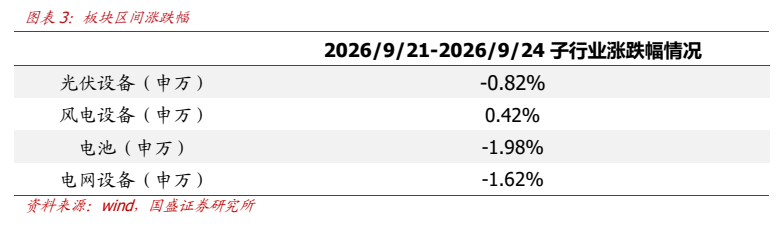
- 行情回顾:电力设备新能源板块(中信)9月21日-9月24日下跌2.3%,2026年以来累计下跌17.4%;细分板块光伏设备(申万)-0.82%、风电设备(申万)+0.42%、电池(申万)-1.98%、电网设备(申万)-1.62%。
- 风电&电网:中广核阳江帆石200万千瓦海上风电项目9月24日全容量投运,为国内首个规模化应用18兆瓦超大型海上风机的项目,场址最远端距陆岸81公里、最大水深53米;帆石一、二海缆分别由东方电缆和中天科技提供,项目并网后海缆订单迎来确收、有望业绩兑现。
- 氢能:广州市发改委就氢能场景建设新政征求意见,提出力争2030年氢燃料电池商用车保有量占比达到30%,并配套长管拖车购置补贴、高速费减免、放宽制氢加氢一体站建设限制及车辆通行便利等措施。
- 储能:据CNESA,2026年8月国内新型储能新增装机约3.76GW/11.42GWh,同比+13%/+20%、环比-27%/-35%,环比回落主要系项目建设周期影响,为正常阶段性回调;其中电网侧独立储能3.33GW/10.51GWh,同比+129%/+152%,贡献8月新增总功率装机的88.6%。
- 光伏:据安泰科,本周n型复投料成交均价4.30万元/吨、n型颗粒硅4.03万元/吨,成交企业增至3-4家、实际成交量增加;随企业生产调整方案逐步明确,预计10月起行业总体开工负荷降至35%左右,部分下游企业开始逐步补库。
- 多晶硅进出口:8月我国多晶硅进口量695.1吨、同比下降12.1%,出口量3238.4吨、同比增长38.1%,净出口态势进一步延续;10月起生产调整方案落地后,供给收缩有望由预期转向现实。
- 锂电出口总量:今年1-8月我国锂电池出口总额达675.5亿美元、同比增长39.9%,呈现传统市场分化加剧、新兴市场加速崛起态势,高附加值产品出口占比持续抬升,行业加速向“价值驱动”转变。
- 传统市场承压:德国进口中国锂电池96.57亿美元仍为第一大市场,但同比仅增5.6%、占比下降4.6pct至14.3%;美国61.5亿美元、同比下降24.0%、占比下降7.7pct至9.1%,为TOP15国家/地区中唯一负增长市场。
- 新兴市场高速起量:波兰(第11,同比+143.8%)、匈牙利(第9,同比+133.3%)、日本(第6,同比+127.8%)增速领先;中国锂电出口呈三大特征——对美下滑被其他市场有效对冲、欧洲从“德国单核”向“荷兰、匈牙利、波兰”多极演变、亚洲形成印度/越南/日本/韩国梯队接力,市场多元化成效显著。
- 光伏产业链价格:图表5列出报价截至2026-9-23的现货价格,多晶硅致密料(RMB)高/低/均价43/40/40,单晶N型硅片182mm(RMB)1.000/0.950/1.000,TOPCon电池片(RMB)0.300/0.290/0.300,TOPCon组件(RMB)0.780/0.650/0.723,本期涨跌幅一栏均显示为“-”。
- 行业资讯:国家能源局数据显示8月光伏新增装机11GW(11.04GW)、同比增长50%,为连续第二个月同比增长,新闻标题口径全年累计97.2GW;截至8月底全国累计发电装机41.03亿千瓦(+11.1%),其中太阳能12.99亿千瓦(+16.3%)、风电6.93亿千瓦(+19.6%);中国南水北调3GW陆上风机框采投标报价1288.51~1565元/KW。
- 公司新闻:湖南裕能拟将西班牙锂电池正极材料项目投资总额由原约9.82亿元上调至约16.50亿元、年产规模由5万吨提升至7万吨;三星电气子公司中标美国数据中心储能油变项目,合同金额1.32亿美元;杉杉股份拟在包头建设年产15万吨负极材料一体化基地、总投资约51.06亿元。
论述逻辑
- 新能源发电链条:阳江帆石200万千瓦项目全容量投运,验证深水海缆与大风机交付能力→海缆订单确收、业绩兑现→风电沿海缆/单桩/主机/零部件配置;广州氢能新政征求意见打开商用车与加氢设施空间→关注设备与氢气压缩机标的;8月储能装机同比+13%/+20%、独立储能贡献88.6%叠加容量补偿机制落地→独立储能商业模式逐步闭环→关注大储方向;n型硅料价格企稳(复投料4.30万元/吨)且10月开工负荷预计降至35%左右→供给收缩由预期转向现实、供需格局或边际改善→关注供给侧改革下的产业链涨价与钙钛矿GW级产业化机会。
- 新能源车链条:1-8月锂电出口675.5亿美元、同比+39.9%→德国(+5.6%)与美国(-24.0%)传统市场增长承压→波兰、匈牙利、日本以+143.8%/+133.3%/+127.8%高速起量并对冲对美下滑→整体出口韧性充足、市场多元化战略成效显著→行业加速向“价值驱动”转型→沿电池/材料alpha、铜箔涨价、电解液、钠电池、固态电池方向布局。
关键展望
- 光伏:预计10月起行业总体开工负荷降至35%左右,随各企业生产调整方案逐步落地,供给收缩有望由预期转向现实、供需格局或边际改善;后续重点关注企业实际开工率及减产执行力度、现货成交放量情况、终端需求回暖和下游补库节奏。
- 风电:阳江帆石项目并网后,静待东方电缆、中天科技海缆订单确收与业绩兑现。
- 储能:容量补偿机制逐步落地,独立储能在部分区域商业模式逐步闭环;8月新增装机环比回落系项目建设周期影响,属正常市场阶段性回调。
- 氢能:广州政策目标为2030年氢燃料电池商用车保有量占比30%,并以补贴、高速费减免、通行便利等推动车辆推广与基础设施建设。
- 风险提示:新能源装机不及预期、新能源发电政策不及预期、宏观经济不及预期。
推荐标的
- 行业评级:电力设备行业“增持(维持)”;报告对个股均为“建议关注”,未给出个股评级或目标价。
- 风电:单桩环节关注大金重工、海力风电、天顺风能;海缆环节关注东方电缆、中天科技、亨通光电;主机环节关注金风科技、运达股份、三一重能、明阳智能;零部件关注金雷股份、振江股份、日月股份、新强联、广大特材、明阳电气、时代新材。
- 氢能:关注具备品牌和渠道优势的龙头隆基绿能、阳光电源,优质设备厂商双良节能、华电重工、昇辉科技、华光环能,氢气压缩机头部标的开山股份、冰轮环境、雪人股份。
- 储能:关注国内外增速确定性高的大储方向——阳光电源、阿特斯、海博思创、上能电气、科华数据、三晖电气、东方日升。
- 光伏:供给侧改革下的产业链涨价机会核心关注通威股份、隆基绿能、晶澳科技、晶科能源、天合光能等;新技术中长期成长关注迈为股份、爱旭股份、聚和材料等;钙钛矿GW级布局产业化关注金晶科技、万润股份、捷佳伟创、帝尔激光、京山轻机、德龙激光、曼恩斯特等;太空光伏及北美光伏产业链关注拉普拉斯、连城数控、奥特维、高测股份、晶盛机电、钧达股份、东方日升、双良节能等。
- 新能源车:电池端关注宁德时代、鹏辉能源、亿纬锂能,材料端关注恩捷股份、尚太科技、龙蟠科技、湖南裕能;铜箔关注泰金新能、洪田股份、海亮股份、德福科技、铜冠铜箔、嘉元科技、诺德股份;电解液关注海科新源、石大胜华、华盛锂电、天赐材料、孚日股份、富祥药业、多氟多;钠电池关注万顺新材、鼎胜新材、中科电气、容百科技、维科技术、传艺科技、元力股份;固态电池关注海亮股份、金龙羽、厦钨新能、当升科技、宏工科技、星云股份、骄成超声、先导智能。
关键图表
图1. 图表 3: 板块区间涨跌幅