中泰证券 有色金属行业:锌矿约束强化,副产品铟锗带动锌企价值重估
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
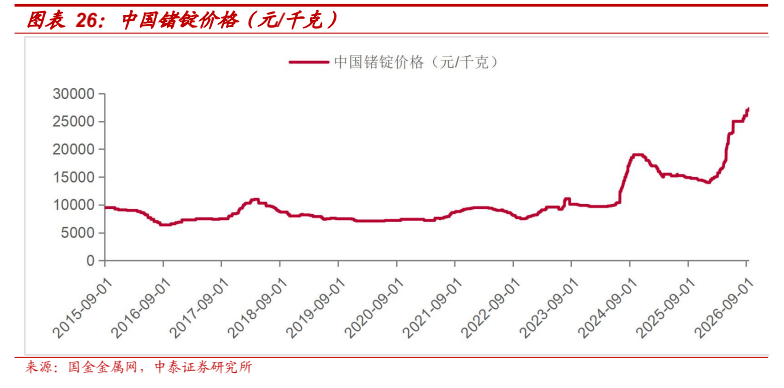
中泰证券发布有色金属行业专题报告,维持行业“增持”评级,核心判断是矿端约束强化支撑锌价中枢高位,伴生的铟、锗等战略小金属带动锌企盈利与估值重估,建议关注驰宏锌锗、金徽股份。 需求端,据ILZSG,镀锌占全球锌初始应用60%,建筑、交通、基建占终端需求50%、20%、15%;IZA测算太阳能领域锌使用份额五年内提升43%、风能五年翻倍、储能增幅达七倍,到2030年电池、风能及太阳能领域锌需求或将达到66万吨。 供给端,2025年USGS测算全球锌静态储采比18.46年、中国仅14.63年;据SMM,26H1 17家海外矿企锌产量同比下降8.9%,预计2026年全球锌矿产量同比增速低于1%,2026、2027年新投产矿山20、50万吨,实际增量释放在2027年,供需紧张预计2027年有所缓解。 价格上,截止2026年9月24日SHFE锌价达26760元/吨,年内上涨15%。 冶炼端副产品收益占综合收益比重2026年7月已攀升至81.3%,硫酸收益对冲主业亏损;截止2026年9月24日中国精铟均价5200元/公斤(年内+86%)、锗锭均价27300元/千克(年内+95%),均创高位。 报告预计2026年锌供给紧张支撑价格高位,叠加铟锗伴生属性,锌矿企业估值有待提升。
主要观点
- 锌需求以镀锌为支柱,终端集中于建筑、交通、基建,中国是全球精炼锌核心消费主体。
- 能源转型打开锌长期增量空间,储能板块锌需求增幅达七倍,2030年新领域需求或达66万吨。
- 全球锌资源地域集中,澳大利亚、中国储量合计过半,但储采比偏低、长期资源保障能力偏弱。
- 海外矿企产量下滑叠加新项目投产慢,2026年增量有限、实际释放在2027年,紧张届时缓解。
- Teck、Glencore等龙头减量项目显著拖累供给,Red Dog临近生命周期末期。
- 中国锌冶炼占全球主导,再生锌占比低、2026年产量增幅预计有限。
- 供给紧张主导锌价维持高位,负加工费与低库存助推超预期上涨。
- 副产品重构冶炼盈利体系,收益占比升至81.3%,硫酸收益对冲主业亏损。
- 铟供给高度集中于中国,AI光通信带动磷化铟需求,精铟年内上涨86%。
- 锗产量中国占全球超90%,出口管制叠加光纤需求,锗锭年内上涨95%。
- 驰宏锌锗为铅锌采选冶一体化龙头,坐拥会泽、彝良两座世界级高品位锌矿山,产能扩张逻辑清晰。
- 金徽股份立足陇南扩充资源储备,收购金矿矿权实现黄金领域从无到有突破。
论述逻辑
- 报告推演链条:锌的防腐与合金性能奠定工业需求底盘(镀锌占初始应用60%)→ 能源转型带来新增量(IZA测算2030年电池、风能、太阳能领域锌需求或将达66万吨)→ 供给端矿端约束凸显:储采比偏低(全球18.46年、中国14.63年)、26H1海外17家矿企产量同比-8.9%、Teck/Glencore减量叠加新项目投产慢 → 2026年新投产仅20万吨且集中于年底,供给紧张支撑锌价高位(SHFE锌价26760元/吨、年内+15%)→ 冶炼加工费转负使利润高度依赖副产品,副产品收益占比2026年7月达81.3%,其中硫酸对冲主业亏损,铟受AI光通信与海外战略收储驱动(精铟年内+86%)、锗受出口管制与光纤需求驱动(锗锭年内+95%)价格中枢上移 → 伴生铟锗的锌矿企业盈利与战略价值提升 → 得出“锌供给约束支撑价格、副产品铟锗带来价值重估”的结论,关注驰宏锌锗、金徽股份。
关键展望
- 供需紧张预计2027年有所缓解:2026、2027年新投产矿山20、50万吨,2026年年底投产为主,实际增量释放在2027年。
- 能源转型带来的长期验证点:到2030年电池、风能及太阳能领域锌需求或将达到66万吨。
- 驰宏锌锗会泽矿业采矿产能优化项目预计2026年底投产,采矿产能将由50万吨/年提升至70万吨/年。
- 再生锌方面,预计2026年新增产能增加32.5万吨以上,但原料增速不及消费增速,产量增幅有限。
- 风险提示:锌下游需求不及预期、硫酸/铟/锗等副产品价格大幅波动、再生锌供给超预期、研报信息更新不及时。
推荐标的
- 行业评级:增持(维持)。
- 驰宏锌锗:买入评级,股价9.26元(截止2026年9月24日),2026E/2027E/2028E EPS 0.55/0.69/0.82元、对应PE 16.75/13.49/11.30;国内铅锌采选冶一体化龙头,保有铅锌资源量超3,200万吨、锗资源量614吨,2025年锌精矿产量21.32万金属吨、伴生锗产品含锗54.69吨。
- 金徽股份:报告建议关注标的;2025年生产锌精矿7.18万吨,取得杨家山铅锌矿采矿证后矿石规模从178万吨/年增至244万吨/年,推进江洛矿区(300万吨/年)选矿工程,新增金矿矿权合计保有金金属量6,862kg,构建“铅锌银+黄金”多元格局。
关键图表
图1. 图表 1: 全球锌初始应用领域占比
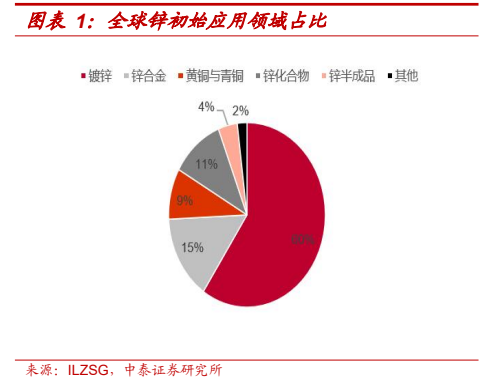
图2. 图表 3: 精炼锌的月度消费量
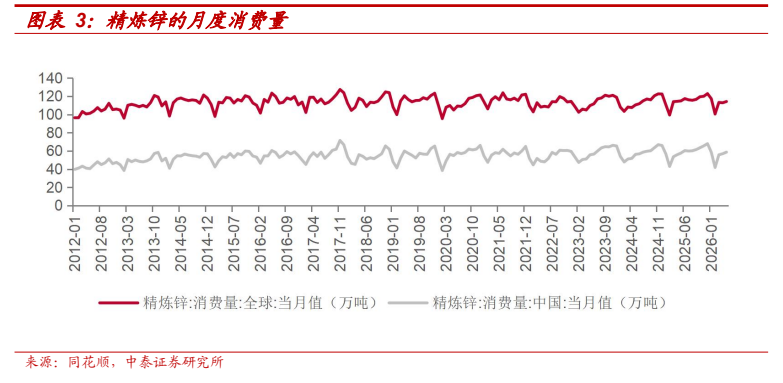
图3. 图表 6: 2025 年各国锌储量(万吨)
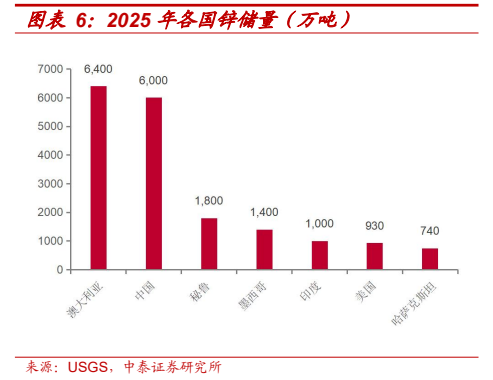
图4. 图表 8: 锌储量情况(万吨)
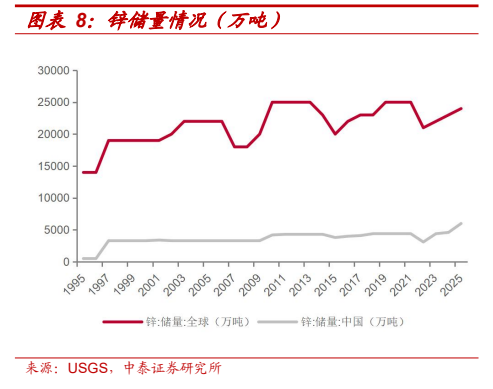
图5. 图表 12: 2026 年以后,全球锌矿增量项目不完全统计
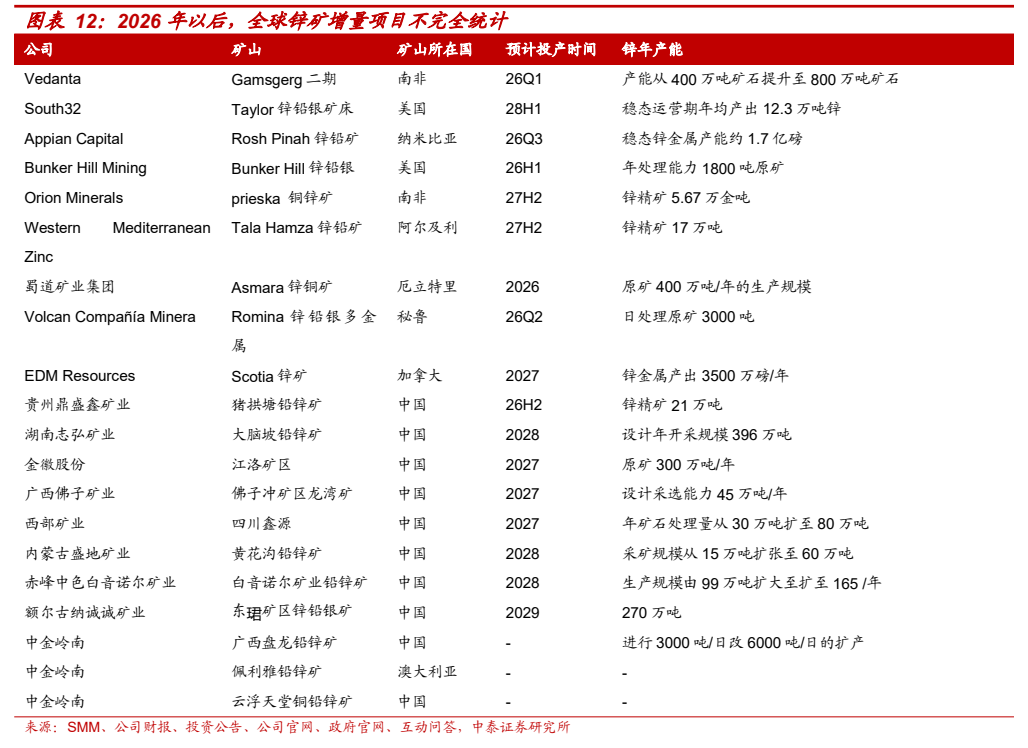
图6. 图表 15: 中国镀锌板产量
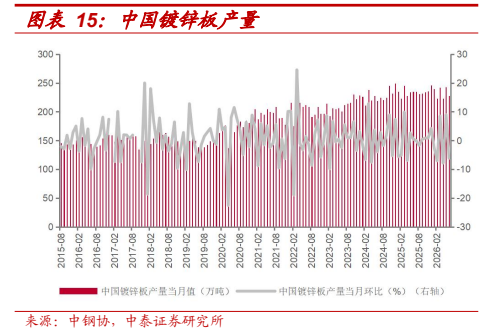
图7. 图表 16: 中国镀锌板卷产量当周值(万吨)
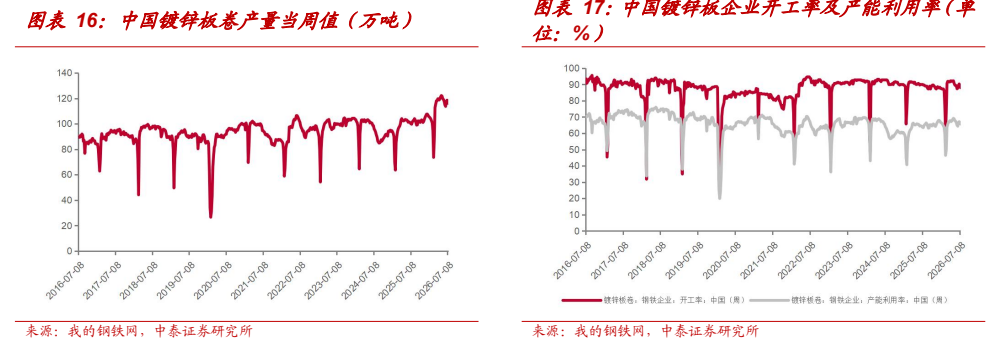
图8. 图表 19: 锌冶炼厂副产品收益占比
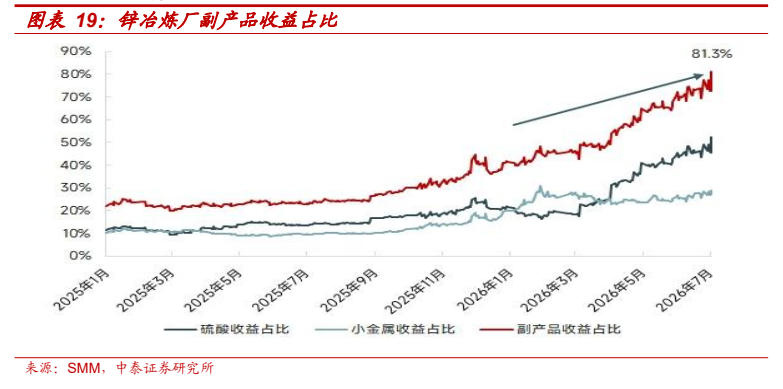
图9. 图表 21: 中国硫酸现货价(元/吨)
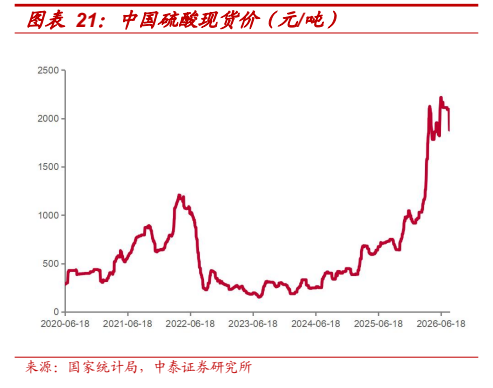
图10. 图表 24: 2024 年各国锗产量情况(吨)

图11. 图表 26: 中国锗锭价格(元/千克)