美国银行:美银 中远海运能源运输(H股)中远海能(600026)原油轮运价飙升之外的盈利和股息惊喜
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行重申中远海能H股与A股买入评级,将H股目标价从21.50港元上调至25.00港元,A股目标价从28.00元上调至30.00元。 报告认为,霍尔木兹出口经船对船转运放量推动原油轮运价创纪录,记录运价终将正常化,但争论焦点转向盈利与股息率,仍有进一步惊喜空间。 美银将2026-28E EPS上调至3.03/3.66/1.50港元(原2.15/1.63/1.03港元),2026-27年EPS较一致预期高约20%,2026年净利预测144亿元人民币亦高于一致预期的126亿元。 季度节奏上,3Q26净利润预计最高36亿元(环比+50%),4Q26在运价环比+40%的带动下有望达63亿元(环比+75%),构成近期催化。 高盈利支撑高派息,报告预计2026、2027年股息率分别达7.7%和9.2%,并假设2027年VLCC运价约US$200k/day。 估值上,H股目标价基于2.0x 2026年12月市净率、对应2027-28年平均ROE 18.8%;A股按较H股目标倍数35%溢价、隐含4.6x PBV定价。 当前H股股价19.77港元,对应2026E/2027E市盈率6.5x/5.4x。
主要观点
- 重申H股与A股买入评级:H股目标价升至25.00港元(原21.50港元),A股目标价升至30.00元(原28.00元),H股现价19.77港元。
- 2026-28E EPS大幅上调至3.03/3.66/1.50港元(原2.15/1.63/1.03港元),以反映运价飙升;运价假设为3Q26国际运价环比+20%、4Q26环比+38%,2027年国际运价同比大致持平。
- 盈利预测显著高于市场:2026-27年EPS较一致预期高约20%。
- 2026年净利预测144亿元人民币,高于一致预期的126亿元。
- 3Q26前瞻:净利润预计最高36亿元(环比+50%),受国际油轮运量恢复(同比-10%,上半年为+23%)和国际运价环比+20%带动。
- 4Q26前瞻:近期即期运价飙升预计支撑净利达63亿元(环比+75%),4Q26运价假设环比+40%以捕捉近期飙升。
- 股息:预计2026、2027年股息率分别为7.7%和9.2%;每股股息2026E/2027E为1.75/2.10港元。
- 2027年盈利同比增长受国际运量恢复与higher-for-longer运价支撑,2027年VLCC运价假设约US$200k/day。
- H股目标价基于2.0x 2026年12月市净率(原2.3x 2025年12月),对应2027-28年平均ROE 18.8%;PBV与ROE历史关系密切,为前瞻估值最合适方法。
- A股目标价按较H股目标PBV倍数35%溢价(原45%)定价,隐含4.6x PBV,与过去一年A/H平均溢价一致。
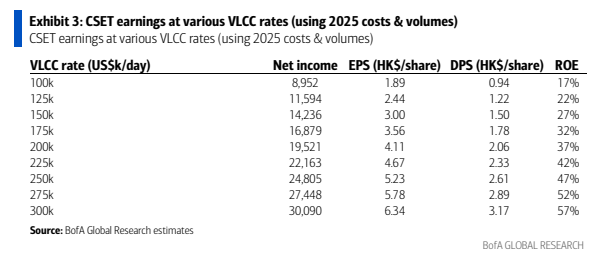
- 敏感性(基于2025年成本与运量):VLCC运价100k/200k/300k US$k/day对应净利8,952/19,521/30,090(人民币百万元)、EPS 1.89/4.11/6.34港元、ROE 17%/37%/57%。
- 风险:上行—油运需求增加推升运价、燃油成本大跌、中国航运业政策利好、潜在伊朗协议(对油轮市场净正面);下行—全球石油产出放缓压低运价、燃油价格大涨(成本转嫁能力有限)、全球疫情风险。
论述逻辑
- 起点:霍尔木兹出口经船对船转运放量,原油轮运价创纪录。
- 核心判断:记录运价终将正常化,但争论焦点转向盈利与股息率,仍有进一步惊喜空间。
- 量化验证:上调2026-28E EPS(假设3Q26运价环比+20%、4Q26环比+38%、2027年约持平),2026年净利144亿元高于一致预期的126亿元。
- 催化剂:3Q26净利预计36亿元(环比+50%)、4Q26净利63亿元(环比+75%),构成4Q26大额业绩催化,叠加具吸引力的股息。
- 定价闭环:以PBV-ROE历史关系估值,H股2.0x 2026年12月PBV对应2027-28年平均ROE 18.8%得目标价25港元;A股按35%溢价、4.6x PBV得30元,重申H/A买入。
关键展望
- 4Q26为关键业绩验证点:净利预计63亿元、环比+75%,运价假设环比+40%。
- 3Q26业绩预告:净利最高36亿元、环比+50%,国际运价环比+20%。
- 关注一致预期上修与强劲的高个位数股息率。
- 2027年VLCC运价假设约US$200k/day,2027E EPS 3.66港元(同比+20.6%);2028E EPS回落至1.50港元(同比-58.9%)。
- 2027年国际运价假设同比大致持平;报告未对2027年之后的具体运价路径给出量化预测。
推荐标的
- 中远海运能源运输H股(1138 HK / BofA ticker CSDXF):BUY(重申),目标价25.00港元(原21.50港元),现价19.77港元;理由:2026-27年EPS高于一致预期20%、2026-27年股息率8-9%(2026年7.7%、2027年9.2%)、4Q26大额业绩催化。
- 中远海运能源运输A股(600026 CH / BofA ticker CSDJF):BUY(重申),目标价30.00元(原28.00元),现价20.56元;理由:按较H股目标PBV倍数35%溢价、隐含4.6x PBV定价,与过去一年A/H平均溢价一致。
关键图表
图1. 中远海能盈利预测上调
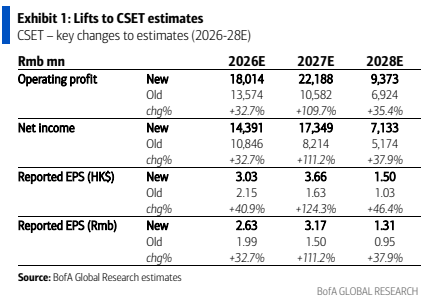
图2. 我们认为公允价值为2倍市净率
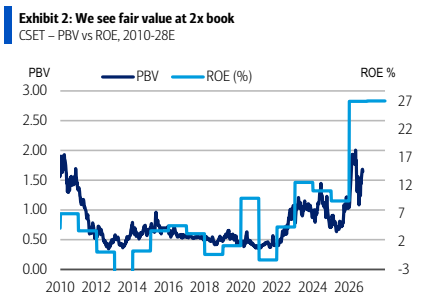
图3. 不同VLCC运价水平下的中远海能盈利(基于2025年成本与运量)