伯恩斯坦 欧洲饮料与酒精行业26年第三季度回顾:估值支撑充足且每股收益稳健增长(尤其是啤酒企业),但尚未迎来估值重塑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦对欧洲饮料与酒精板块2026年三季度的回顾指出,板块9M 2026累计上涨+5%,略落后于大盘的+7%,但较必需消费品的-3%高出8个百分点,估值仍处于历史低位。 个股分化显著:Rémy Cointreau上涨+20%、AB InBev上涨+19%、Campari上涨+11%,而Pernod Ricard下跌-17%。 多数股票交易于9x-11x NTM+1市盈率(ABI、CPR、RCO除外),远低于欧洲大盘的14x及其历史溢价水平;板块目标NTM+1倍数定为17.9x,基于对EDM Euro指数(目前14.9x)的20%溢价。 团队继续偏好啤酒胜过烈酒,因美国烈酒市场持续疲软;啤酒首选Carlsberg(亚洲除中国强劲、欧洲软饮强劲、无美国啤酒敞口、去杠杆加速),烈酒首选Campari(显著增长优势与利润率自救故事)。 报告将估值基础滚动至NTM为Oct 26-Sep 27:下调Diageo目标价至GBp2,440、Pernod Ricard至€108、Rémy Cointreau至€53,维持AB InBev €96、Heineken €126、Carlsberg DKK1,535、Campari €10.8,并重申全部Outperform评级。 盈利端,Q3欧洲市场NTM盈利估计环比+4.9%(LFL +2.9%、滚动+2%),欧洲饮料NTM盈利估计整体上修+4%(LFL +1.8%、滚动+2.1%),模型显示板块2026E-29E约12%的EPS增长。 核心结论是估值支撑充足、啤酒企业EPS增长稳健,但估值重塑尚未到来。
主要观点
- 板块9M 2026上涨+5%,略落后于大盘的+7%,但比必需消费品的-3%高出8个百分点;板块估值仍处历史低位,尽管EPS动能开始回升,尤以啤酒商(和Campari)为甚。
- 9M个股分化明显:Rémy Cointreau上涨+20%(F26业绩超预期、公布RC Forward计划、美国烈酒表现改善),AB InBev大涨+19%(F25与1H26超预期、美国啤酒份额稳步提升推动重估),Campari上涨+11%(7月急剧反弹,1H全面超预期),Carlsberg +2%、Diageo +1%,Heineken因新CEO任命获提振后在Q3因投资者信心下降回吐,Pernod Ricard下跌-17%(美国烈酒持续疲软、份额流失、资产负债表担忧)。
- Q3板块大体持平、与大盘基本一致但明显跑赢其他必需品;Campari上涨+12%(对3%+收入增长可持续性的信心增强)、Diageo上涨7%(CMD表现稳健);Heineken与ABI下跌,因美国啤酒市场依然艰难、巴西与墨西哥似乎偏软,ABI还面临美国Mid-West溢价带来的额外成本逆风。
- 估值支撑充足:多数股票交易于9x-11x NTM+1市盈率(ABI、CPR、RCO除外),远低于欧洲大盘的14x,更远低于其历史溢价水平。
- 行业偏好上继续啤酒胜过烈酒,关键原因在于美国烈酒市场持续疲软。
- 啤酒板块首选Carlsberg:亚洲(除中国)表现强劲、欧洲软饮强劲、不受疲软美国啤酒市场拖累、去杠杆加速;其1H业绩不及共识与中国疲软,被潜在印度IPO可能带来的去杠杆加速及Sapporo合资项目部分抵消。
- 烈酒板块首选Campari:相对同业仍有显著增长优势,利润率存在自救空间,毛利节省被负经营杠杆侵蚀的风险可忽略。
- Diageo与Pernod Ricard对比:长期更偏好Pernod Ricard,基于更低估值与对问题重重的美国市场销售权重更低;但短期Diageo可能跑赢,因CMD获有利反应、美国价格调整转化为销量恢复、战略更清晰、去杠杆路径更明确。
- 目标价调整:Diageo下调至GBp2,440(原GBp2,490,倍数16.4x vs 17.3x);Pernod Ricard下调至€108(原€110,16.5x vs 17.3x);Rémy Cointreau下调至€53(原€54,22.2x vs 24x);维持AB InBev €96(20x vs 20.7x)、Heineken €126(18.1x vs 18.6x)、Carlsberg DKK1,535(18.7x vs 19.1x)、Campari €10.8(23.6x vs 24.7x);全部重申Outperform评级。
- 盈利修正动能回升:Q3欧洲市场NTM盈利估计环比+4.9%,来自LFL上修+2.9%和滚动效应+2%;欧洲饮料LFL盈利上修+1.8%(除Pernod Ricard外全部获上修),叠加+2.1%滚动效应后NTM盈利估计整体+4%;市场盈利估计在能源价格高企与债券收益率上升背景下年内持续回升。
- 中期增长与回报:模型显示欧洲饮料2026E-29E三年EPS增长约12%,由有机收入增长、一定利润率扩张和线下项目驱动;板块有形资本回报率过去十年稳步改善(处置低回报食品与酒吧业务、并购协同与持续降本),2016-2019年因ABI-SAB交易回落、2020-2022年受疫情与投入成本通胀冲击,总ROIC因M&A大额商誉在过去十年大致持平。
- 汇率环境(影响Pernod Ricard与Rémy Cointreau的USD、CNY与INR敞口):美元兑欧元走弱,人民币强劲回升,印度卢比兑欧元企稳。
论述逻辑
- Q3板块回报分化(Campari +12%、Diageo +7%领涨,Heineken与ABI受美国啤酒艰难、巴西墨西哥偏软及ABI Mid-West溢价成本逆风拖累)→ 9M 2026板块+5%,跑输大盘但大幅跑赢必需消费品 → 盈利端动能回升:Q3市场NTM盈利+4.9%(LFL +2.9%+滚动+2%),欧洲饮料NTM盈利整体上修+4%(LFL +1.8%,除Pernod Ricard外全部上修),并模型化未来三年约12%的EPS增长 → 但估值仍处历史低位:多数股票9x-11x NTM+1市盈率,远低于14x的欧洲大盘,板块目标倍数17.9x(对EDM指数20%溢价)→ 结论是估值支撑充足但重塑尚未到来 → 策略上偏好啤酒胜烈酒(美国烈酒疲软)→ 啤酒首选Carlsberg、烈酒首选Campari,长线在Diageo/Pernod Ricard中偏好后者、短线看Diageo跑赢 → 滚动估值基础至Oct 26-Sep 27并微调目标价与倍数 → 对全部覆盖公司重申Outperform评级。
关键展望
- 估值基础滚动:NTM基准调整为Oct 26-Sep 27,NTM+1盈利相应后移;板块目标NTM+1倍数维持17.9x,基于对EDM Euro指数(目前14.9x)20%的溢价。
- 三年盈利预测:模型2026E-29E约12% EPS增长,由有机收入增长、部分利润率扩张和线下项目驱动。
- Diageo短期催化剂:CMD有利反应、美国价格调整转化为销量恢复、战略清晰度提升与更明确的去杠杆路径。
- Carlsberg去杠杆催化:潜在印度IPO可能带来去杠杆加速,另有Sapporo合资项目。
- Rémy Cointreau分部模型预测:干邑Mar-26E有机收入增长(0.5%),预计Mar-27E回升至+7.0%;Liqueurs & Spirits Mar-26E为+2.8%。
- 风险与关注点:美国烈酒市场持续疲软、美国啤酒市场依然艰难、巴西与墨西哥似乎偏软、ABI面临Mid-West溢价带来的成本逆风、Pernod Ricard持续份额流失与资产负债表担忧。
- 报告核心判断:估值支撑充足、EPS增长稳健(尤其啤酒企业),但估值重塑尚未到来。
推荐标的
- Carlsberg:Outperform,目标价DKK1,535(维持),NTM+1倍数18.7x(vs 19.1x);啤酒板块首选:亚洲除中国强劲、欧洲软饮强劲、无美国啤酒敞口、去杠杆加速。
- Campari:Outperform,目标价€10.8(维持),NTM+1倍数23.6x(vs 24.7x);烈酒板块首选:显著增长优势与利润率自救故事。
- AB InBev:Outperform,目标价€96(维持),NTM+1 P/E 20x(vs 20.7x)。
- Heineken:Outperform,目标价€126(维持),NTM+1倍数18.1x(vs 18.6x)。
- Diageo:Outperform,目标价下调至GBp2,440(vs GBp2,490),NTM+1倍数16.4x(vs 17.3x);短期可能跑赢。
- Pernod Ricard:Outperform,目标价下调至€108(vs €110),NTM+1倍数16.5x(vs 17.3x);长期更偏好,基于更低估值与更低美国销售权重。
- Rémy Cointreau:Outperform,目标价下调至€53(vs €54),NTM+1倍数22.2x(vs 24x)。
关键图表
图1. 2026年年初至今欧洲饮料与酒精行业表现优于必需消费品行业,主要受人头马君度、百威英博和金巴利驱动,但略逊于大盘

图2. 人头马君度估值具有吸引力,企业价值与成熟库存比为1.5倍
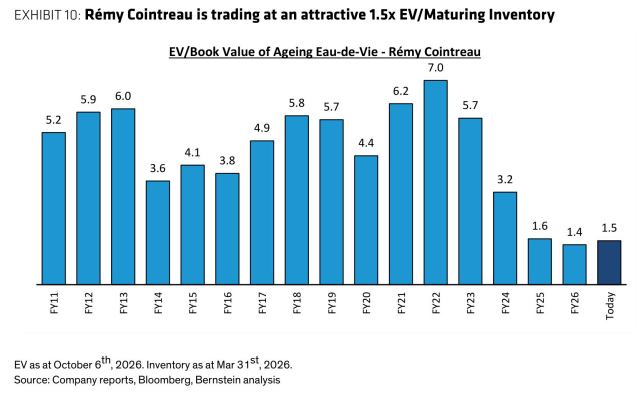
图3. 同店增长改善得益于积极的结转效应
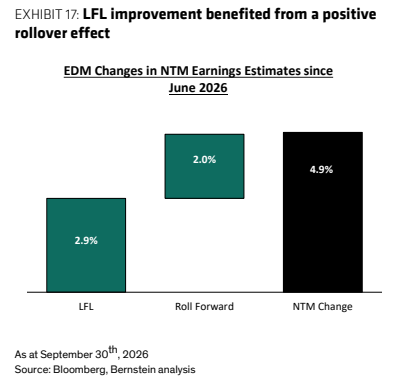
图4. 2026年年初至今股票表现拆解
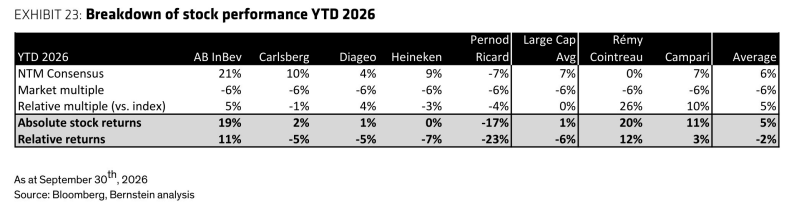
图5. 哥伦比亚原材料受美元兑哥伦比亚比索货币对冲影响(12个月)
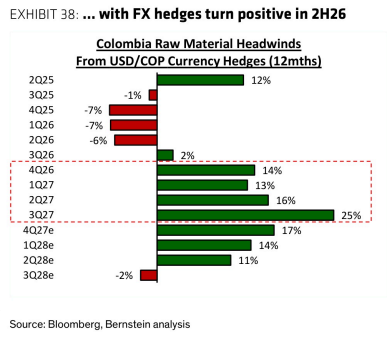
图6. 英镑兑美元近期保持稳定
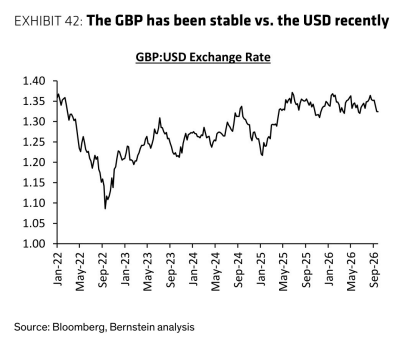
图7. 美元兑欧元走弱;图50. 人民币强劲回升
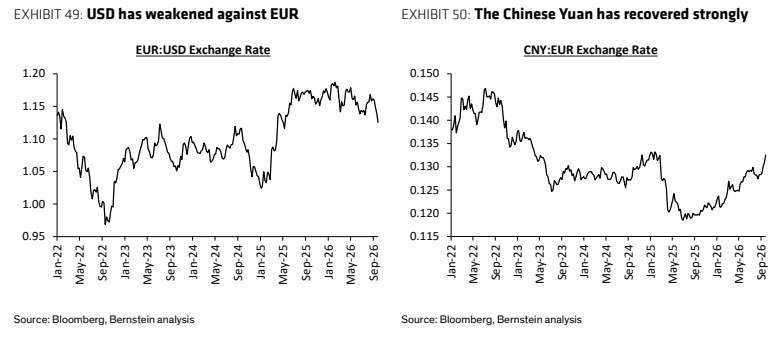
图8. 嘉士伯资产负债表

图9. 帝亚吉欧各地区关键财务数据
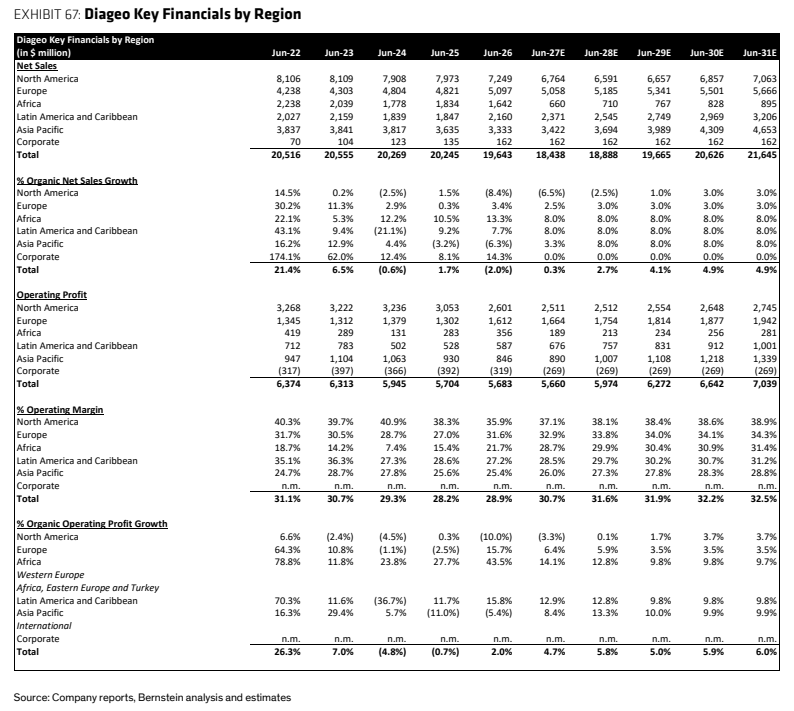
图10. 金巴利现金流量表
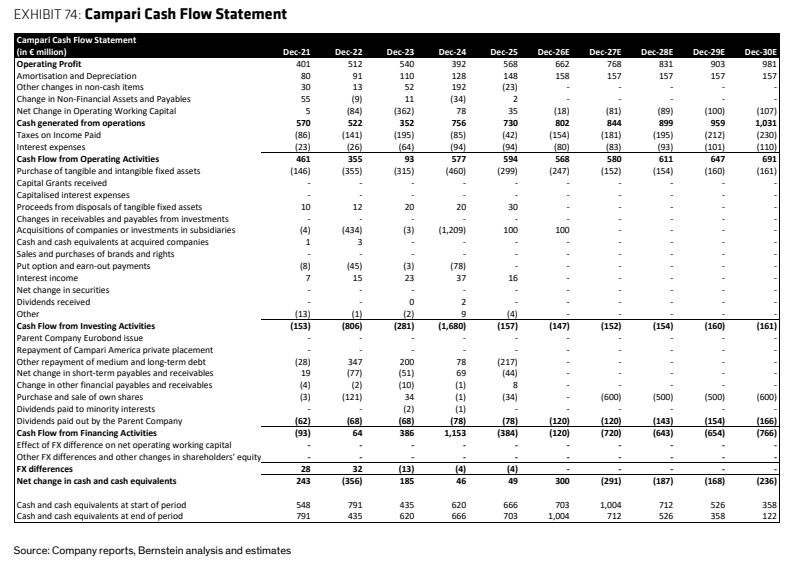
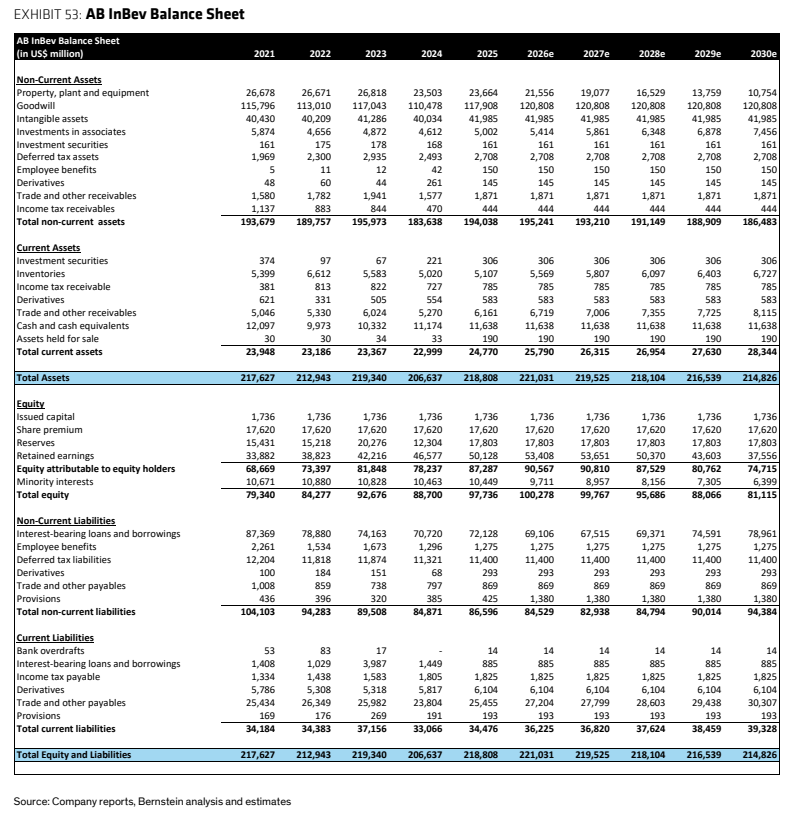
图11. 图S3. 百威英博资产负债表