开源证券 综合行业周报:海外科技,AIAgent打开CPU空间,海外X86服务器供应链受益
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
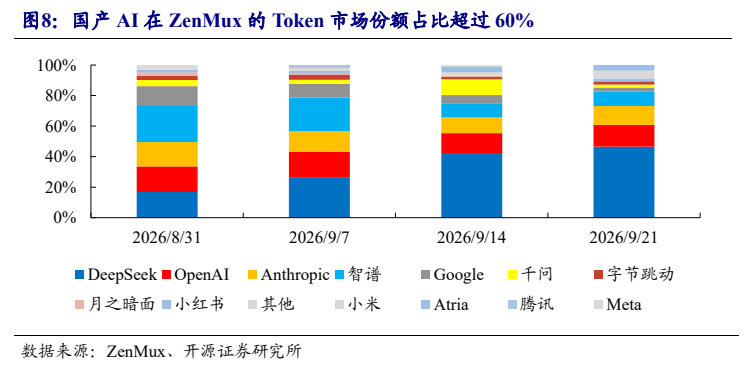
报告维持海外科技行业“看好”评级,本周两条产业主线是AI Agent打开服务器CPU增量空间、3.2T升级重塑光模块电芯片价值。 Meta个人Agent Muse于9月8日上线,两天即升至美国App Store免费榜第2位、9月18日登顶美国iPhone免费应用榜,上线前12天美加iOS下载约180万次(高于ChatGPT移动端同期的130万次),截至9月25日下载超340万;其每名用户配备持久化独立云端虚拟机并持续占用CPU,报告认为消费级常驻Agent是AIDC CPU需求被低估的重要增量,若由单Agent走向多Agent,AMD、Intel及Arm服务器CPU生态均有望受益。 ECOC 2026上Marvell展示行业首个2纳米400G/通道PAM4方案,推动光互联由1.6T向3.2T演进,升级逻辑由光器件扩展至DSP、TIA、Driver等EIC全链条,Tower半导体SiGe代工价值量有望提升。 产业侧,9月24日Akamai与Anthropic签署7年期116亿美元基础合同(最高可扩展至200亿美元),配套三年合计55亿美元资本开支投向X86服务器整机、内存及网络设备,并与联想、Jabil签署硬件总协议,联想作为核心X86服务器供应商直接受益。 港股本周恒生指数下跌0.97%、恒生科技下跌2.13%,南向资金净流入197.63亿元,腾讯控股(+17.0亿港元)、阿里巴巴-W(+12.4亿港元)、智谱(+9.3亿港元)居前,AH溢价指数回升至125.2。 模型端9月以来新品密集发布,截至9月21日国产AI在ZenMux的Token市场份额超60%、DeepSeek以46.6%居首。 受益标的包括AMD、英特尔、Tower半导体、格罗方德、联想集团、DELL、ASMPT。
主要观点
- Meta于9月8日发布个人AI Agent Muse,上线两天升至美国App Store免费榜第2位、9月18日登顶美国iPhone免费应用榜;上线前12天美加iOS下载约180万次高于ChatGPT同期的130万次,截至9月25日下载超340万,首次较大规模验证常驻型Agent的消费级落地形态。
- Muse为每名用户配备持久化、独立云端虚拟机(自带浏览器、存储、CPU和内存),App关闭后仍在后台完成长期任务,运行时间从“关机即结束”变为“后台长期执行”,消费级场景覆盖个人效率、购物、旅行、个人财务与长期目标管理5类,从“商务端”拓宽到“消费端”。
- 报告认为常驻Agent可能是AI数据中心CPU需求被低估的重要增量:Agent运行所需的操作系统和工具调用均需CPU承载,若消费级常驻Agent由单Agent向多Agent扩展,CPU有望由AI服务器辅助计算单元升级为Agent基础设施重要资源池,AMD、Intel及Arm服务器CPU生态均受益,其中AMD弹性较高。
- Meta与AMD在2026年进一步扩大合作:已部署数百万颗AMD EPYC CPU,并将成为第六代EPYC Venice头部客户之一,计划在首批Helios系统中采用MI450 GPU+Venice CPU。
- ECOC 2026上Marvell展示行业首个基于2纳米工艺的400G/通道光学PAM4方案:下一代3.2T模块可延续8通道架构实现8×400G,在光通道数量不显著增加下总带宽再翻倍,3.2T技术储备正从实验室进入产业验证阶段。
- 3.2T时代投资逻辑由“光芯片价值提升”扩展至“整套光模块EIC价值提升”:Marvell DSP沿5纳米(2023 Nova)→3纳米(2024 Ara)→2纳米(400G/通道)演进,3纳米Ara已较上一代将1.6T模块功耗降低超过20%;Tower半导体SiGe BiCMOS平台面向TIA/Driver等高速模拟芯片、主力量产平台已面向1.6T及以上速率,硅锗业务有望成为除硅光外AI光互联的另一条增长主线。
- 9月24日Akamai与Anthropic签署7年期116亿美元基础合同、最高可扩展至200亿美元,重点承接Anthropic的CPU类工作负载(Agent编排、网关调度、数据预处理与轻量推理),报告认为本次大额长约打开北美CSP推理硬件采购空间。
- 为履行订单,Akamai规划三年合计55亿美元资本开支:2026Q4约17亿美元预购内存等关键供应链部件、2027全年约31亿美元部署服务器等主要设备、2028全年约7亿美元完成全部硬件部署,并已与联想、Jabil签订硬件总协议锁定服务器及内存供应链产能。
- Akamai采用GPU集群+全球分布式边缘节点两级算力架构:支持跨130个国家、700个城市、4400个边缘节点的分布式推理,GPU侧已部署数千张NVIDIA RTX PRO 6000 Blackwell服务器级GPU,CPU侧为以AMD EPYC为主体的超大规模x86算力池,进一步验证Agent渗透驱动CPU部署趋势。
- 联想作为全球X86服务器核心厂商与Akamai签下7年硬件总协议、分担AMD EPYC架构X86服务器交付任务,直接分享本轮百亿算力订单的硬件采购红利,海外AI基础设施业务增长弹性持续凸显。
- 港股本周(2026.09.21-2026.09.25)恒生指数下跌0.97%、恒生科技下跌2.13%;港股通成交净额流入197.63亿元,腾讯控股(+17.0亿港元)、阿里巴巴-W(+12.4亿港元)、智谱(+9.3亿港元)净流入居前;恒生沪港通AH溢价指数为125.2、环比上升,AH溢价触底回弹。
- 9月以来大模型进入新品密集发布期,本周新上线MiMo-V2.6-Pro、MiMo-V2.6-Flash、Grok 4.7、GPT-6 Sol、GPT-6 Luna与Claude Opus 5.5;OpenRouter的token调用量持续提升,DeepSeek V4.1 Flash、GLM 5.3 Flash与Hy4 preview位居前三;截止9月21日国产AI在ZenMux的Token市场份额占比超过60%,DeepSeek以46.6%保持第一。
论述逻辑
- Meta Muse上线即登顶美国App Store → 首次较大规模验证消费级常驻Agent落地形态 → 常驻Agent每名用户对应持久化独立云端VM,需持续调用CPU运行浏览器、代码、工具及多Agent任务 → 若由单Agent向多Agent扩展,AIDC CPU需求有望超预期,AMD EPYC等服务器CPU生态受益 → 同期ECOC 2026上Marvell发布2纳米400G/通道PAM4方案 → 光互联由1.6T向3.2T演进,升级逻辑由光器件扩展至DSP、TIA、Driver等EIC全链条 → Tower半导体SiGe代工的价值量与市场份额有望提升 → 产业侧Akamai与Anthropic签7年116亿美元(最高200亿美元)长约承接CPU类工作负载,配套55亿美元三年资本开支并与联想、Jabil锁定供应链产能 → 验证Agent应用带动CPU算力新增需求、北美CSP推理硬件采购空间打开 → 联想作为核心X86服务器供应商直接受益 → 报告最终落地到AI芯片(AMD、Tower半导体)、AI整机(联想集团、DELL)、AI设备(ASMPT)三条受益主线,并提示产能供应链、监管、宏观与地缘风险。
关键展望
- Akamai资本开支时间表明确:2026Q4约17亿美元预购内存等关键供应链部件,2027全年约31亿美元部署服务器等主要设备,2028全年约7亿美元完成全部硬件部署。
- 模型端后续验证点:Gemini 4 Pro(Google)与Claude Fable 5.2(Anthropic)待正式发布。
- CPU需求兑现的关键假设变量:报告以条件表述指出,若消费级常驻Agent由单Agent向多Agent扩展,AIDC CPU需求有望超预期,此为“可能、取决于”性质而非确定预测。
- 港股展望:随着后续更多A股科技类标的赴港上市,或带动港股板块的“成长性溢价”持续向A股靠拢。
- 风险提示:产能及供应链风险、监管政策变动、宏观经济增长放缓、地缘政治风险;正文进一步细化为磷化铟激光器高纯度铟原料出口受限风险、AI服务器量产良率爬坡导致出货延迟风险、AI芯片出货超需求致竞争加剧与价格波动风险。
- 报告未给出个股目标价或盈利预测,仅维持行业投资评级为看好(维持)。
推荐标的
- 行业评级:看好(维持);报告为行业周报,未给出个股评级与目标价,以下为文中点名的受益标的。
- AMD:AI芯片受益标的——常驻型Agent有望提升服务器CPU配置规模,CPU老牌企业且有独立72卡AI服务器设计能力的公司有望提升份额。
- 英特尔:与AMD并列为服务器CPU生态受益标的,AIDC CPU升级为Agent基础设施资源池过程中生态受益。
- Tower半导体:AI芯片/电芯片核心代工厂建议关注标的——随100G/通道向400G/通道发展电芯片价值量提升,SiGe BiCMOS平台面向1.6T及以上速率,管理层指出AI数据中心正推动SiGe TIA和Driver需求快速增长。
- 格罗方德:与Tower半导体并列为光模块电芯片升级方向的受益标的。
- 联想集团:AI整机建议关注标的——企业端布局较深且具备保供能力,叠加Akamai 7年硬件总协议核心X86服务器供应商身份直接受益百亿算力订单。
- DELL:AI整机受益标的——大模型推理和Agent渗透推动算力需求扩散,X86 AI和通用服务器份额企稳回升背景下受益。
- ASMPT:AI设备受益标的——先进存储和逻辑扩产资本开支上修将加速半导体设备需求向上。
关键图表
图1. 表 1: Akamai 预计投入 55 亿美元以保障 Anthropi 订单交付

图2. Akamai 全球边缘网络基础设施可降低延迟成本

图3. 2026 年 8 月以来港股通当日买入成交净额整体为正(亿元)

图4. 恒生沪港通 AH 溢价指数持续回弹

图5. 表 3: 9 月以来新上线模型与待发布模型

图6. OpenRouter 的 token 调用量持续提升

图7. 国产 AI 在 ZenMux 的 Token 市场份额占比超过 60%