高盛 屹唐半导体(688729.SS):刻蚀与表面处理设备驱动下一阶段增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
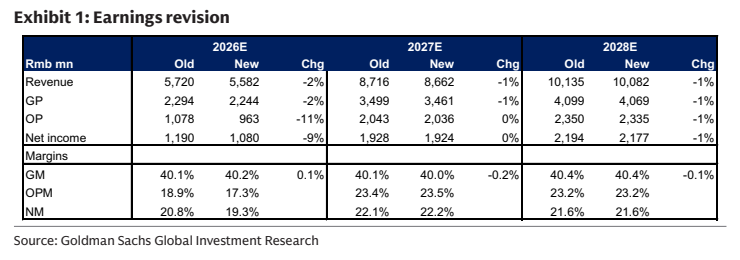
高盛维持对屹唐半导体(688729.SS)的中性(Neutral)评级,核心理由是当前估值已公允。 报告的看多逻辑在于中国存储与先进制程产能扩张及半导体设备国产化持续推进:公司在干法去胶与快速热处理(RTP)领域的领先地位支撑核心业务,而刻蚀机与等离子体表面处理设备将驱动下一阶段增长,其中 RENA-E 预计 2027E-28E 放量,新的金属/铝刻蚀与晶圆边缘刻蚀设备同步推进客户验证。 盈利预测方面,2027-28E 净利润基本维持不变、收入平均下调 1%;2026E 净利润下调 9% 至 1,080 百万元,主因收入下降与研发费用上升,并反映原材料供应紧张。 调整后 2026E/2027E/2028E 收入分别为 5,582/8,662/10,082 百万元,净利润分别为 1,080/1,924/2,177 百万元。 尽管小幅下调,高盛仍预计 2027/28E 收入同比强劲增长 55%/16%,受中国半导体资本开支(China Semis Capex)与新产品放量驱动;2026E 毛利率 40.2%、净利率 19.3%。 报告同时认为供应链本土化与 qualification 进展将继续支持公司盈利能力改善。
主要观点
- 高盛维持屹唐半导体中性评级,理由是估值已公允。
- 看多背景是中国存储与先进制程产能扩张叠加半导体设备国产化持续推进。
- 存量业务由干法去胶与快速热处理(RTP)的领先地位支撑,增量来自刻蚀机与等离子体表面处理设备,构成下一阶段增长引擎。
- RENA-E 刻蚀设备预计 2027E-28E 放量,同时新金属/铝刻蚀与晶圆边缘刻蚀设备进入客户验证。
- 盈利预测调整:2027-28E 净利润基本不变、收入平均微降 1%;2026E 净利润下调 9%,主因收入更低与研发费用更高,并反映原材料供应紧张和新产品开发。
- 调整后 2026E/2027E/2028E 收入分别为 5,582/8,662/10,082 百万元(-2%/-1%/-1%),净利润分别为 1,080/1,924/2,177 百万元(-9%/0%/-1%);2026E 经营利润由 1,078 下调至 963 百万元(-11%)。
- 尽管小幅下调,高盛仍预计 2027/28E 收入同比增长 55%/16%,受强劲的中国半导体资本开支与公司新产品放量驱动。
- 利润率预测:2026E 毛利率 40.2%、经营利润率 17.3%、净利率 19.3%;2027E 净利率 22.2%;2028E 净利率 21.6%。
- 供应链持续本土化与 qualification(验证)进展预计支持公司盈利能力改善。
- 截至 2026 年 7 月 1 日,高盛全球股票研究对 3,104 只证券给予投资评级;全球评级分布为买入 50%、中性 34%、卖出 16%。
- 目标价历史表(E-Town Semis, 688729.SS,披露附录)记录:10-Jul-26 目标价 (Rmb) 32.90、收盘价 (Rmb) 36.58;25-Mar-26 目标价 (Rmb) 28.90、收盘价 (Rmb) 22.38;29-Aug-25 目标价 (Rmb) 33.50、收盘价 (Rmb) 31.35;18-Aug-25 目标价 (Rmb) 29.30、收盘价 (Rmb) 27.90;14-Aug-25 目标价 (Rmb) 25.70、收盘价 (Rmb) 22.46。
论述逻辑
- 行业需求起点:中国存储与先进制程产能扩张叠加半导体设备国产化,为公司提供持续的需求支撑。
- 存量基本盘:干法去胶与快速热处理(RTP)的领先地位巩固核心业务。
- 第二增长曲线:刻蚀机与等离子体表面处理设备驱动下一阶段增长,RENA-E 于 2027E-28E 放量、金属/铝刻蚀与晶圆边缘刻蚀设备推进客户验证。
- 量化盈利路径:受中国市场逐步拓展与新品爬坡影响,高盛将 2027-28E 收入平均微降 1%、2026E 净利润下调 9%,但 2027-28E 净利润基本不变,且 2027/28E 收入仍预计同比增长 55%/16%。
- 结论:在供应链本土化与 qualification 进展支持盈利改善、但估值已公允的判断下,维持中性评级。
关键展望
- RENA-E 预计 2027E-28E 放量,是下一个关键收入验证窗口。
- 新金属/铝刻蚀与晶圆边缘刻蚀设备的客户验证进展需持续跟踪。
- 收入增长验证点:2027 年同比 +55%、2028 年同比 +16%。
- 供应链本土化与 qualification 进展是盈利能力改善的持续性驱动因素。
- 短期盈利压力来源:原材料供应紧张与新产品开发导致 2026E 净利润下调 9%。
- 所提供报告文本中未出现本次(1 October 2026)报告的目标价新数字;披露附录目标价历史表显示最近一次记录为 10-Jul-26,目标价 (Rmb) 32.90,当时收盘价 (Rmb) 36.58。
推荐标的
- 屹唐半导体(E-Town Semis,688729.SS):维持中性(Neutral)评级,理由为估值公允(fair valuation)。
- 公司专项披露页列示:E-Town Semis(Rmb21.95),且无公司专项披露事项。
- 该评级相对于其覆盖宇宙确定,宇宙中包括 AAC、ACM Research、AMEC、ASMPT、NAURA、Hua Hong、SMIC (A)、SMIC (H)、CXMT、Cambricon 等科技/半导体标的。
关键图表
图1. 盈利预测调整