国泰海通证券 2020 2026光伏行业深度复盘从基本面到股票定价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国泰海通证券对2020年至2026年光伏行业的需求、供给演变与股票定价进行了系统复盘。 报告指出,需求端经历补贴驱动、平价上网后,2025年全球新增装机达580GW,增速从2023年的70%、2024年的36%大幅收窄至9%,进入阶段性调整期;供给端经历2020-2022年产能扩张后,2024年出现阶段性过剩,国产一级多晶硅料价格从峰值超44美元/千克跌至长期徘徊在5美元/千克上下,晶硅组件跌至0.07美元/瓦,导致全产业链普遍亏损。 2025年反内卷正式开启,光伏领域强制性国家标准将于2027年1月1日全面落地执行。 复盘显示估值通常领先供需反转或产能利用率见顶6-12个月,产品价格回落领先报表业绩1-3个季度。 当前基金持仓与股价处于底部复苏阶段,行业维持“增持”评级,重点推荐逆变器、组件及各环节龙头企业。
主要观点
- 需求端历经补贴到市场化电价阶段,2025年进入阶段性调整期且装机增速显著放缓。
- 国内光伏政策转向市场竞争,取消固定上网电价带来短期需求阵痛。
- 供给端产能自2023年起严重过剩,产能利用率大幅下滑并出现价格恶性竞争。
- 产业链价格遭遇断崖式下跌,组件与多晶硅跌幅巨大并击穿多数企业成本线。
- 全产业链2024-2025年归母净利润大幅滑坡,头部企业普遍转入深度亏损。
- 外部资本支持大幅退坡,反内卷政策与强制性能效国标共同推动落后产能出清。
- 2020-2026年股价历经三阶段,供需映射呈现估值领先供需、价格领先业绩的规律。
- 基金持仓自高点大幅回落后在底部企稳,持仓重心转向逆变器、新技术及第二成长曲线。
论述逻辑
- 需求与政策演进:从欧洲高额补贴驱动(2000-2012)转向中国国内分布式大发展(2013-2019),再到碳中和及平价上网确立长期价值(2020),叠加俄乌危机加速全球能源转型(2022),推动光伏需求爆发式增长。
- 供需失衡与恶性竞争:上游供需错配导致2021-2022年价格大涨与高利润,刺激全产业链大规模融资与盲目扩产,引发2024-2025年普遍过剩、价格战击穿成本线及全行业大面积亏损。
- 政策干预与出清拐点:政治局会议定调反内卷、《反不正当竞争法》修订禁止低价倾销以及强制性能效国标落地,联合约束落后产能并遏制资本非理性扩张,推动行业进入供给收缩与实质出清。
- 映射至二级市场投资:股价变动领先供需拐点6-12个月,当前行业处于估值与持仓底部,具备业绩支撑(逆变器/第二成长曲线)及技术优势(BC/N型)的企业将率先迎来修复行情。
关键展望
- 光伏强制性国家标准将于2027年1月1日全面落地执行,对存量及新建产能量效设定严格准入门槛。
- 全球光伏装机预计在经历2025-2026年调整后,于2027年恢复增长,并在2030年乐观情景下达到1044GW。
- 行业面临的主要风险包括政策波动风险、竞争加剧风险、新技术替代风险、产品价格波动风险及需求不及预期风险。
推荐标的
- 阳光电源(300274.SZ):评级“增持”,股价82.49元,2025A EPS为6.49元,2026E EPS为6.55元,2027E EPS为8.75元,2025A PE为12.70倍,2026E PE为12.59倍,2027E PE为9.43倍。
- 德业股份(605117.SH):评级“增持”,股价78.16元,2025A EPS为3.49元,2026E EPS为4.75元,2027E EPS为6.07元,2025A PE为22.40倍,2026E PE为16.45倍,2027E PE为12.88倍。
- 艾罗能源(688717.SH):评级“增持”,股价41.14元,2025A EPS为0.76元,2026E EPS为4.91元,2027E EPS为6.68元,2025A PE为54.43倍,2026E PE为8.38倍,2027E PE为6.16倍。
- 固德威(688390.SH):评级“增持”,股价55.36元,2025A EPS为0.56元,2026E EPS为2.95元,2027E EPS为3.92元,2025A PE为99.71倍,2026E PE为18.77倍,2027E PE为14.12倍。
- 隆基绿能(601012.SH):评级“增持”,股价11.21元,2025A EPS为-0.85元,2026E EPS为0.40元,2027E EPS为0.81元,2025A PE为-13.23倍,2026E PE为28.03倍,2027E PE为13.84倍。
- 晶科能源(688223.SH):评级“增持”,股价3.83元,2025A EPS为-0.69元,2026E EPS为0.27元,2027E EPS为0.42元,2025A PE为-5.57倍,2026E PE为14.19倍,2027E PE为9.12倍。
- 晶澳科技(002459.SZ):评级“增持”,股价6.74元,2025A EPS为-1.39元,2026E EPS为-1.09元,2027E EPS为0.33元,2025A PE为-4.84倍,2026E PE为-6.18倍,2027E PE为20.42倍。
- 阿特斯(688472.SH):评级“增持”,股价8.42元,2025A EPS为0.28元,2026E EPS为0.60元,2027E EPS为1.09元,2025A PE为30.20倍,2026E PE为14.03倍,2027E PE为7.72倍。
- 天合光能(688599.SH):评级“增持”,股价10.99元,2025A EPS为-3.00元,2026E EPS为0.13元,2027E EPS为0.97元,2025A PE为-3.66倍,2026E PE为84.54倍,2027E PE为11.33倍。
- TCL中环(002129.SZ):评级“增持”,股价9.20元,2025A EPS为-2.29元,2026E EPS为0.37元,2027E EPS为0.59元,2025A PE为-4.02倍,2026E PE为24.86倍,2027E PE为15.59倍。
- 爱旭股份(600732.SH):评级“增持”,股价11.57元,2025A EPS为-0.86元,2026E EPS为0.50元,2027E EPS为0.73元,2025A PE为-13.45倍,2026E PE为23.14倍,2027E PE为15.85倍。
- 钧达股份(002865.SZ):评级“增持”,股价36.44元,2025A EPS为-4.84元,2026E EPS为2.20元,2027E EPS为3.36元,2025A PE为-7.53倍,2026E PE为16.56倍,2027E PE为10.85倍。
- 福斯特(603806.SH):评级“增持”,股价13.86元,2025A EPS为0.30元,2026E EPS为0.65元,2027E EPS为0.79元,2025A PE为46.98倍,2026E PE为21.32倍,2027E PE为17.54倍。
- 福莱特(601865.SH):评级“增持”,股价9.22元,2025A EPS为0.42元,2026E EPS为-0.15元,2027E EPS为0.51元,2025A PE为22.03倍,2026E PE为-61.47倍,2027E PE为18.08倍。
关键图表
图1. 欧洲光伏新增装机情况

图2. 风电光伏总装机容量(万千瓦)

图3. 2025 年全球光伏装机增速下降(GW)

图4. 表 2: 多晶硅供需情况对比

图5. 多晶硅产能利用率开始下降

图6. 中 国 多 晶 硅 料 价格 (美元 /kg ) _ Bis: 硅 光伏 组 件 〔( 美 元/W ) _

图7. 2020-2022 年光伏指数

图8. 2022Q4-2024Q3 光伏指数

图9. 2022Q4-2024Q3,阳光电源 PE(TTM)估值
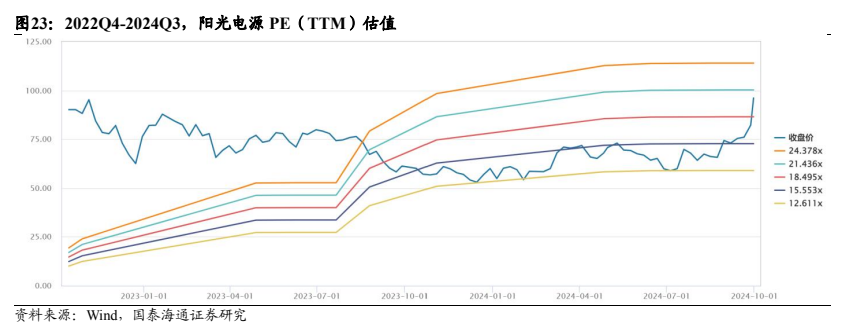
图10. 24Q4 至今,德业股份 PE(盈利预测-Wind 一致预期)估值

图11. 表 10: 光伏板块的基金持仓市值排名
