高盛 中国白酒:第三季度前瞻:分化加剧下优先保障渠道健康;维持买入贵州茅台
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预期中国白酒行业2026年第三季度将成为盈利底部,覆盖标的第三季度销售额预计平均同比下降6%、净利润同比下降7%,较第二季度的-17%和-20%呈现环比改善,但仍面临终端需求低迷及商务消费承压的挑战。 中秋国庆双节渠道检查显示旺季表现平淡,部分市场整体动销同比下滑约10%,企业普遍选择控制发货节奏并持续去库存以维护渠道健康。 品牌间业绩分化加剧,贵州茅台凭借强韧的品牌力、稳定的批发价及DTC直销渠道扩张表现出更强韧性,高盛预测茅台第三季度收入同比增长2%、净利润持平,而五粮液、汾酒、古井贡酒及泸州老窖等公司收入预计同比下降4%至33%不等。 基于更缓慢的复苏路径,高盛下调多数覆盖标的2026E-28E盈利预测并将估值基准展期至2028E市盈率,同时维持贵州茅台“买入”评级并将目标价微调至1,634元人民币,而因二季度资产负债表恶化及旺季动销疲软将古井贡酒评级下调至“中性”。
主要观点
- 自2026年6月23日白酒重构报告发布以来,中证白酒指数上涨2%,覆盖白酒个股上涨5%至16%,股价情绪正逐步筑底。
- 高盛覆盖白酒企业2026年第三季度销售额预计同比下降6%(第二季度为-17%),净利润预计同比下降7%(第二季度为-20%),除茅台与今世缘预计增长2%外,其他标的销售额降幅在-4%至-33%之间。
- 中秋与国庆假期渠道调研显示旺季动销整体表现平淡,选定市场整体动销同比下滑约10%,消费者更多转向即时消费而非节前囤货,华东地区(特别是浙江)商务消费受反腐政策加码影响尤为疲软。
- 各白酒品牌业绩分化加剧,高盛预测第三季度贵州茅台收入/净利润同比+2%/持平,对比五粮液-4%/-17%、汾酒-16%/-26%、古井贡酒-15%/-21%、泸州老窖-33%/-34%。
- 贵州茅台通过“i茅台”平台加速DTC直销转型,预计2026年“i茅台”占白酒总销售额比例将激增至47%(2025年为8%),销售额突破800亿元人民币,推动直销渠道占比提升至61.8%(2025年为50.1%)。
- 预计飞天茅台2026年总销量同比增长65.5%,第三季度销量同比增59%至10,000 tons(其中i茅台配额4,700 tons占47%),第三季度飞天平均售价预计同比上涨约20%至1,527元/瓶,推动飞天第三季度销售额同比增约90%。
- 茅台非标产品发货持续理性控制以维护渠道健康,预计2026年非标产品销售额下降62%,占茅台白酒比重从2025年的58%降至21%;第三季度非标产品销售额预计同比下降67%,收入占比降至19%。
- 古井贡酒评级由买入下调至中性,因其第二季度资产负债表指标重新恶化(预收账款环比下降约42%,调整后销售额同比下滑50%,存货天数同比增速加速至60%+,经营性现金流为负),且旺季后渠道库存仍高于3.5个月。
- 宏观数据监测板显示,7月至8月超高端白酒销售呈现比次高端更具实质性的复苏信号,而次高端白酒销售复苏仍较缓慢,有待更广泛需求回暖和更健康的渠道库存。
- 高盛对中国白酒覆盖标的2026E-28E盈利预测进行了全面下调,并将目标价估值基础展期至折现回2027年底的2028E市盈率,保持各标的股权成本(COE)假设不变。
论述逻辑
- 宏观消费疲软与政策约束商务宴请导致中秋国庆白酒动销下滑约10% -> 白酒酒企主动控制发货节奏并优先推进渠道去库存 -> 2026年第三季度白酒行业报表端销售额下滑但确立盈利底部 -> 茅台依托核心单品飞天提价、放量及i茅台DTC直销放量实现逆势微增,而其他依赖传统渠道的次高端和区域龙头承受更大幅度去库存冲击 -> 行业格局呈现超级高端稳固与次高端分化的两极走势。
关键展望
- 高盛预计2026年第三季度将成为中国白酒行业的盈利底部,随后在2027E将迎来全行业的普遍复苏。
- 预测贵州茅台2027E收入和净利润将分别同比增长7.5%和8.8%,主要得益于2026年飞天多次提价效应、韧性需求以及非标和系列酒销售逐步正常化。
- 若经销商盈利能力企稳,贵州茅台有望在2027年针对部分非标单品(如精品茅台)选择性采取分销模式。
- 核心下行与上行风险包括:消费税税率调整等监管变化、宏观经济复苏慢于预期、美联储加息波动(因茅台P/E与美债10年期收益率呈负相关)、宴席政策约束周期长短,以及去库存速度。
推荐标的
- 贵州茅台 (600519.SS):维持买入评级,12个月目标价由1,626元微调至1,634元人民币;估值基于2028E市盈率23.4倍并以8.5%的COE贴现至2027年底。
- 安徽古井贡酒 (000596.SZ):评级由买入下调至中性,12个月目标价维持基于2028E市盈率15.0倍及8.2%的COE贴现至2027年底。
- 珍酒李渡 (6979.HK):12个月目标价由7.7港元上调至8.1港元;估值给予2028E市盈率17.0倍(原为2027E市盈率19.3倍),以8.2%的COE贴现至2027年底。
- 五粮液 (000858.SZ):12个月目标价基于2028E市盈率16倍并以7.8%的COE贴现至2027年底。
- 山西汾酒 (600809.SS):12个月目标价基于2028E市盈率15倍并以10.6%的COE贴现至2027年底。
- 泸州老窖 (000568.SZ):12个月目标价基于2028E市盈率15倍并以8.3%的COE贴现至2027年底。
- 今世缘 (603369.SS):12个月目标价由31.0元微调后,基于2028E市盈率15.0倍并以10.1%的COE贴现至2027年底。
- 水井坊 (600779.SS):12个月目标价由24.8元下调至21.6元人民币;估值基于2028E市盈率19.3倍并以10.9%的COE贴现至2027年底。
- 酒鬼酒 (000799.SZ):12个月目标价由26.0元下调至24.0元人民币;估值基于2028E市盈率35.0倍并以9.7%的COE贴现至2027年底。
- 洋河股份 (002304.SZ):12个月目标价基于2028E市盈率19.3倍并以8.3%的COE贴现至2027年底。
关键图表
图1. 目标价调整及估值汇总
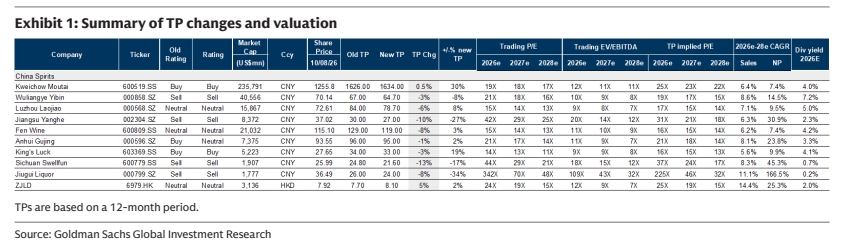
图2. 茅台季度汇总表
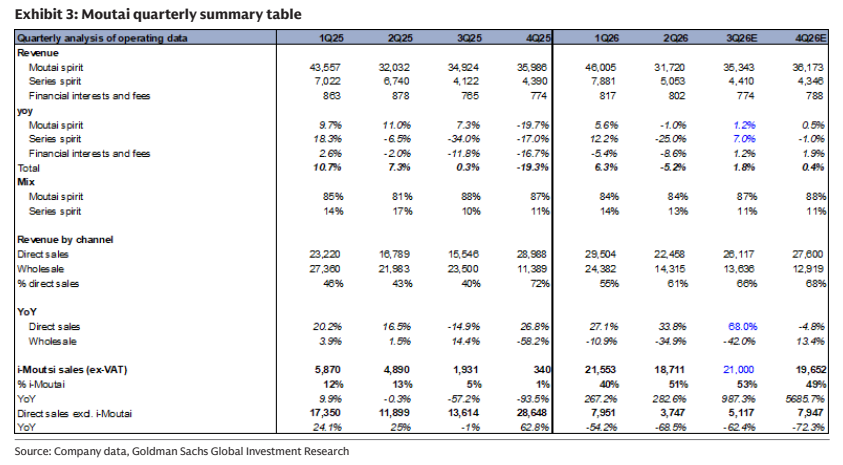
图3. 受直销改革影响,i茅台销售额占总销售额比例预计在2026年大幅增长至47%
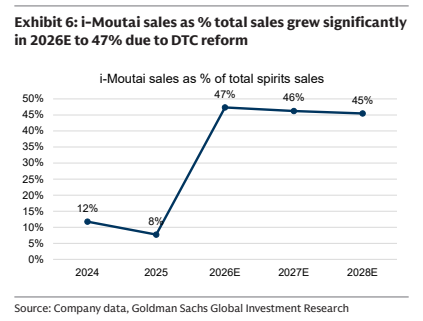
图4. 茅台及五粮液相关数据
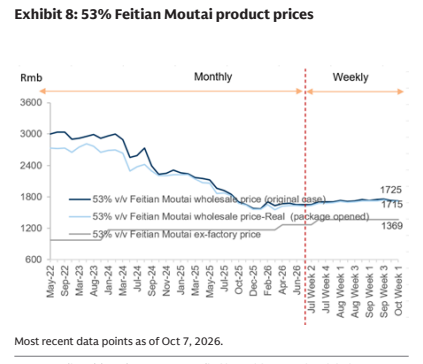
图5. 从季度来看,2026年第三季度将受益于低基数效应
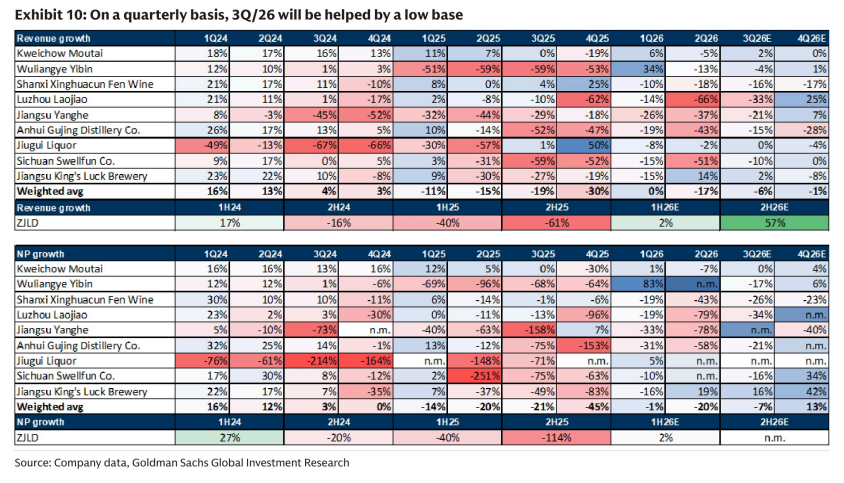
图6. 2026年上半年白酒覆盖公司平均售价与销量增长对比
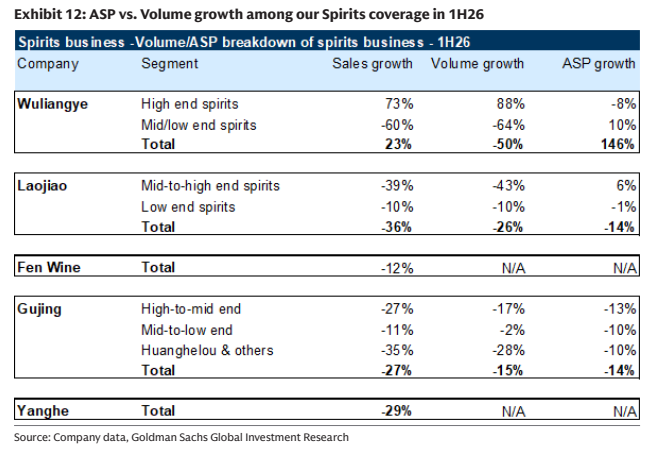
图7. 中国白酒覆盖公司营收及净利润预测调整汇总

图8. 全球烈酒企业

图9. 高盛中性预测

图10. 古井贡酒估值图

图11. 飞天茅台批发价与一二线城市二手房市场存在强相关性

图12. 中国白酒估值对比表
