摩根士丹利:PC半导体:毛利率趋势分化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,由于FOMP(害怕错过采购),PC半导体出货量在3Q将保持稳定,但盈利能力可能分化。成本上涨(主要来自OSAT)和客户组合将导致毛利率趋势分化。大型IC设计公司(如联咏、瑞昱)凭借供应链管理和产品组合有望维持或提升毛利率,而小型设计公司(如谱瑞、义隆)可能无法提升。报告调整了谱瑞、义隆和瑞昱的目标价和盈利预测,维持谱瑞和义隆的增持评级、瑞昱的等权重评级和联咏的减持评级。新增长驱动力是关键评级因素,义隆受益于非PC业务(无人机),谱瑞受益于芯片组业务,瑞昱的100G DSP将在2026年放量。
主要观点
- 预计PC半导体出货量在3Q将保持稳定,主要受FOMP驱动,因成熟代工厂和OSAT产能紧张(供应有限/成本上涨)。
- 部分客户可能认为库存风险较低,若2027年存在被压抑的需求,但这也增加了库存消化风险,尤其是Windows激活日已接近200天。
- 所有PC半导体公司都试图在3Q将代工厂/OSAT成本上涨转嫁给客户,但毛利率影响可能与疫情期间不同,因为整体紧张并非由PC驱动,而是间接来自服务器。
- 设计公司规模、供应链差异和客户组合将导致不同的毛利率前景:大型IC设计公司(如联咏、瑞昱)凭借强大的供应链管理和全面的产品组合,有望维持甚至提升毛利率。
- 小型设计公司(如谱瑞、义隆)可能无法实现毛利率提升。
- 新增长驱动力是主要评级因素:偏好小型设计公司,主要基于新兴增长驱动力。
- 义隆将受益于非PC业务(主要是无人机),2027年潜在收入贡献为中高个位数百分比。
- 谱瑞有望因芯片组业务放量而在2027年实现高增长。
- 联咏的云ASIC业务需要更长时间才能看到新增长驱动力。
- 瑞昱的100G DSP将在2026年放量,但400G DSP要到2028年。
- 维持谱瑞和义隆的增持评级、瑞昱的等权重评级和联咏的减持评级。
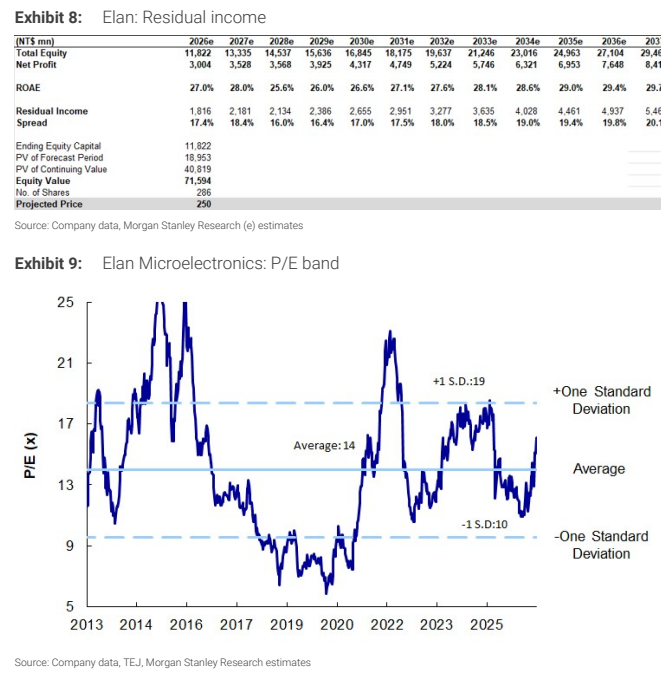
- 上调义隆盈利预测,主要由于毛利率改善和非PC业务的新收入机会;估值17倍2026年预期市盈率,相对于IC设计同行约30倍并不高。
- 下调谱瑞目标价和盈利预测,因主要客户苹果的毛利率假设较低,且苹果终端产品定价较高导致销售额下降。
- 上调瑞昱盈利预测和目标价,得益于3Q前景持续(收入和毛利率均改善)。
论述逻辑
报告从PC半导体3Q需求稳定(FOMP驱动)出发,指出成本上涨(OSAT)和客户组合将导致毛利率趋势分化。大型设计公司凭借供应链管理和产品组合优势有望维持或提升毛利率,而小型设计公司则面临压力。在此基础上,报告强调新增长驱动力是评级关键:义隆的非PC业务(无人机)、谱瑞的芯片组业务、瑞昱的DSP放量,而联咏的云ASIC进展较慢。因此,报告调整了各公司的盈利预测和目标价,并维持相应评级。
关键展望
- 3Q PC半导体出货量预计环比持平,关键组件(如CPU)有望进一步环比增长。
- 库存消化风险增加,尤其是Windows激活日接近200天。
- 义隆的非PC业务(无人机)可能在2027年贡献中高个位数收入。
- 谱瑞的芯片组业务有望在2027年实现高增长。
- 瑞昱的100G DSP将在2026年放量,400G DSP在2028年。
- 联咏的云ASIC业务需要更长时间。
- 报告未明确未来验证点或时间窗口。
推荐标的
- 谱瑞科技 (4966.TWO):增持,目标价NT$818(此前NT$1,000)。理由:芯片组业务潜在份额提升,2H26 NB需求好于预期(尤其是苹果)。
- 义隆电子 (2458.TW):增持,目标价NT$250(此前NT$180)。理由:非PC业务(无人机)带来新增长,毛利率改善,估值不高(17倍2026年预期市盈率)。
- 瑞昱半导体 (2379.TW):等权重,目标价NT$717(此前NT$570)。理由:3Q前景持续,收入和毛利率均改善。
- 联咏科技 (2454.TW):减持(报告未给出目标价)。理由:云ASIC业务进展缓慢,等待新增长驱动力。
关键图表
图1. Parade:盈利预测修正摘要

图2. 季度盈利摘要

图3. Parade:剩余收益模型
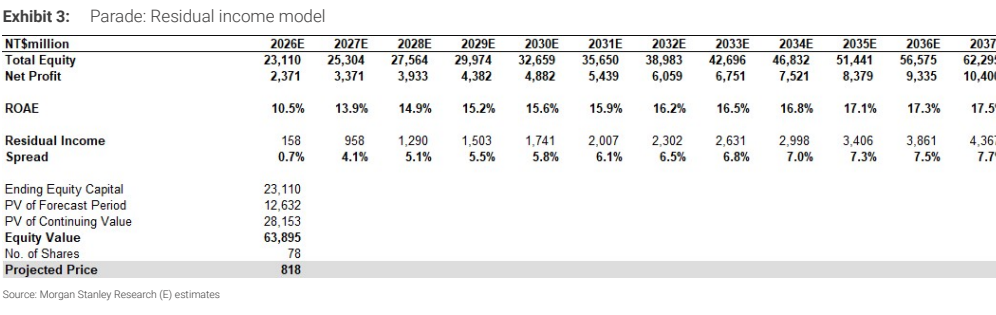
图4. Parade:历史市盈率

图5. Parade:财务摘要
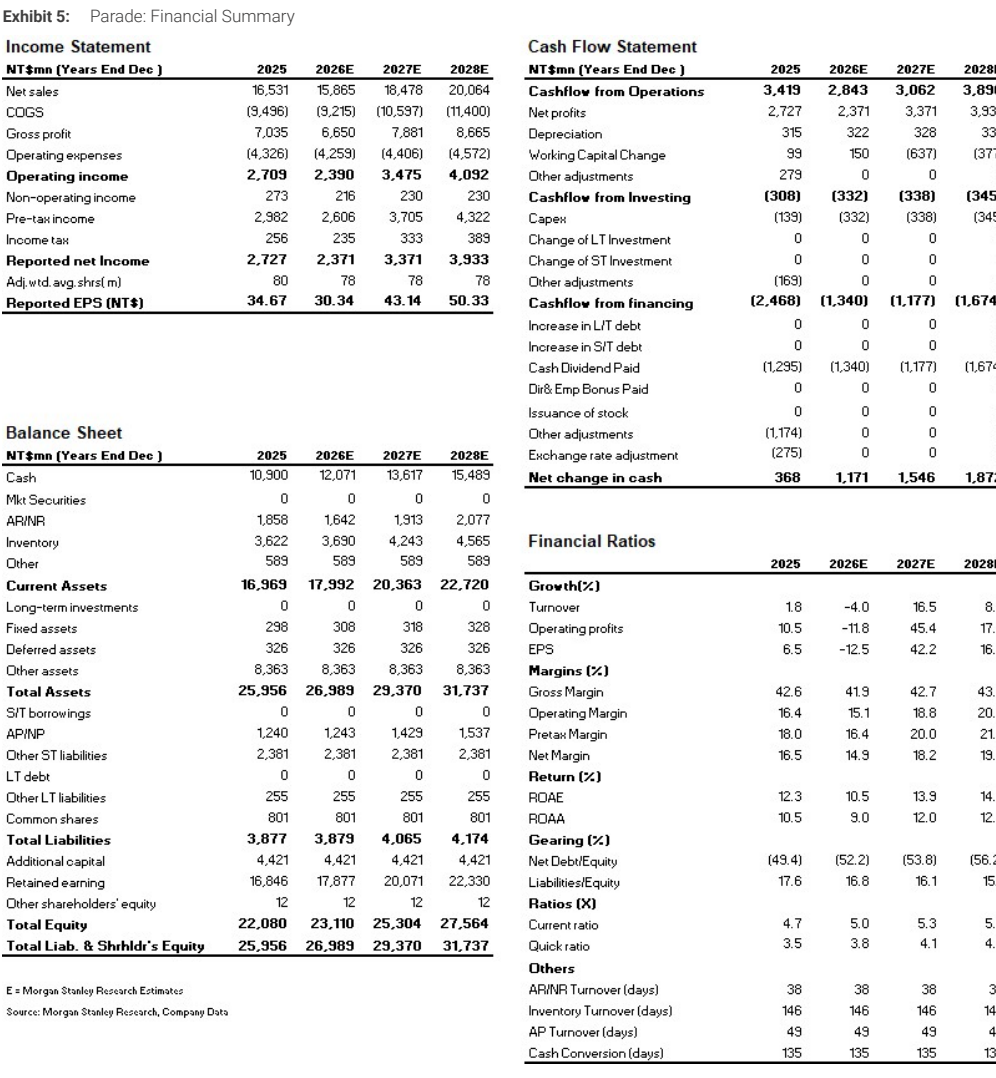
图6. Elan:盈利预测修正
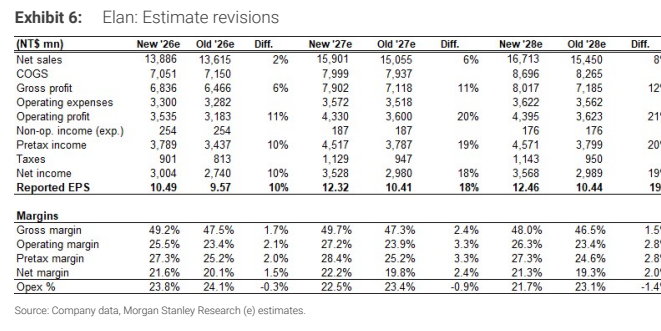
图7. Elan:季度财务报表
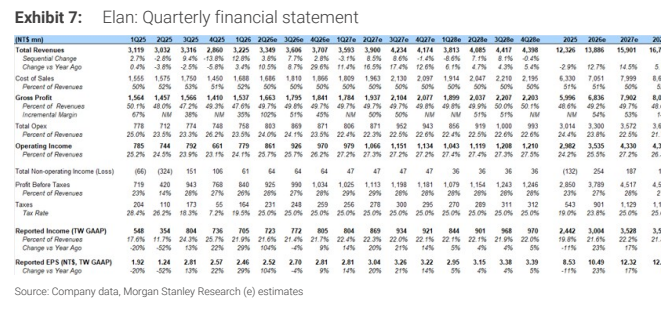
图8. Elan:剩余收益