野村东方国际证券 乘势而上,把握机械板块结构性机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年机械行业整体营收增长9.4%,归母净利润增长4.8%,二季度增速较一季度提速。 行业海外收入占比提升至23.5%,产能出海趋势延续。 尽管行业整体毛利率和净利率同比小幅下降,但下半年汇兑损益改善有望缓解财务费用压力。 当前机械板块估值处于历史高位,但机构持仓占比创五年新高,市场风格趋于均衡。 报告建议关注AI算力驱动的先进封装与冷水机组、低估值修复的工程机械及基本面边际改善的磨具磨料行业。
主要观点
- 2026年上半年机械行业营收与利润双增长,二季度增速环比提速。
- 海外收入占比持续提升,产能出海趋势明确。
- 行业毛利率与净利率同比下降,财务费用率上升。
- 行业固定资产增长,在建工程下降,反映企业对短期需求谨慎。
- 机械板块估值处于历史高位,但预计一年内可消化。
- 基金持仓占比创五年来新高。
论述逻辑
- 行业上半年业绩修复(营收/利润双增)→ 海外业务扩张与产能出海支撑增长 → 财务费用率受汇率影响上升但下半年有望改善 → 估值处于历史高位但通过业绩兑现可消化 → 投资策略从整体估值转向细分赛道(AI成长、低估值修复、基本面改善)。
关键展望
- 预计下半年行业收入和利润增速将高于上半年。
- 下半年汇兑损益因素将改善,减少财务费用率对净利率的影响。
- 机械板块估值有望在一年内回落至75%分位以内。
推荐标的
- AI成长主线:先进封装设备及AIDC冷水机组。
- 低估值修复主线:工程机械(包括矿山设备)。
- 基本面边际改善支线:磨具磨料行业。
关键图表
图1. 表 1: 2026 年 上半年机械行业收入与归母净利增速(整体法)

图2. 表 3: 2025H1 机 械行业营收和归母净利增速分布

图3. 表 5: 行业整体毛利率和净利率均同比下降

图4. 表 7: 2025 年 三季度开始,人民币加速升值

图5. 表 9: 固定资产周转能力基本持平

图6. 表 11: 行业整体合同负债与预付账款占营业收入的比例略有下降

图7. 表 14: 机械设备指数长期走势与中证 1000 指 数较为接近

图8. 表 16: 机械行业整体 PE 倍数接近 10 年历史的 100%分 位

图9. 表 18: 专用设备受 AI 题材驱动,估值接近 10 年历史的 100%分 位

图10. 表 20: 轨交设备估值略低于 10 年历史的 50%分 位数
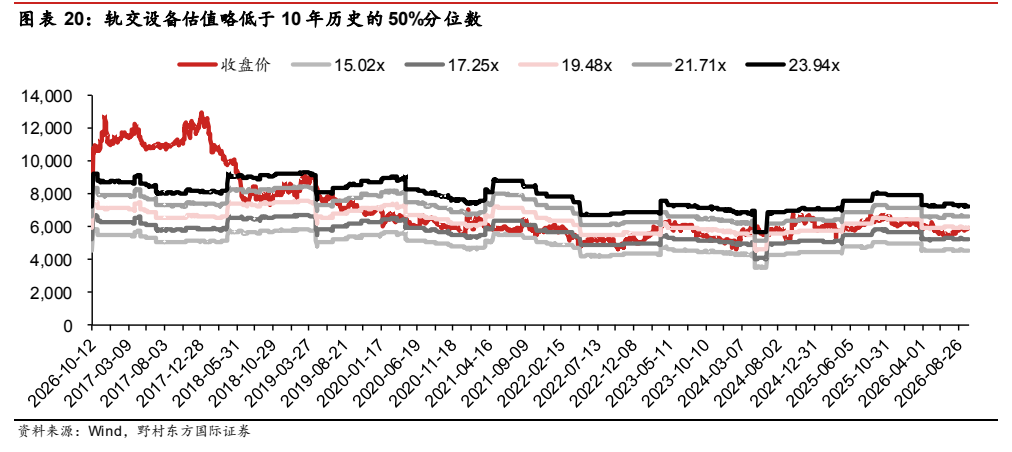
图11. 表 22: PE 倍数消化测算(整体法)

图12. 表 24: 机械行业推荐及关注标的一览表
