中信建投 基础化工行业:本周行业价格指数环比+4.13%,行业价差指数环比+1.53%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中信建投发布基础化工行业周报指出,本周中信建投化工行业指数达130.07,环比上涨6.35%,同比上涨81.79%;行业价格百分位为过去10年的47.57%(环比+4.13%),行业价差百分位为4.70%(环比+1.53%),行业开工率为63.63%(环比+0.60%)。 原油方面,霍尔木兹海峡受阻导致全球库存过度消耗,战后至7月合计下滑4.1亿桶,IEA预期Q3供给缺口进一步放大至180万桶/日,布伦特原油均价报128.0美元/桶(环比+14.0美元/桶)。 农化方面,NOAA预计2026年秋冬出现“非常强厄尔尼诺”的概率超过90%,有望推动主产区减产去库并拉动农资景气。 此外,国内双碳考核办法落地加速高耗能产能出清,涤纶长丝与PTA反内卷执行顺利推动盈利中枢修复。 机构维持行业“强于大市”评级,建议重点关注海外成品油、氟化工制冷剂、钾肥及轮胎等Q3业绩有望进一步上行的细分板块。
主要观点
- 中信建投化工行业指数及价格、价差指标环比全面回升,库存百分位小幅下行。
- 本周化工品价格涨跌分化,氯化胆碱、煤焦油领涨,维生素K3与碳酸锂领跌。
- 原油全球库存过度消耗,IEA预期Q3供给缺口放大至180万桶/日。
- 布伦特原油均价达128.0美元/桶,中东地缘供应担忧主导油价宽幅上行。
- 超强厄尔尼诺发生概率超90%,有望催化粮价上行与农资需求复苏。
- 涤纶长丝迎来旺季与补库周期,长丝及PTA协同反内卷推动盈利中枢修复。
- 双碳考核办法正式落地,强化高能耗化工供给约束并加速落后产能出清。
- 单质肥国内价格分化但海外维持景气,国内外价差呈现明显溢价或倒挂。
- 本周细分品种价差涨跌分化,顺酐与聚丙烯价差翻倍,联碱与电石法PVC大幅收窄。
论述逻辑
- 地缘冲突引发霍尔木兹海峡阻断与原油库存过度消耗 -> IEA测算Q3供给缺口达180万桶/日推升油价高位震荡 -> 油煤价差走阔增强国内煤化工能源保障与套利优势,同时上游成本推升化工品传导 -> 叠加双碳考核和行业反内卷加速落后产能出清 -> 推动大炼化、煤化工及农化龙头企业重估与盈利改善。
关键展望
- IEA预期2026年Q3全球原油供给缺口将进一步放大至180万桶/日,短期油价将维持高位震荡。
- NOAA预计2026年秋冬出现“非常强厄尔尼诺”的概率超过90%,未来数月主产区减产若兑现将推动全球粮食转入去库周期。
- 下周尿素价格预计在1700-1800元/吨区间震荡,电石法PVC价格预计稳中趋弱(降幅30-80元/吨)。
- 主要风险包括:原油价格大幅波动风险、化工行业竞争格局加剧与产能局部过剩风险、宏观经济波动及全球经济下行风险。
推荐标的
- 维持基础化工行业“强于大市”评级,短期看好具备Q3环比改善预期的海外成品油、氟化工制冷剂、钾肥及轮胎板块。
- 桐昆股份(601233.SH):涤纶长丝龙头,长丝市占率全球第一,推进印尼泰昆石化1600万吨/年炼化一体化项目。
- 新凤鸣(603225.SH):涤纶长丝市占率超12%,现有PTA产能770万吨且具备成本优势,参与印尼炼化项目。
- 巨化股份(600160.SH):三代制冷剂龙头,2025年增发后三代制冷剂配额权益达27.09万吨,布局氟冷却液与四代制冷剂。
- 三美股份(603379.SH):氟化工企业,二代与三代制冷剂配额领先,2025年三代配额总量12.12万吨,积极拓展氟化盐及高分子材料。
- 赛轮轮胎(601058.SH):轮胎头部企业,布局非公路轮胎及“液体黄金”高端系列,规划达产后半钢胎10600万条、全钢胎2765万条。
- 新洋丰(000902.SZ):磷复肥龙头,具备高浓度磷复肥产能逾800万吨及低品位磷矿洗选能力320万吨,磷酸一铵高度自给。
关键图表
图1. 本周中信建投化工行业指数 130.07,环比+6.35%,同比+81.79%
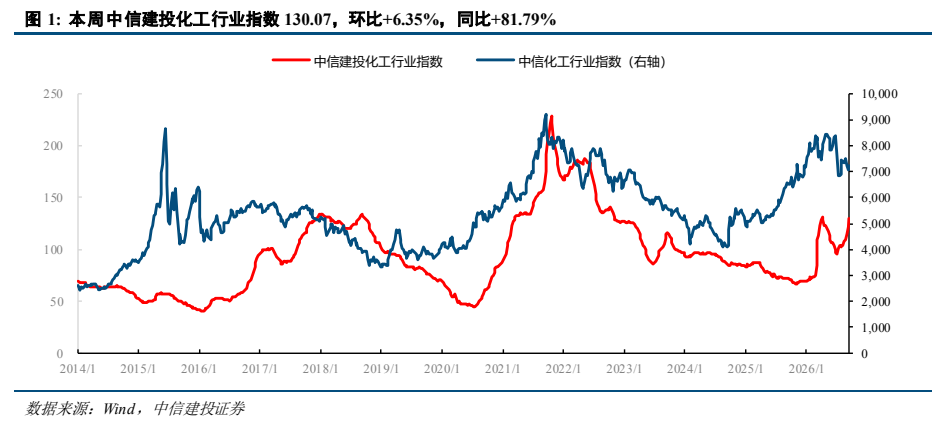
图2. 本周环氧乙烷价格上涨(元/吨)
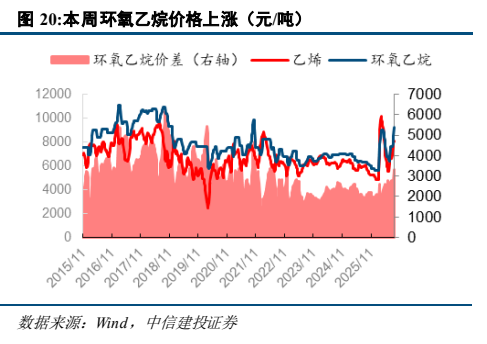
图3. 本周 TDI 开工率持平
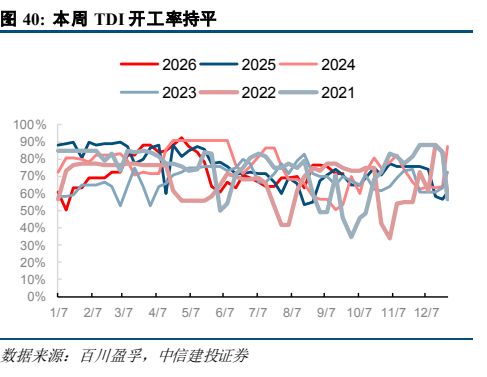
图4. 本周氨纶开工率持平
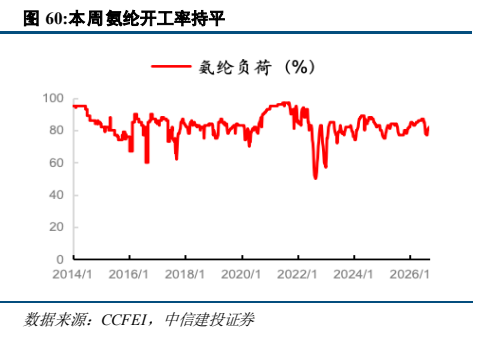
图5. PTFE 价格及价差(元/吨)
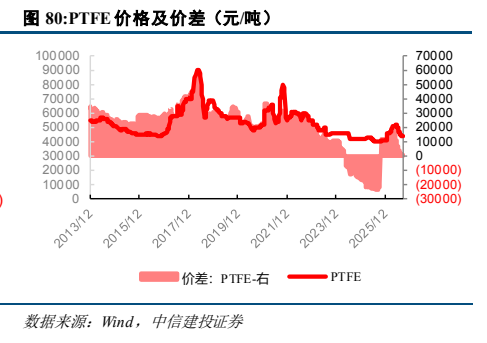
图6. 本周磷酸一铵价格下跌(元/吨)
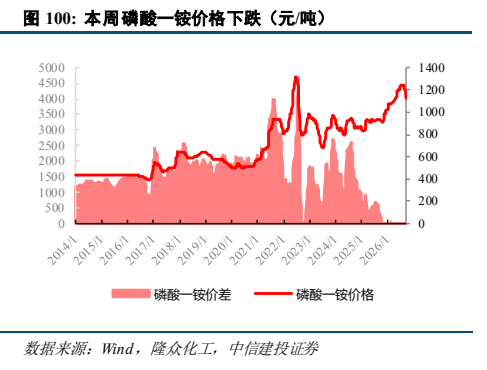
图7. 本周氯碱库存分位数 51.5%;平均开工 68.10%
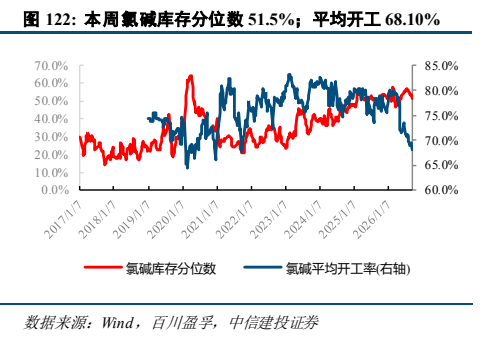
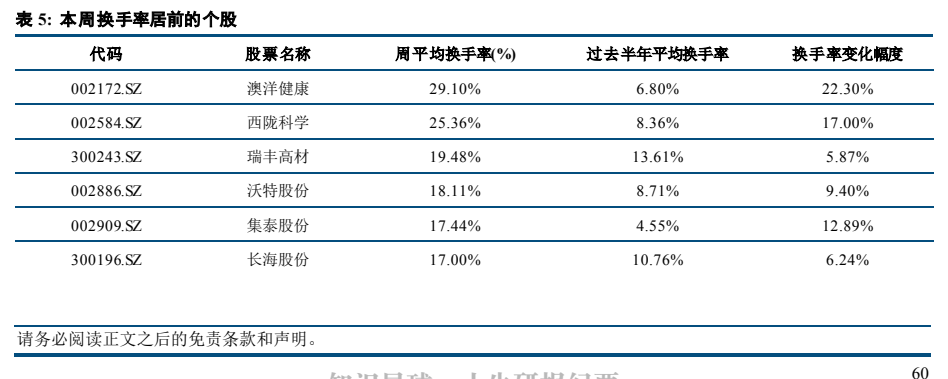
图8. 表 5: 本周换手率居前的个股