黄乐平 陈旭东 于可熠 公司研究 业绩点评 三星电子(005930):长约锁定六至七成产能,回购与特别股利推进
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
三星电子2026年二季度收入与营业利润实现强劲增长,半导体(DS)部门贡献了99.7%的集团营业利润。 存储业务量价齐升,且公司对三季度DRAM与NAND位元增长给出积极指引,HBM4销售额有望环比增长超三倍。 前五大数据中心客户长约落地预计将锁定六至七成产能,并设有最低价格下限与预付款机制,显著提升了中长期盈利可见度。 代工业务8nm及以下先进制程已达满载,系统LSI收入创新高,但移动与网络业务因元器件成本压力本季由盈转亏。 管理层正推进本年度特别股利及下一轮三年分红政策,但自由现金流返还口径将受长约预付款影响。 考虑到AI需求旺盛,华泰上调公司未来三年归母净利润预测,并基于8.6倍2026年预期市盈率维持买入评级及446,603韩元目标价。
主要观点
- 三星电子2Q26收入与营业利润实现大幅增长,其中半导体(DS)部门贡献了99.7%的集团营业利润。
- 二季度存储业务量价齐升,且三季度DRAM与NAND位元指引均呈现增长态势。
- 公司预计下半年HBM4将占据HBM收入的主要份额,且整体HBM份额目标与DRAM大体一致,释放了份额修复的积极信号。
- 公司通过与数据中心客户签订五年期长约并收取预付款,大幅提升了中长期盈利的可见度。
- 代工业务先进制程已达满载,AI/HPC占比显著提升,系统LSI业务表现亮眼。
- 二季度计提的一次性特别绩效激励将从三季度起转为销货成本,且本年度特别股利与下一轮三年分红政策正在推进中。
- 受元器件成本压力影响,MX/网络业务本季出现营业亏损,且该成本压力可能延续。
- 基于AI需求驱动,华泰上调公司未来三年盈利预测,考虑综合企业折价给予8.6倍市盈率并维持目标价。
论述逻辑
- 二季度业绩超预期验证存储量价齐升逻辑,尤其是DRAM位元增长超指引。
- 长约签订与预付款机制将锁定主流产能并设定价格下限,有助于缓解市场对半导体周期峰值折价的担忧。
- AI需求驱动HBM4及代工先进制程快速放量,为中长期利润增长提供支撑。
- 基于基本面改善与盈利可见度提升,分析师上调盈利预测并维持目标价与买入评级。
关键展望
- 泰勒一厂预计于年内投产,二厂年底前开工。
- 本年度特别股利及下一轮三年股东回报政策将在近期公布。
- 自由现金流50%返还口径将受长约预付款与员工薪酬回购的影响。
- 若存储涨价进一步压制终端需求,其对集团利润的净正贡献可能减弱。
推荐标的
- 维持三星电子(005930 KS)买入评级,目标价446,603.00韩元。理由是长约机制提升了盈利可见度,且看好AI服务器带动的HBM及DRAM需求上行与先进制程的突破机会。
关键图表
图1. 三星盈利预测
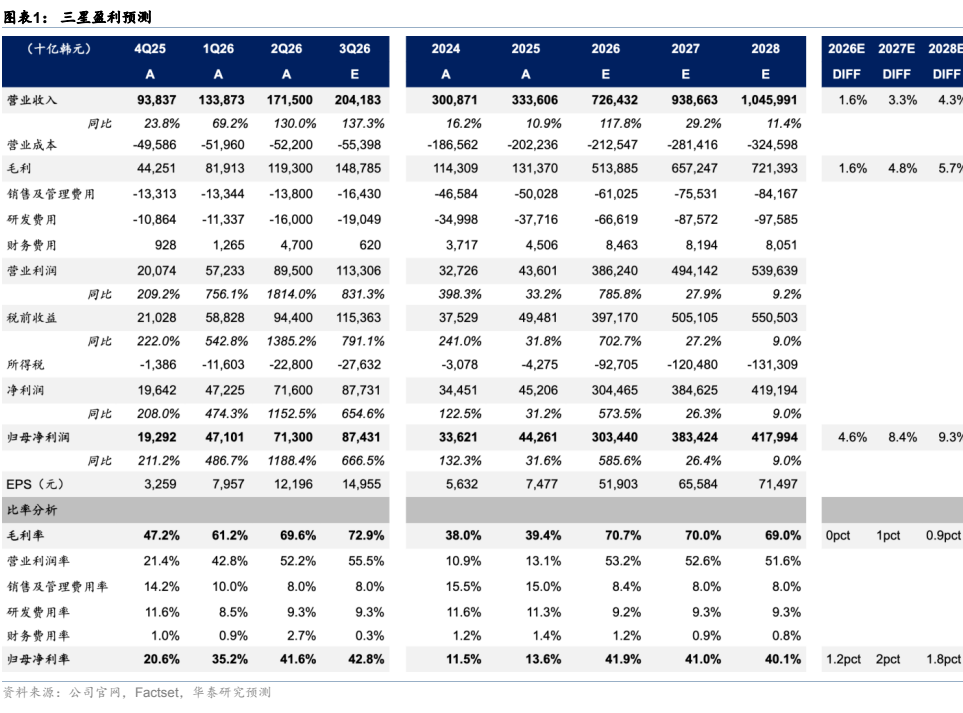
图2. 三星分板块业务预测
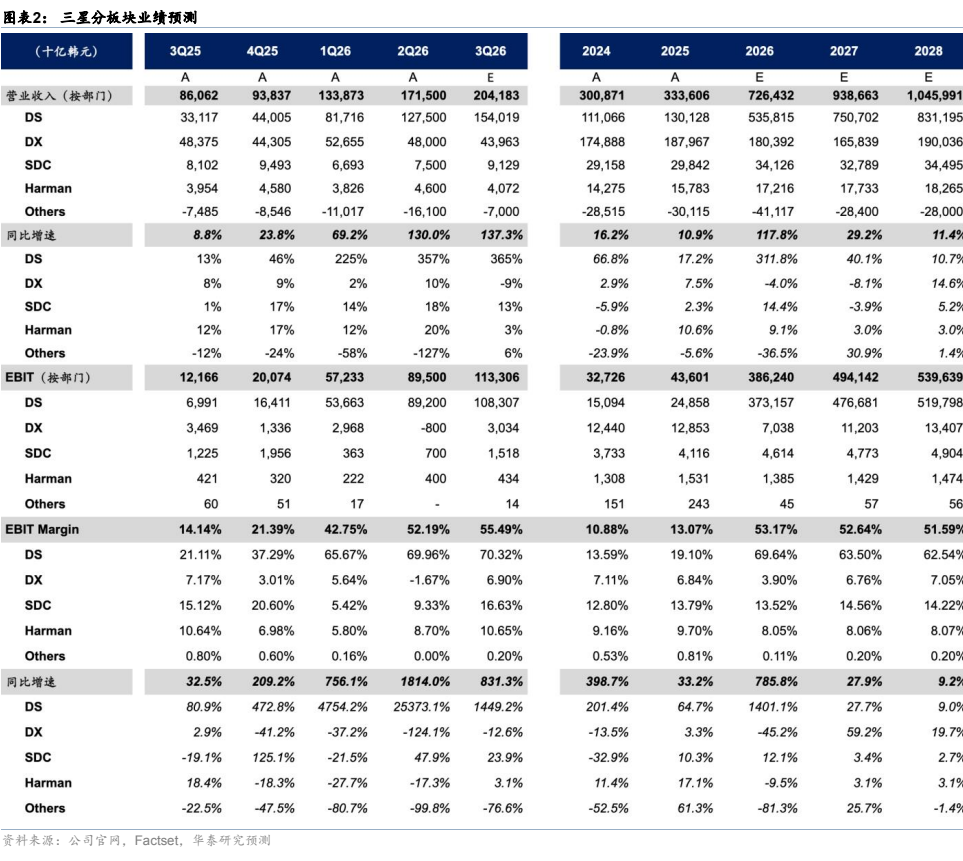
图3. 三星可比公司估值表
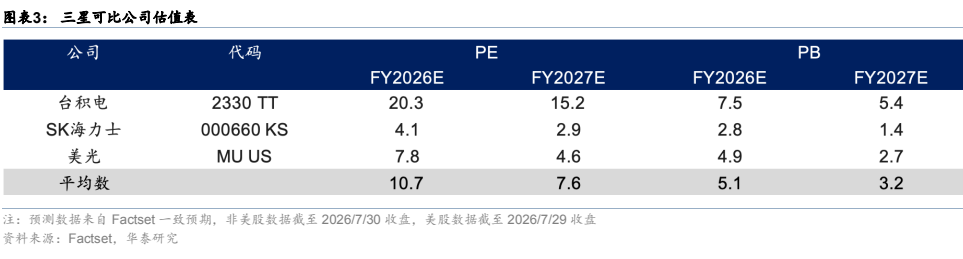
图4. 三星电子PE-Band
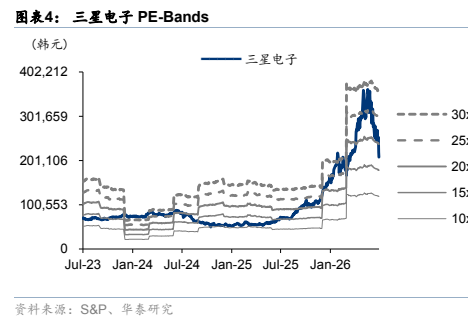
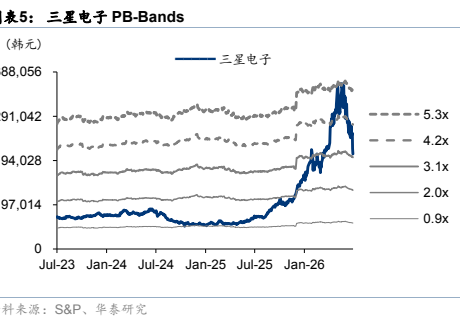
图5. 三星电子PB-Band