高盛:阵营关系比短期地缘风险更影响全球GDP
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伊朗战争带来的近期地缘风险自3月以来已经减弱,但全球地缘与经济碎片化仍处于高位,部分指标显示国际阵营关系降至1980年代以来最低水平。高盛区分短期地缘风险事件与长期地缘阵营关系:前者除直接冲击主要产油区外,对增长的直接拖累通常较小且短暂;后者持续多年,并通过贸易、投资、FDI和金融关系影响长期效率。一国与全球其他国家的GDP加权地缘关系改善一个标准差,估计可在约七年内把GDP水平提高约3%,新兴市场、制度较弱和资源依赖较高的经济体受益更大。2016年以来的碎片化已累计拖累全球GDP约1%;关系若回到2010年代中期水平,本十年余下时间可多创造接近0.8%的全球产出,若再次出现类似2016—2020年的恶化,未来十年则可能再损失约1%。
主要观点
- 报告将地缘政治暴露划分为两类:地缘政治风险指数衡量战争、政治危机与外交事件的数量和强度;地缘政治阵营关系指数衡量一国与其他国家关系的亲疏。两者都从历史新闻或事件文本中提取信号,但经济含义和持续时间不同。
- 全球地缘风险和碎片化自2010年代以来显著上升,已接近历史高位。阵营关系指标虽在2021年后略有改善,但最新数据只到2024年,尚未反映2025年‘解放日’关税和伊朗战争带来的进一步恶化。
- 两类指标并不等价。英国脱欧使英国对外阵营关系恶化,却没有同步推高事件风险;越南战争结束后,事件风险迅速下降,但其国际阵营关系约20年后才明显改善,说明事件与结构关系可以沿不同轨迹演进。
- 持续性差异是关键:一次地缘风险冲击通常两年内明显衰减、约五年后基本消失;阵营关系冲击则缓慢回落,约14年后才完全消退。战争和恐袭可能剧烈却短暂,国家间关系则以十年尺度积累。
- 地缘危机对全球经济最熟悉的传导渠道是大宗商品。高盛沿用油价上涨10%令全球GDP下降约0.1%的经验法则,并估计霍尔木兹海峡关闭今年已使全球GDP损失约0.3%;但多数地缘事件并不涉及石油,全球地缘风险指数与月度油价变化的简单散点关系几乎为零。
- 剔除油价影响后,风险事件仍会通过预防性储蓄、延迟投资和避险资本外流压低增长。地缘风险指数上升一个标准差,会使受影响季度GDP增速下降约0.2个百分点,下一季度再下降约0.1个百分点,随后影响消退;新兴市场因资本外流脆弱性而承受更大冲击。
- 2025年上半年全球地缘风险指数较2024年下半年高30%,据估算使一、二季度全球增长较无伊朗战争的反事实低约0.3个百分点。随着风险近期正常化,下半年可能出现一定修复,体现短期风险冲击‘尖锐但短暂’。
- 结构性阵营关系对长期GDP的影响远大于单次风险事件。一国与世界其他国家的GDP加权阵营关系改善一个标准差,平均可在七年内把GDP水平提高约3%;该冲击量级大致相当于1972年尼克松访华后中国关系改善,或2015年伊朗签署伊核协议后的变化。
- 长期GDP提升首先来自固定投资与出口。关系改善扩大进入全球资本市场的机会,降低本地和跨境投资风险,使固定投资峰值提高约7%、出口提高约5.7%;家庭和政府消费也上升,但更多是投资和贸易扩张后的二阶结果。
- 新兴市场的收益明显大于发达经济体。分层结果显示,经济发展较低、法治与政治稳定较弱、贸易依赖较低而资源依赖较高的国家改善关系后GDP增益更大,原因包括摆脱资源开采型模式、扩大贸易以及从外部关系中获得治理和制度溢出。
- 与不同伙伴改善关系的经济回报并不相同。历史估计显示,与西方国家改善关系产生的GDP增益高于与中国或俄罗斯改善关系;英国看似是最有价值的伙伴,可能因为其同时代理了与美国和欧洲大陆关系的改善。
- 双边关系改善一个标准差会持续提高双边贸易,峰值接近6%,表明生产配置变得更有效率。跨越错位阵营的贸易和FDI自俄乌战争以来分别比阵营内部多下降12%和20%,也从反面说明关系碎片化的成本。
- 资本渠道同样重要。阵营关系改善后,FDI资产和负债均上升,显示供应链整合和资本配置效率提升;组合投资流影响不显著,但与美国双边关系改善一个标准差,会使央行外汇储备中的美元资产份额一度提高约3个百分点。
- 2016年以来全球碎片化上升,尤其在2018—2019年贸易战期间加速。高盛估算其已累计使全球GDP减少约1%,其中新兴市场损失1.9%,发达市场损失0.8%,再次表明新兴市场对结构性关系变化更敏感。
- 情景分析显示,若全球阵营关系逐步回到2010年代中期水平,2030年前全球GDP可额外提高约0.8%;若未来再次出现类似2016—2020年的恶化,相对无恶化反事实,未来十年全球GDP会再减少约1%。
- 2016—2024年,中国、俄罗斯、加拿大和以色列与世界其他国家的整体阵营关系恶化最大,意味着未来数年增长可能承压;泰国、厄瓜多尔和沙特改善最大,若趋势不逆转,可能成为主要受益者。中国和印度等大型新兴经济体的快速增长也可能改变未来双边关系的重要性排序。
论述逻辑
地缘风险事件与结构性阵营关系是不同冲击 → 风险事件持续时间短,除石油供给冲击外主要通过谨慎储蓄、延迟投资和资本外流造成小幅暂时拖累 → 阵营关系变化持续十余年 → 更好的关系降低贸易壁垒和投资风险,扩大双边贸易、固定投资、FDI及金融联系 → 资本与生产配置效率逐步提高 → 长期GDP水平显著上升,且制度较弱、资源依赖较高的新兴市场受益更大 → 2016年以来的碎片化已形成约1%的全球GDP损失 → 未来全球增长取决于阵营关系回暖还是进一步恶化。
关键展望
- 近期风险方面,伊朗战争相关风险已开始消退,全球经济在2026年下半年可能收回部分上半年约0.3个百分点的直接增长损失;但油价与霍尔木兹海峡供给仍是事件风险转化为更大宏观冲击的关键条件。
- 中长期增长方面,若全球关系逐步恢复至2010年代中期水平,2030年前全球GDP可额外提高约0.8%;若出现新一轮类似2016—2020年的关系恶化,未来十年GDP相对基准可能再下降约1%。
- 区域分化方面,新兴市场较发达市场更容易从关系改善中获益,也更容易在碎片化时受损;制度薄弱、资源依赖高且外部资本约束较强的经济体对阵营变化最敏感。
- 国别方面,中国、俄罗斯、加拿大和以色列的关系恶化可能继续拖累中期增长,泰国、厄瓜多尔和沙特则可能受益;不过大型新兴经济体快速增长会逐步改变伙伴权重和历史估计的适用性。
- 贸易与投资方面,阵营关系继续改善将推动双边贸易、固定投资和双向FDI,并提升供应链效率;若集团化继续加深,跨阵营贸易、FDI、储备配置和资本获取都可能进一步分化。
- 模型风险方面,经济增长本身也可能改善对外关系,因果识别并不完美,且并非所有外交改善都会产生同等经济利益;结果应被视为历史经验下的量级估计,而非机械预测。
推荐标的
- 报告没有给出具体交易建议。资产配置上可隐含关注国际关系改善受益的新兴市场、贸易与跨境投资敏感资产,以及与西方经济联系修复的国家;对关系持续恶化且资源、制度或外部融资约束较强的经济体,应提高风险溢价要求。
- 美元储备资产仍受美国双边关系支持,但其份额与地缘关系同步变化;大宗商品风险需区分是否直接涉及主要产油区,不能把一般地缘新闻机械等同于油价上涨。
关键图表
Exhibit 1:过去5至10年全球地缘政治碎片化加剧

Exhibit 2:地缘政治风险与地缘政治阵营关系是两种不同现象

Exhibit 3:地缘政治风险冲击迅速消退,但地缘政治阵营关系变化更为持久

Exhibit 4:市场常关注地缘冲击的大宗商品价格影响,但油价对地缘事件的反应意外偏弱

Exhibit 5:地缘政治风险事件对实际GDP增速产生短期影响,且不含大宗商品价格效应

Exhibit 6:相比之下,地缘政治阵营关系变化对GDP具有长期影响
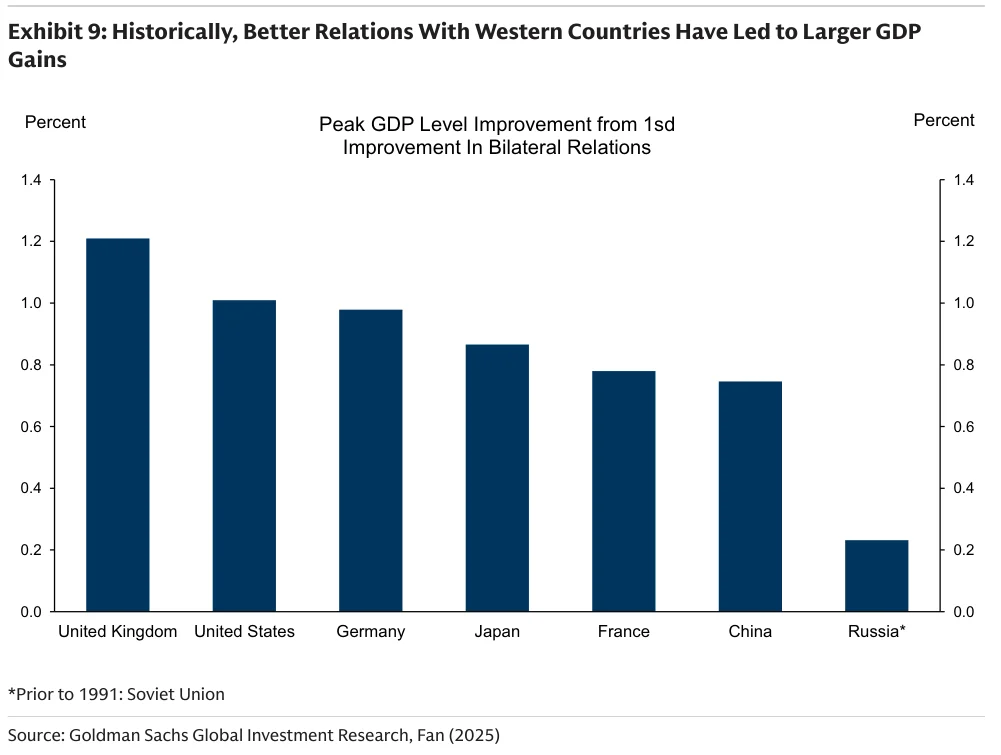
Exhibit 7:地缘政治阵营关系改善对GDP的正面影响主要来自投资和贸易增长

Exhibit 8:发展程度较低且制度较弱的国家从地缘政治阵营关系改善中获得的GDP提升往往更大

Exhibit 9:历史上,与西方国家改善关系带来的GDP增益更大

Exhibit 10:双边地缘政治阵营关系改善一个标准差可持续推动双边贸易量提高6%
Exhibit 11:地缘政治阵营关系改善会提高流入与流出外国直接投资
Exhibit 12:除增长外,与美国关系改善通常意味着美元储备占比提高
Exhibit 13:据估算,地缘政治阵营关系回到2016年前水平可使2030年全球GDP提高0.8%
Exhibit 14:中国、俄罗斯、加拿大和以色列近年地缘政治阵营关系恶化幅度最大