国投证券 基础化工行业周报:1 8月农药出口需求未减结构迁移,供给扰动草铵膦、氯虫弹性可期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期基础化工周报维持行业领先大市-A评级,主线是农药出口的结构迁移与草铵膦、氯虫苯甲酰胺的供给端弹性。 海关口径3808类产品8月单月出口额8.54亿美元、环比-13.4%、同比-12.2%,但1-8月累计出口76.47亿美元、同比+12.2%,订单向旺季集中,二季度占比由39.8%抬升至43.3%;巴西占8月出口总量34%且进口同比下滑26.6%,是单月波动最大来源,澳大利亚、加纳、孟加拉国分别+23.0%、+77.8%、+17.8%形成对冲。 草铵膦在出口退税取消、中间体甲基亚磷酸二乙酯阶段性停产与工厂库存1070吨(年同比-75.12%)三重共振下,截至9月25日周度毛利润2536.8元/吨、环比+232.3%、同比+120.5%,为2024年3月以来首次修复回正。 氯虫苯甲酰胺方面,9月11日硝化企业分类整治征求意见稿将20项风险情形分三档处置,截至9月25日原药报价24.25万元/吨、处2025年以来约75%分位。 报告核心观点认为行业处四年下行周期底部、2026年有望成为周期反转转折点,并提出东升西落、上游资源价值重估、反内卷与新质生产力主线,10-12月北半球农药需求落地与南美尾季采购是核心验证窗口。
主要观点
- 事件层面:截至9月25日草铵膦周度毛利润2536.8元/吨、环比+232.3%、同比+120.5%;应急管理部危化监管一司9月11日发布硝化企业分类整治征求意见稿,推动硝化企业分类治理、严密管控重大安全风险。
- 农药出口总量韧性不减、订单向旺季集中:1-8月累计出口76.47亿美元、同比+12.2%,较2025年同期增加8.25亿美元;二季度占比由39.8%抬升至43.3%、提升约3.5个百分点、金额同比+21.9%,海外采购由全年均匀备货切换至临近种植季集中下单。
- 8月单月回落属阶段性波动,巴西是最大扰动源:8月出口额8.54亿美元、环比-13.4%、同比-12.2%;巴西占当月出口总量34%、进口同比下滑26.6%,剔除巴西后其余海外市场降幅收窄至5%-8%;澳大利亚(+23.0%)、加纳(+77.8%)、孟加拉国(+17.8%)在前期高基数上保持正增长对冲下滑。
- 草铵膦迎来政策+中间体+低库存三重共振:财政部、税务总局2026年第2号公告明确自4月1日起取消草铵膦、精草铵膦等原药出口退税;湖北大闰化学自8月3日起对甲基亚磷酸二乙酯车间阶段性停产技改约1个月;工厂总库存9月25日1070吨、年同比-75.12%,处近三年历史最低位。
- 草铵膦价格利润历史性修复:9月24日华东市场均价5.95万元/吨、周环比+8.18%、较年初+35.54%,较2021年11月37万元/吨历史高点仍有较大空间、历史分位仅38.30%;周度毛利润2536.8元/吨为2024年3月以来首次修复回正。
- 草甘膦监管压力催化草铵膦替代渗透:2026年5月底巴西劳工部因致癌问题正式起诉草甘膦、要求全国禁用;巴西是全球最大农药消费市场,若草甘膦使用持续受限,草铵膦替代渗透将进一步加速,叠加四季度南美备货季,价格中枢有望延续上行。
- 氯虫苯甲酰胺供给整治层层加码:4月上游关键原料被纳入《危险化学品目录》、违法生产主体可被追究刑事责任;7月农业农村部等七部门联合专项整治持续至2027年3月末;9月11日征求意见稿梳理硝化企业20项风险情形,按10类停产整顿、7类暂扣安全生产许可证、3类吊销许可证或责令关闭退出三档处置。
- 氯虫价格底部已现、合规产能稀缺:专利期内氯虫价格高达250万元/吨,仿制药涌入后2024年底降至21万元/吨上下,2026年2月初一度跌至18.8万元/吨、低于协会成本线;截至9月25日氯虫苯甲酰胺、K酸(98%)、K胺(98.5%)报价分别为24.25万元/吨、19.70万元/吨、20.75万元/吨,分处2025年至今约75%、40%、83%分位。
- 核心观点判断行业处周期底部、2026年有望反转:CCPI 2025年12月31日报3930点、较2021年高点下降39%、处近五年百分位23%;2025年前三季度板块归母净利润1127亿元、同比+7.5%;行业资本开支同比下降18.3%、自2023年四季度以来连续七个季度负增长,预示供给扩张阶段已告段落。
- 化工格局东升西落、上游资源价值重估:欧洲已合计关停乙烯产能1100万吨、接近总产能10%,欧盟化工产能利用率降至2025Q3的74.6%、远低于长期平均81.3%;重点监测86类化工品中60%产品2025年1-8月月均出口量处近六年80%以上分位、40%处100%分位;磷、硫、铬、钾、钛、原油等资源品定价逻辑或向战略资产切换。
- 反内卷与新质生产力两大观察:高集中度、高开工率、低盈利的涤纶长丝/PTA、有机硅、己内酰胺、聚酯瓶片、聚氨酯、草铵膦等有望率先通过行业协同打破内卷;政策敏感型纯碱、PVC、黄磷、钛白粉、农药及炼化龙头具备底部配置价值;新质生产力覆盖SAF、生物柴油、具身智能材料、AI与半导体材料、商业航天、固态电池等方向,2027年为固态电池产业化关键窗口。
- 周度行情与公告:424只基础化工个股中211涨、209跌、4平,海正生材+30.5%领涨、百合花-18.0%领跌;监测的139种化工品中62种价差上涨、68种下跌,盐酸(大地盐化)260元/吨、周涨44.4%居价格涨幅首位,液氩(河北)-32.5%领跌;重点公告包括贝肯能源控股股东拟变更为极宁科技(转让13.16%股份、对价4.08亿元)、藏格矿业拟以1.71亿美元收购Kanga Potash 92%股权等。
论述逻辑
- 事件(8月农药出口单月回落、草铵膦毛利润转正、硝化整治征求意见稿发布)→ 拆解出口数据(1-8月累计出口同比+12.2%证明总量韧性,订单向二季度/旺季集中,巴西单一市场下滑26.6%放大月度波动,属阶段性扰动)→ 供给端推演(出口退税取消+中间体停产技改+库存近三年低位三重共振,推动草铵膦利润2024年3月以来首次回正;原料入《危险化学品目录》、七部门整治至2027年3月末、9月新政分三档处置,令氯虫价格底部筑牢)→ 需求端展望(10-12月北半球需求落地与南美尾季采购为核心验证窗口,巴西起诉草甘膦或加速草铵膦替代,叠加四季度南美备货季价格中枢有望上行)→ 结论:安全合规门槛抬升下,具备硝化工艺、原药一体化合规产能的企业有望受益,落地到利尔化学、润丰股份、扬农化工、利民股份与红太阳、辉隆股份、联化科技等建议关注标的。
关键展望
- 10-12月北半球农药需求落地、南美尾季采购力度是验证海外备货逻辑的核心观测窗口;若厄尔尼诺气候风险兑现带动粮价上行、农资景气回暖,有望为农药需求带来额外向上弹性。
- 草铵膦叠加四季度南美备货季,价格中枢有望延续上行;湖北大闰化学中间体车间停产技改预计约1个月,或对外采型草铵膦企业开工能力形成约束。
- 硝化工艺安全管控趋严为长期趋势、安全合规门槛持续抬升,专项整治周期持续至2027年3月末,具备硝化工艺、原药一体化合规产能的企业有望受益。
- 化工行业多项指标显示已基本触底,2026年有望成为周期反转的转折点;固态电池方面2027年为产业化关键窗口。
- 风险提示:宏观经济下行风险,原料价格大幅波动,下游需求不及预期,产能大幅扩张风险,安全生产与环保风险,企业经营风险等。
推荐标的
- 行业评级:基础化工维持领先大市-A。
- 草铵膦链条:建议关注利尔化学、润丰股份、扬农化工、利民股份等,逻辑为政策+中间体+低库存三重共振推动利润转正、需求潜力支撑景气延续。
- 氯虫苯甲酰胺链条:建议关注红太阳、辉隆股份、联化科技等,逻辑为硝化工艺安全管控趋严、合规硝化产能稀缺成为产业链核心瓶颈。
- 化工白马及细分龙头:万华化学、华鲁恒升、宝丰能源、卫星化学、扬农化工、恒力石化、荣盛石化、恒逸石化、东方盛虹、博源化工、龙佰集团、桐昆股份、新凤鸣、巨化股份、盐湖股份、亚钾国际等,位于全球成本曲线左侧、有望提前迎来价值重估。
- 上游资源资产:磷(云天化、芭田股份、云图控股、湖北宜化)、硫(粤桂股份、司尔特)、铬(振华股份)、钾(亚钾国际、东方铁塔)、钛(龙佰集团)、原油(中国石油、中国石化、中国海油)。
- 反内卷主动型标的:有机硅(新安股份、东岳硅材、合盛硅业、兴发集团、鲁西化工、三友化工)、涤纶长丝/PTA(恒逸石化、桐昆股份、新凤鸣、恒力石化、荣盛石化、东方盛虹、三房巷)、己内酰胺(华鲁恒升、鲁西化工、神马股份)、食品添加剂(新和成、金禾实业、梅花生物、安迪苏)。
- 政策敏感型(被动反内卷)龙头:纯碱(博源化工)、PVC(中泰化学、新疆天业、君正集团、氯碱化工)、黄磷(兴发集团、云图控股)、钛白粉(龙佰集团)、农药(扬农化工、润丰股份、湖南海利、江山股份),具备较强底部配置价值。
- 新质生产力方向:SAF(海新能科)、生物柴油(卓越新能)、UCO(山高环能、朗坤科技)、绿色氢氨醇(复洁科技)、PEEK(中欣氟材、新瀚新材、中研股份)、电子树脂(圣泉集团、东材科技)、冷却液(新宙邦、巨化股份)、碳纤维复材(中复神鹰、光威复材)、固态电池硫化物电解质(天齐锂业、恩捷股份、天赐材料、光华科技)等。
关键图表
图1. 本周申万基础化工行业指数涨跌情况
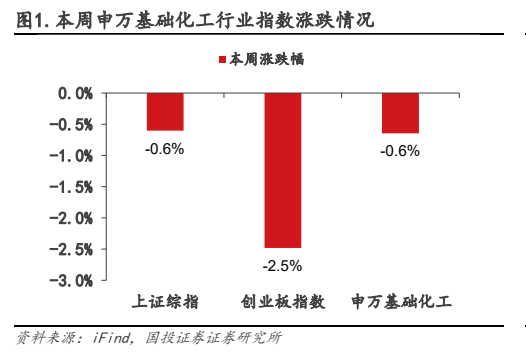
图2. 本周基础化工子板块涨跌幅情况
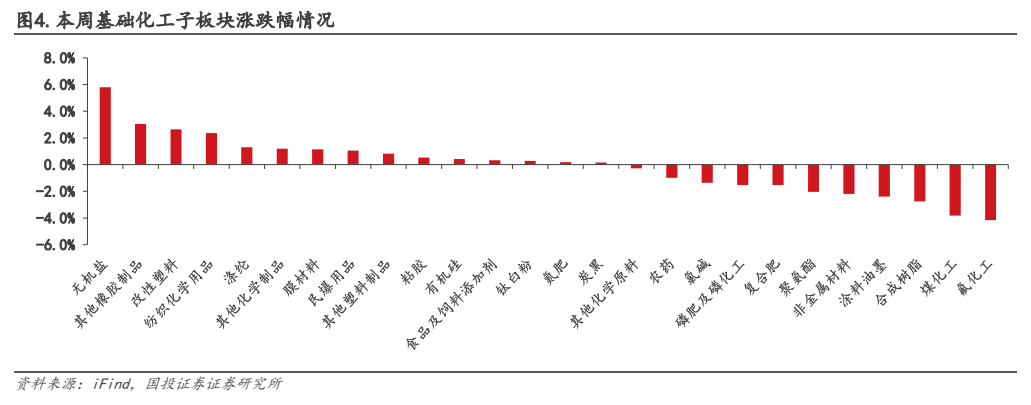
图3. 表 3: 化工品价差涨跌幅前十名
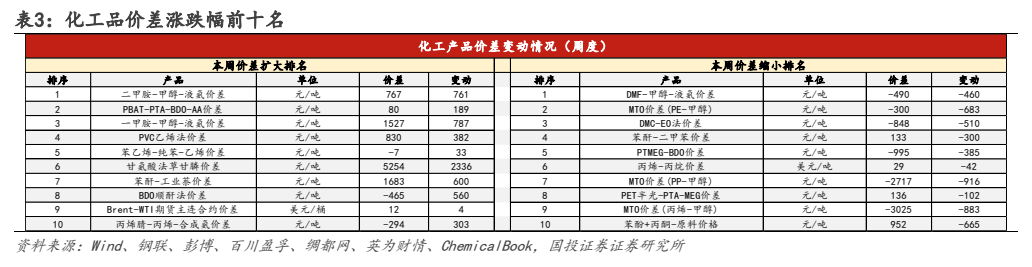
图4. 乙烯法醋酸乙烯价差(元/吨)
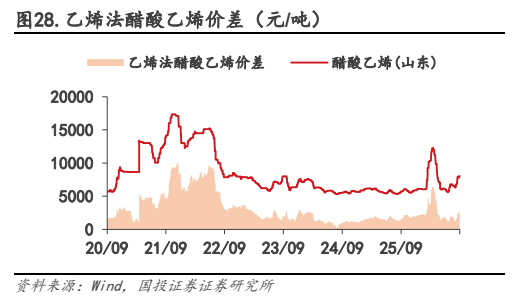
图6. PVC 电石法价差〈元/吨)
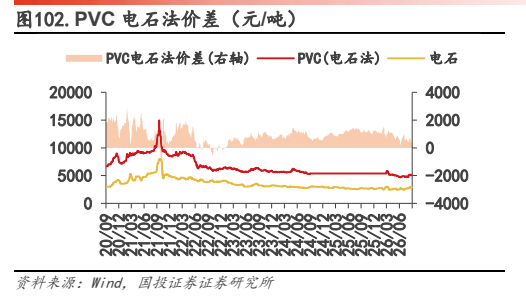
图7. 甘氨酸法草甘膦价差(元/吨)
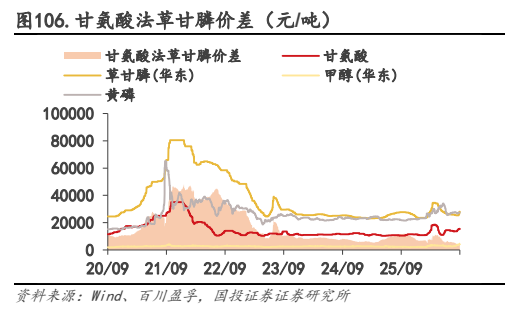
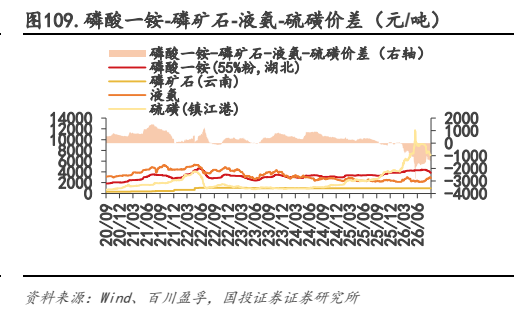
图8. 磷酸铵磷矿石液氨硫磺价差(元/吨)