瑞银 拉美医疗:临床复杂性、效率与资本纪律,Rede D'Or与Bradsaude为首选标的
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银首次覆盖巴西医疗行业的五家重点公司,并对行业整合者持有偏积极的看法,其中 Rede D'Or(买入,目标价 R$48.0)与 Bradsaude(买入,目标价 R$19.0)为首选标的,同时给予 Dasa 买入评级(目标价 R$3.9),Fleury 中性评级(目标价 R$23.3)以及 Hapvida 中性评级(目标价 R$7.8)。 巴西医疗行业已基本走出疫情冲击,医疗赔付率(MLR)逐步回归历史平均水平,行业盈利能力正在回升。 随着行业 ROE 逐步向权益资本成本靠拢,未来周期的关键不再是单纯的周期性修复,而在于自下而上的选股能力,即变现高难度临床复杂性、优化运营效率以及保持严格的资本配置纪律。 目前巴西医疗服务体系依然高度分散,最大医院运营商仅占约 5% 的床位,最大诊断服务商占约 15% 收入,整合空间巨大;而在老龄化加速与高利率宏观环境下,具备定价权与资产轻量化扩张能力的企业将更具超额收益潜力。
主要观点
- 瑞银启动覆盖五家巴西医疗标的,首选推荐 Rede D'Or 与 Bradsaude,同时给予 Dasa 买入评级,Fleury 和 Hapvida 中性评级。
- 巴西医疗行业经历疫情冲击后实现盈利常态化,医疗赔付率正向历史平均收敛,选股逻辑将从周期复苏转向各企业在产业链上的价值获取能力。
- 高难度医疗服务与肿瘤治疗是核心增长动能,客单价上涨取代服务量增长成为驱动医院收入的关键因素,Rede D'Or 凭借网络与临床能力处于最有利地位。
- 在利率高企背景下资本纪律尤为关键,去杠杆、轻资产合资和股东回报成为主轴,Bradsaude 是覆盖标的中最核心的高股息标的。
- 巴西医疗服务供给侧仍然高度分散,最大医院仅占全行业约 5% 私立床位,最大诊断服务商仅占约 15% 收入份额,但支付端保险运营商数量自 2005 年以来已减少一半。
- Rede D'Or 医院业务增长动能已转向客单价驱动,客单价贡献约 60% 的医院收入增长,手术密度在床位扩张下持续提升且单位经济效益维持韧性。
- Dasa 的核心业务正迎来运营拐点,Rede Américas 呈现出商业执行力与利润率的改善迹象,但截至 2026 年第二季度杠杆率仍处于 2.9x 的高位。
- Dasa 的信用利差自 4 月以来显著收窄,反映出债务市场对其基本面信心的修复,与此前承压的股价表现形成背离。
论述逻辑
- 疫情后行业赔付率与 ROE 逐步正常化 -> 周期性全面普涨结束,竞争转向产业链价值分配与精细化运营 -> 老龄化需求激增与支付端运营商集中化加速 -> 具备临床复杂性定价权(Rede D'Or)、轻资产分销与资本回报(Bradsaude)及自下而上效率改善(Dasa)的企业胜出。
关键展望
- 巴西 65 岁及以上老龄人口预计到 2060 年将增加两倍以上达到 5800 万至 6200 万人区间,成为服务成本最高的核心群体,驱动对高难度医疗护理的长期结构性需求。
- 巴西政策利率预计在 2026 年底达到 12.8%,并在 2027 年底降至 12.0%、2028 年底降至 10.5%,高利率环境下企业必须严控杠杆率并依赖轻资产合资或分红回购提升回报。
- Rede Américas 预计净债务/EBITDA(经租赁调整)将逐步从 2026 年的 3.9x 降至 2030 年的 1.9x,自由现金流利润率(FCFE margin)预计于 2029 年转正至 1.0%、2030 年达 1.5%。
- Hapvida 通过多轮吸收合并虽简化了中间控股层级,但核心商誉主体与运营实体之间的吸收合并尚未完成,尚无法触发触发税收摊销(巴西第 12.973/14 号法律第 22 条规定的前提条件)。
推荐标的
- Rede D'Or(RDOR3.SA):首次覆盖给予买入评级,目标价 R$48.0,潜在涨幅 31%,理由为公司凭借规模与临床能力在肿瘤和复杂手术上享有护城河与提价能力,客单价驱动收入增长并增厚利润率。
- Bradsaude(SAUD3.SA):首次覆盖给予买入评级,目标价 R$19.0,潜在涨幅 31%,2026E/2027E 预期股息率分别为 4.3% 和 7.4%,为覆盖范围内核心股息资产,凭借客户关系与资产负债表模式实现资本回报。
- Dasa(DASA3.SA):首次覆盖给予买入评级,目标价 R$3.9,潜在涨幅 38%,理由为诊断核心业务管理改善与严控现金一般管理费用驱动困境反转,Rede Américas 提供了额外的上行看涨期权。
- Fleury(FLRY3.SA):首次覆盖给予中性评级,目标价 R$23.3,潜在涨幅 9%,2026E 预期市盈率为 14.8 倍,EV/EBITDA 为 6.2 倍。
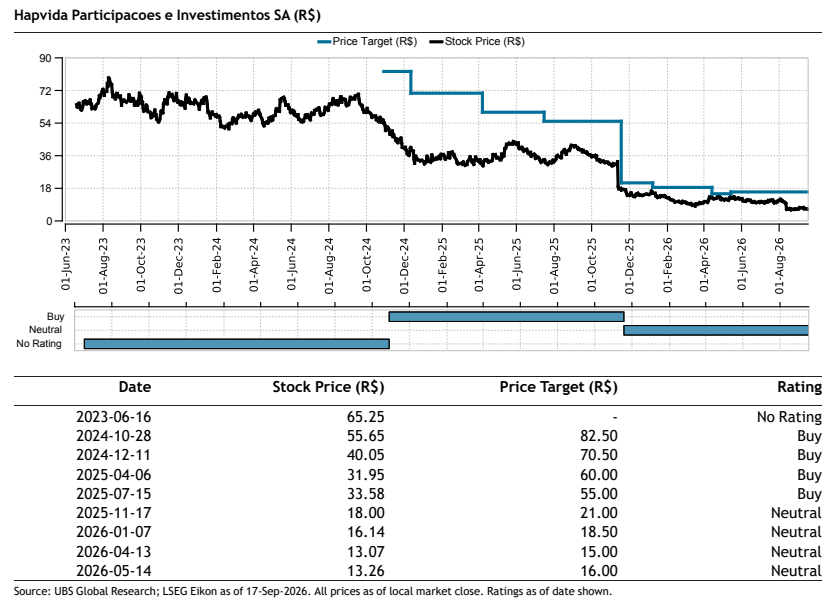
- Hapvida(HAPV3.SA):首次覆盖给予中性(CBE)评级,目标价 R$7.8,潜在涨幅 23%,2027E 预期市盈率为 9.8 倍,税收摊销整合流程仍面临阻碍。
关键图表
图1. 对比表 - 拉美医疗行业覆盖范围
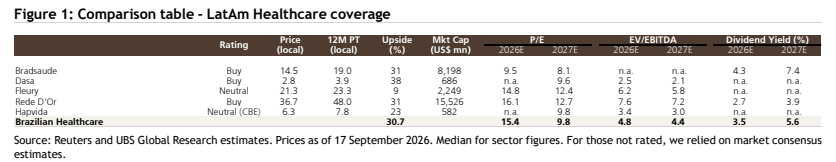
图2. 巴西私立医疗市场
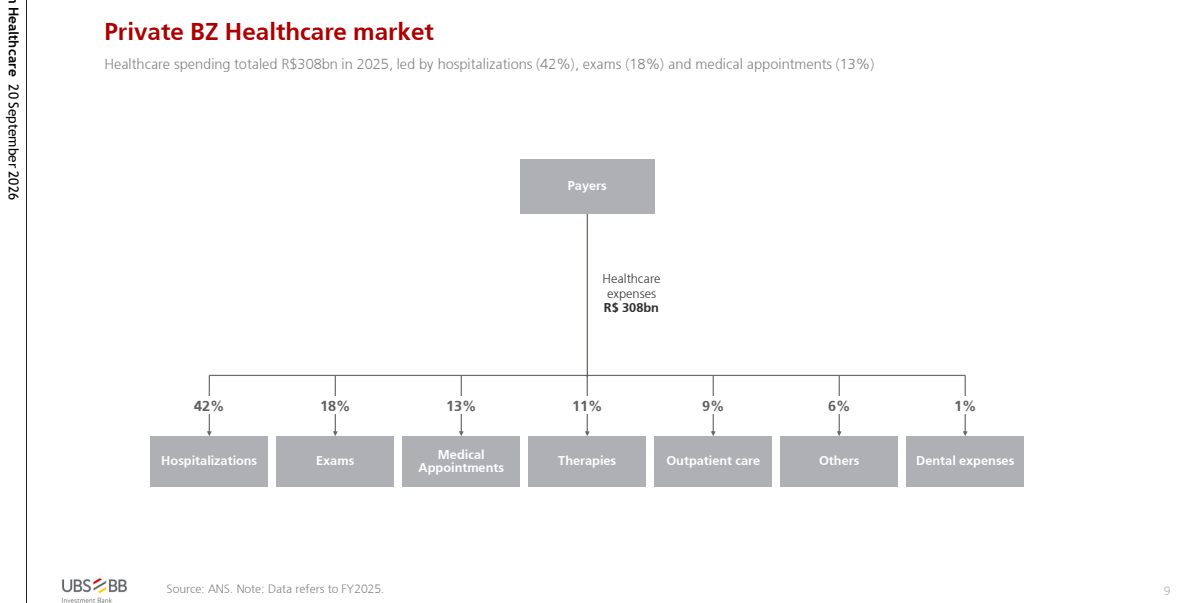
图3. 医院利润率与拒付率接近历史水平
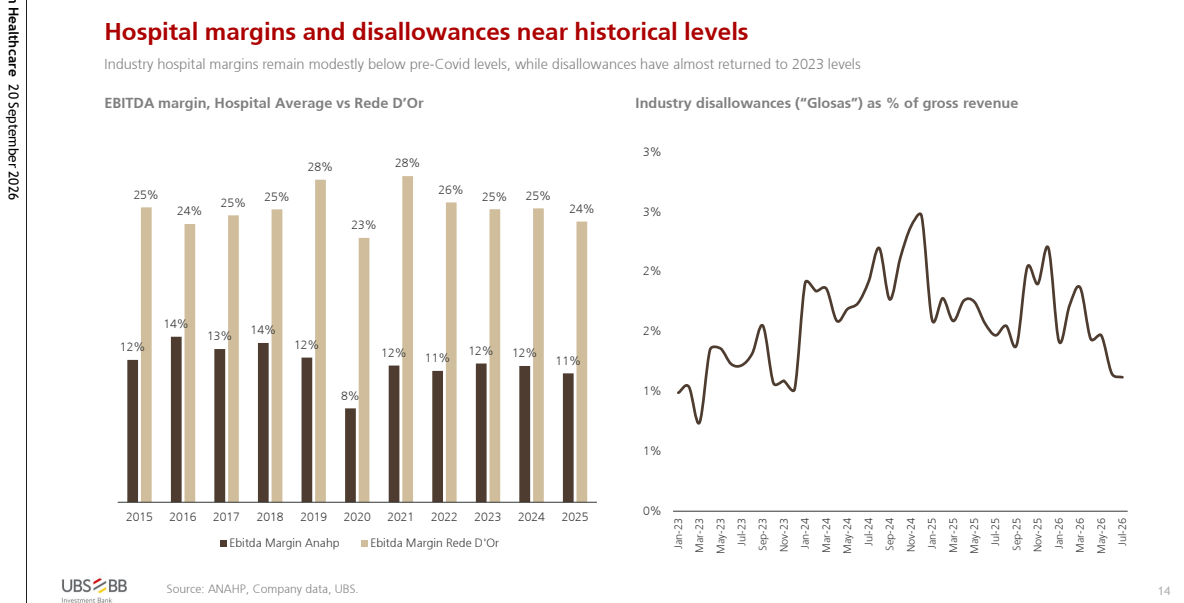
图4. 老龄化浪潮即成本浪潮:65岁以上人口到2050年将增长两倍
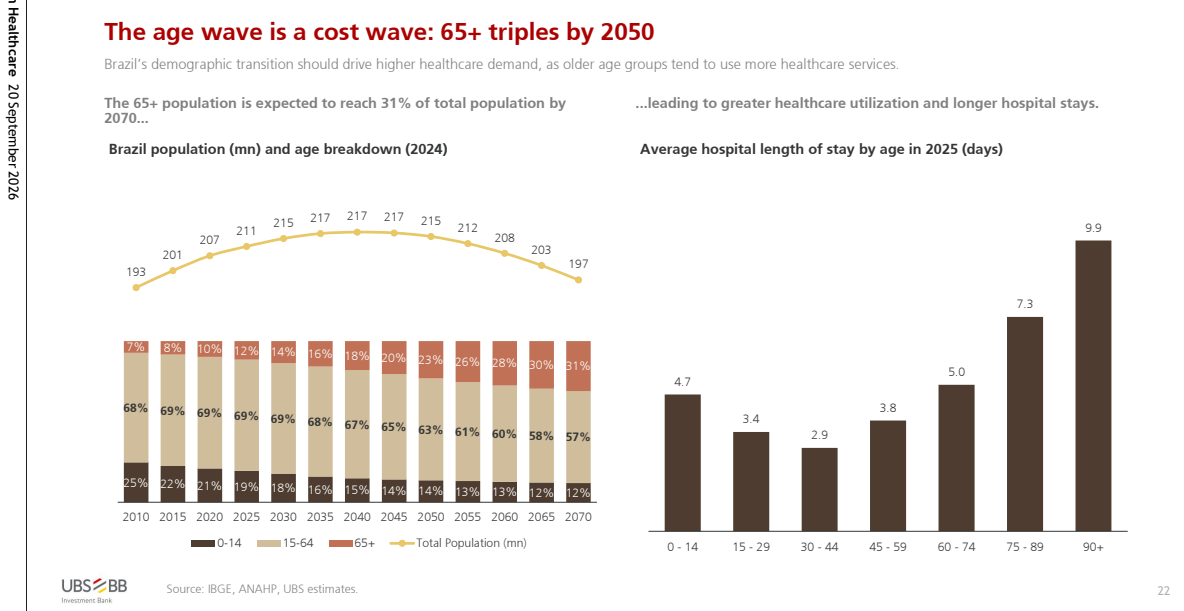
图5. 设有Atlantica D’Or的城市中Sula与Brad受益人数量(千人)及各保险市场渗透率下的私立床位供应
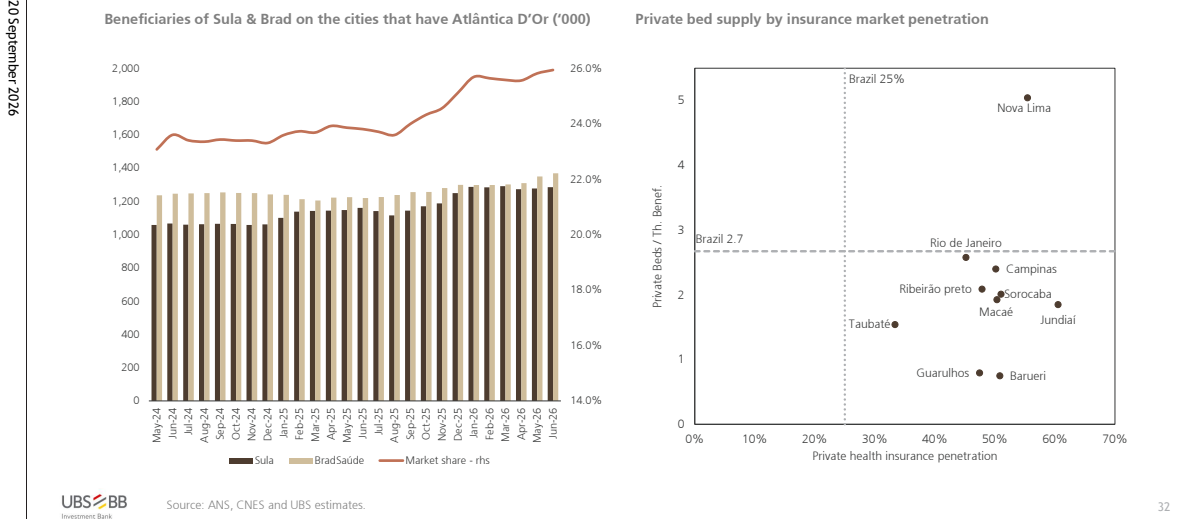
图6. 2026年至2030年间信贷变现规模
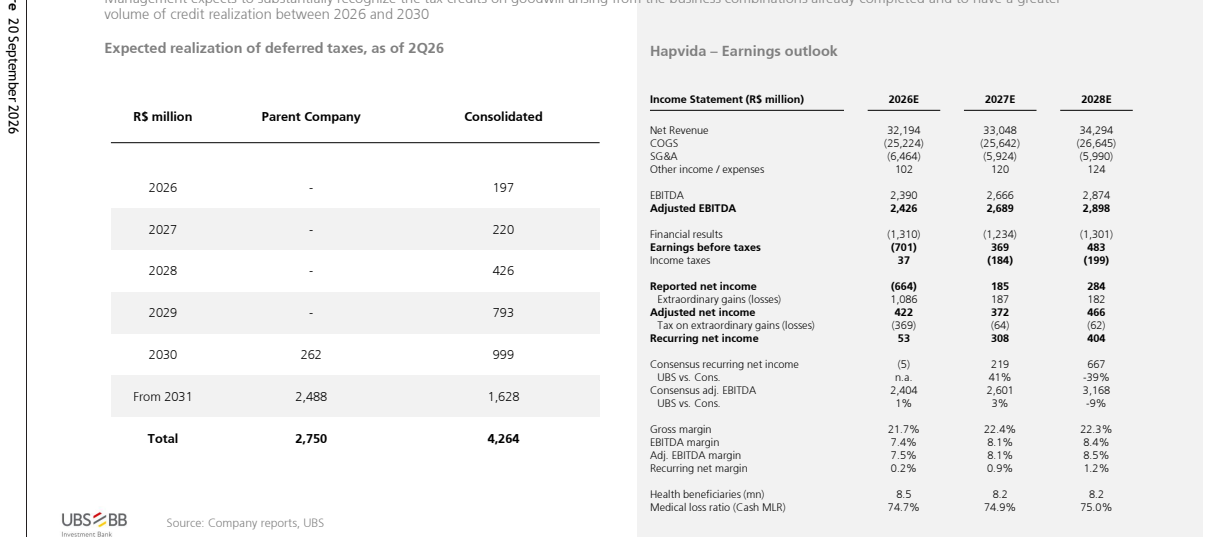
图7. 跨资产证据 - 债务市场视角
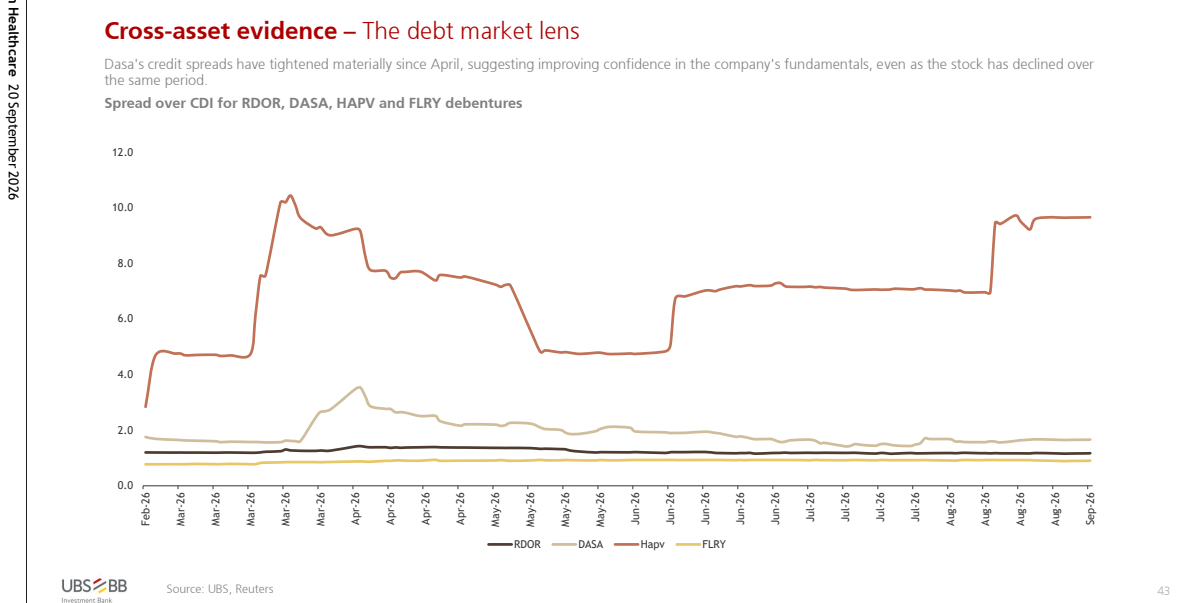
图8. Hapvida Participacoes e Investimentos SA (雷亚尔)