花旗 Strategy(MSTR.O)比特币反转;上调目标价至240,维持买入评级人力资源
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
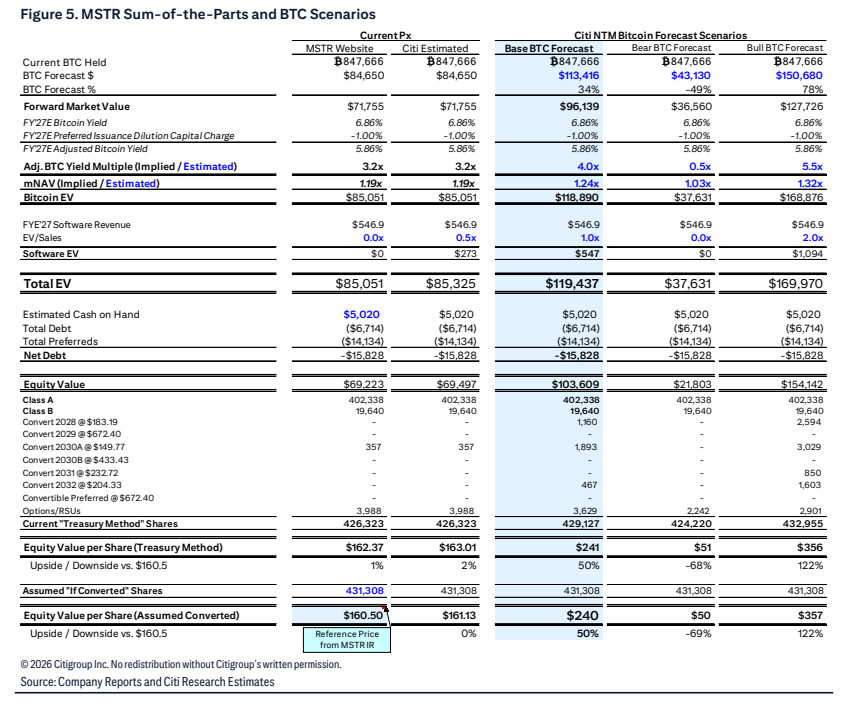
花旗将Strategy(MSTR.O)目标价自136美元上调至240美元并维持买入/高风险评级,按01 Oct 26价格160.50美元计算,预期股价回报49.5%、预期股息收益率0.0%、预期总回报49.5%,市值US$61,668M。 本次重置估值的核心输入是花旗9/30/2026数字资产点评将12个月BTC基准预测上调39%至约$113.4k,240美元目标价假设约34%上行贡献来自BTC价格、约16%来自mNAV扩张。 因公司3Q'26建立现金储备并出售BTC,FY'26调整后BTC Yield下修至-3.3%,FY'27改善约190bps至约5.9%;花旗同时将Bitcoin Yield Multiple从2.5x上调至4.0x,mNAV假设由1.065x升至1.24x,并援引LTM mNAV在比特币站上$85k-$90k区间时指向1.25x-1.50x的趋势。 报告复盘STRC:公司动用超过$1.1bn回购逾11.7M股(约占当前股本11%),推动该证券从中70美元区间回升至接近面值,修复初期常日购入相当于日均成交量50-100%+的股份,核心悬念是该需求能否在大幅减少资产负债表支持的情况下自我延续并支撑未来发行。 围绕CEO Phong Le在CoinDesk(8/10)的表态,报告讨论比特币从分散所有权走向集中托管是否会改变资产交易与估值方式。 SOTP情景显示:基准(BTC $113,416)对应每股$240(较$160.5 +50%)、熊市($43,130)对应$50(-69%)、牛市($150,680)对应$357(+122%);公司当前持有₿847,666枚BTC、占全部比特币逾4%,为最大企业持有者。
主要观点
- 花旗重置预测并将MSTR目标价从136美元上调至240美元,维持买入/高风险评级;现价US$160.50(01 Oct 26 16:00)对应预期股价回报49.5%、预期股息收益率0.0%、预期总回报49.5%,市值US$61,668M。
- 重置的核心是花旗最新12个月BTC基准预测上调39%至约$113.4k(9/30/2026 Digital Asset Take),该NTM滚动预测是远期NAV、BTC Yield、现金流、流动性与mNAV假设的关键输入,为SOTP目标价的重要贡献项。
- 240美元目标价构成:未来12个月约34%上行贡献来自更高的比特币价格,约16%来自mNAV自当前水平的扩张。
- Yield修正:因3Q'26现金储备构建与BTC出售,FY'26调整后BTC Yield下修至-3.3%,FY'27改善约190bps至约5.9%;图4明细显示2026E BTC Yield由5.92%下修至-2.44%(-836bps)、调整后由2.61%下修至-3.29%(-590bps),2027E调整后5.86%(+200bps)、2028E 9.57%(+180bps)。
- 估值乘数上调:Bitcoin Yield Multiple从2.5x升至4.0x,mNAV假设由1.065x升至1.24x;LTM mNAV趋势显示当比特币持于$85k-$90k区间上方时指向1.25x-1.50x区间,但因稀释性现金储备构建需计入,花旗较历史趋势更为保守。
- STRC回购复盘:公司以超过$1.1bn回购逾11.7M股STRC(约占当前股本11%),价格自mid-$70s回升至接近面值;修复初期常日购入相当于日均成交量50-100%+的股份,彼时折价超过20%;折价收窄至5%以下后成交仍活跃,日均约150k-250k股。
- STRC修复三阶段(图2):稳定期(7月下旬)$74→$85,折价-25%→-15%、回购约60-90%日均量、股本缩减约4%;修复期(7月-8月初)$85→$95,-15%→-5%、约80-120%、约4%;自足性测试期(8月初至今)$95→$100,-5%→0%、约120-200%+、约3%;合计$74→$100、股本缩减约11%。
- 花旗认为回购在缩减供给、稳定定价上作用明显,但价格走高后成交持续活跃,说明随着对结构的信心改善投资者需求扩大;关键问题是该需求是否已足够自我延续,能在大幅减少资产负债表支持的情况下支撑未来发行。
- 集中度之问:CEO Phong Le在CoinDesk(8/10)表态后投资者问询增加——问题不是Strategy是否已成为比特币的'央行',而是比特币从分散所有权走向集中托管这一演变,是否会改变资产的交易方式和最终估值。
- SOTP与BTC情景(图5):当前持有₿847,666枚BTC;基准BTC预测$113,416(较现价+34%)对应'假设转换'每股$240(较$160.5 +50%);熊市$43,130(-49%)对应$50(-69%);牛市$150,680(+78%)对应$357(+122%);当前MSTR网站/Citi估算BTC价格$84,650对应$161.13(参考价0%)。
- 估值与预测框架:$240目标价基于(i)花旗12个月滚动基准BTC预测$113.4k与(ii)mNAV可达1.24x(对应历史远期2.0x-4.0x Bitcoin Yield multiple,前提是比特币动能改善);为抵消'凸性泄漏'(机会成本),将支付的美元股息按花旗BTC预测折算为'未购入BTC'以折减每股BTC与对应Yield;超出NTM预测范围的估计期假设BTC升值等于最高名义可变利率优先股的年化票息率。
- 风险与公司概况:MSTR评级为买入/高风险,股票本质上是比特币的高杠杆代理,币价急剧且持续下跌会放大对资产负债表与股价的负面影响;公司2020年首创DAT模式,持有全部比特币的逾4%、为最大企业持有者。EPS方面,FY'26E由-53.79E收窄至-52.24E,FY'27E由-4.69E收窄至-2.42E,FY'28E由-10.03E收窄至-9.08E。
论述逻辑
- 花旗9/30/2026数字资产点评将12个月BTC基准预测上调39%至约$113.4k → 作为MSTR远期NAV与SOTP目标价的关键输入随之重置:240美元目标价中约34%上行贡献来自BTC价格、约16%来自mNAV扩张 → 公司3Q'26建立现金储备并出售BTC使FY'26调整后BTC Yield下修至-3.3%,但摊薄消退令FY'27回升约190bps至约5.9% → 鉴于LTM mNAV在比特币站上$85k-$90k区间时指向1.25x-1.50x,花旗将Bitcoin Yield Multiple从2.5x提至4.0x、mNAV假设由1.065x升至1.24x(同时计入稀释性现金储备构建以保持保守) → SOTP情景得出基准$240、熊市$50、牛市$357 → 对应现价160.50美元的预期总回报49.5%,维持买入评级;因高杠杆比特币收购策略保留高风险标签。
关键展望
- 验证点一:STRC需求能否自我延续——花旗明确将'该需求是否足以在大幅减少资产负债表支持的情况下支撑未来发行'列为关键问题。
- 验证点二:mNAV区间假设——比特币持于$85k-$90k区间上方时LTM mNAV趋势指向1.25x-1.50x;若比特币动能改善,历史远期2.0x-4.0x Bitcoin Yield multiple为估值参照。
- 预测输入:花旗NTM滚动BTC预测为远期NAV、BTC Yield、现金流、流动性与mNAV假设的关键输入,最新更新为9/30/2026的Digital Asset Take;NTM范围外的估计期假设BTC升值等于最高名义可变利率优先股的年化票息率。
- 价格情景:基准每股$240(较$160.5 +50%)、熊市$50(-69%)、牛市$357(+122%),分别对应BTC基准预测$113,416、熊市$43,130、牛市$150,680。
- 风险提示:高杠杆敞口为首要风险,评级为High Risk;比特币与以太坊价格高度波动并受潜在监管行动影响,花旗不对BTC/ETH本身提供评级或建议。
推荐标的
- Strategy Inc(MSTR.O):维持买入/高风险(Buy/HR);目标价由US$136.00上调至US$240.00(预期股价回报49.5%、预期股息收益率0.0%、预期总回报49.5%);上调理由为花旗12个月BTC基准预测上调39%至约$113.4k、Bitcoin Yield Multiple升至4.0x及mNAV假设升至1.24x。
关键图表
图1. MSTR模型——关键估计(2024、2025、2026E、2027E)及比特币收益率
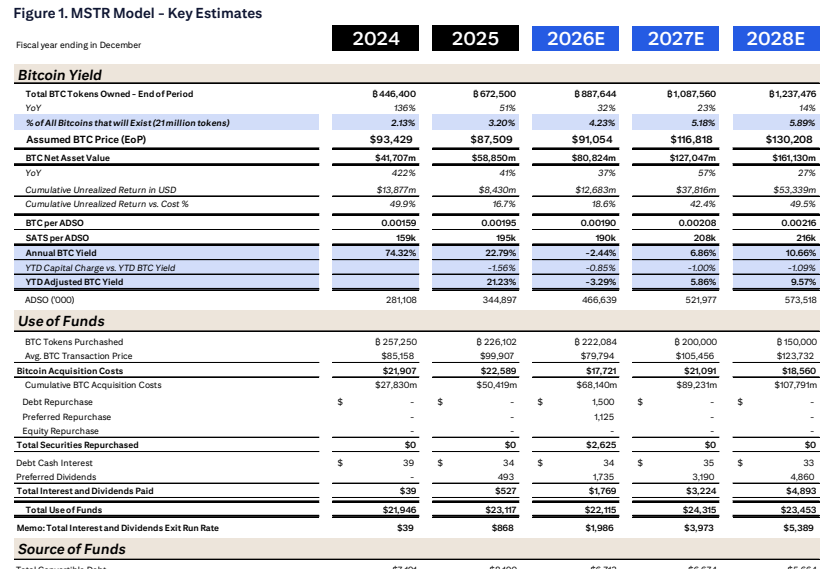
图2. STRC回收区间——成交量与在外发行量
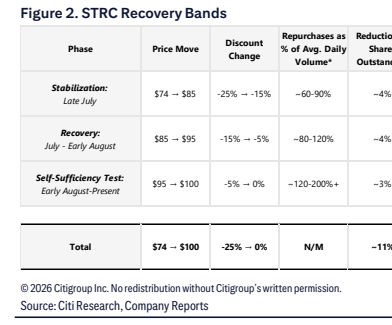
图3. STRC回收
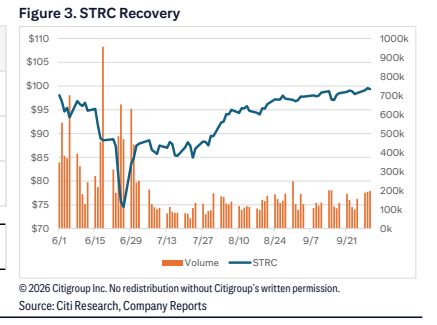
图4. MSTR调整后比特币收益率估计
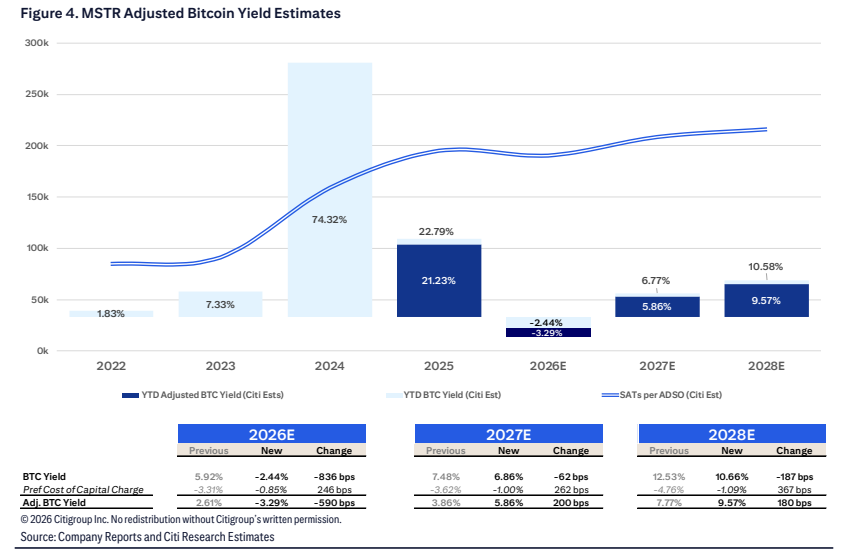
图5. MSTR分部估值加总与比特币情景